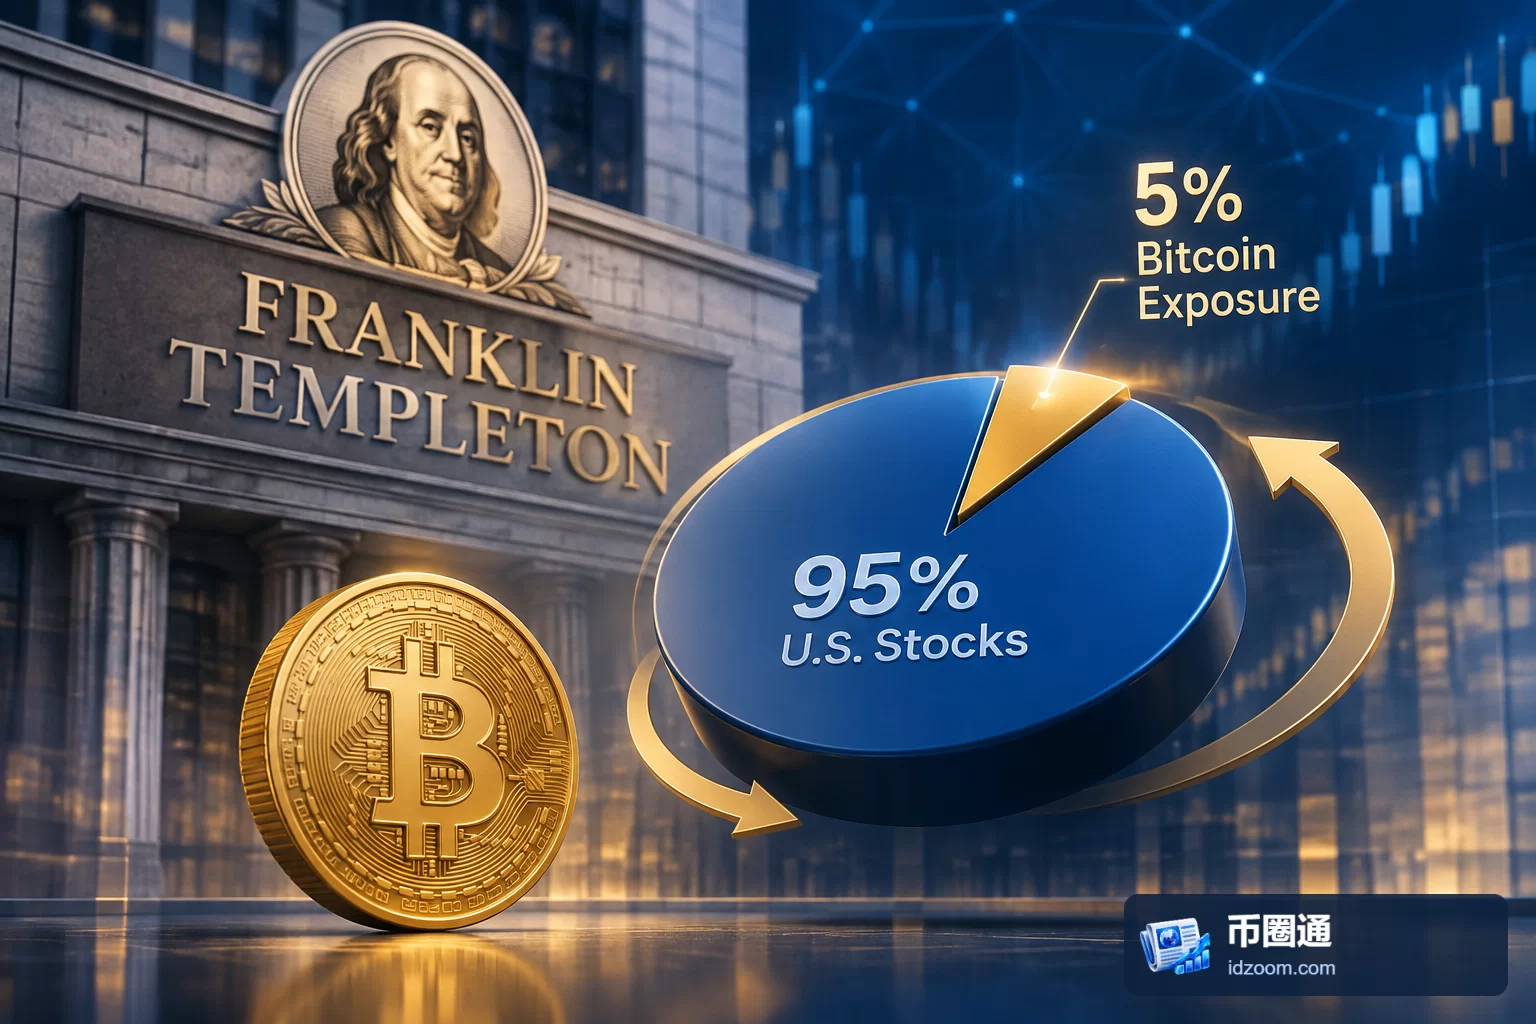
富兰克林邓普顿于2026年10月29日在纳斯达克推出两只结合美国股票与间接比特币敞口的ETF:FBEQ和FIBT。两者均以95%美国股票、5%比特币敞口起步,并将股票分红转入比特币相关投资。理解这类产品的关键,在于分清5%的配置目标与实际触发调仓的条件。
两只基金的差别主要在股票部分
FBEQ全称为Franklin U.S. Equity Bitcoin DRIP Index ETF,跟踪VettaFi U.S. Large-Cap 500 Bitcoin DRIP Index,费率为0.09%;FIBT全称为Franklin U.S. Innovation Bitcoin DRIP Index ETF,跟踪VettaFi U.S. Innovation 100 Bitcoin DRIP Index,费率为0.19%。
两者采用相同的比特币配置机制,主要区别是股票投资方向:FBEQ对应美国大盘股,FIBT侧重创新型企业。由于初始股票权重达到95%,比较这两只基金时,股票组合的差异仍是核心因素,不能仅凭共同的比特币标签将其视作同一种风险敞口。
两只基金均不直接在链上持有比特币,而是通过关联交易所交易产品、期货、期权及类似工具获得敞口。因此,投资者持有的是包含多种工具的基金份额,其表现还取决于这些工具如何传递比特币价格变化。
5%是配置目标,并非实时硬上限
基金将股票持仓产生的分红用于增加比特币敞口,而非继续购买股票。这使股票组合的现金分配成为比特币部分的增量来源,但分红投入并不意味着该部分可以持续扩大。
按季度再平衡规则,如果比特币敞口占组合的比例超过5%,基金会将其降至4.5%。两次定期调仓之间,若这一比例达到20%,则须在两个工作日内重置至4.5%。
这些安排说明,将产品概括为“比特币仓位始终不超过5%”并不准确。5%是目标和季度调仓判断线,20%则是期间触发额外调整的门槛;两者之间允许出现权重偏离。调仓后的4.5%低于目标值,也意味着每次触发减持后,比特币部分不会立即恢复到初始比例。
分红投入与定期减持形成双向约束
这套机制同时包含两个方向:股票分红增加比特币敞口,超出阈值后的再平衡则缩减敞口。前者提供配置来源,后者限制比特币在整个组合中的影响程度。它并非单纯买入后长期保持不动的安排。
从组合机制看,比特币对基金整体表现的贡献受其权重约束,不能把比特币本身的价格变化直接等同于基金的表现。相反,股票占据绝大部分初始配置,股票组合的变化也会改变比特币的相对权重,即使比特币敞口本身没有新增投入。
我们的判断是,这两只产品更值得关注的特点,是把少量比特币配置和调仓纪律嵌入股票基金。对希望通过一只基金同时配置两类资产的投资者,这提供了统一执行的方式;但若要评估其比特币参与程度,就必须同时考虑权重、调仓时点和间接持有工具,不能仅看产品名称。
费用之外,还需观察敞口如何实现
0.09%和0.19%的费率是比较产品成本的明确起点,但不能单独说明两只基金的风险高低。相同的比特币规则叠加不同股票组合,仍可能形成不同的整体表现;较低费率也不会消除股票和比特币相关风险。
具体风险还包括比特币价格波动、监管不确定性,以及期货、期权和交易所交易产品带来的结构复杂性。间接敞口的表现可能与直接持有比特币存在差异,定期再平衡也无法阻止两次调整之间的权重变化。
后续评估应重点观察实际配置比例、所用工具构成,以及触发条件出现后的调仓执行情况。只有结合这些信息,才能判断基金是否按既定规则维持小比例比特币敞口,而非把5%的初始配置误读为持续不变的风险边界。