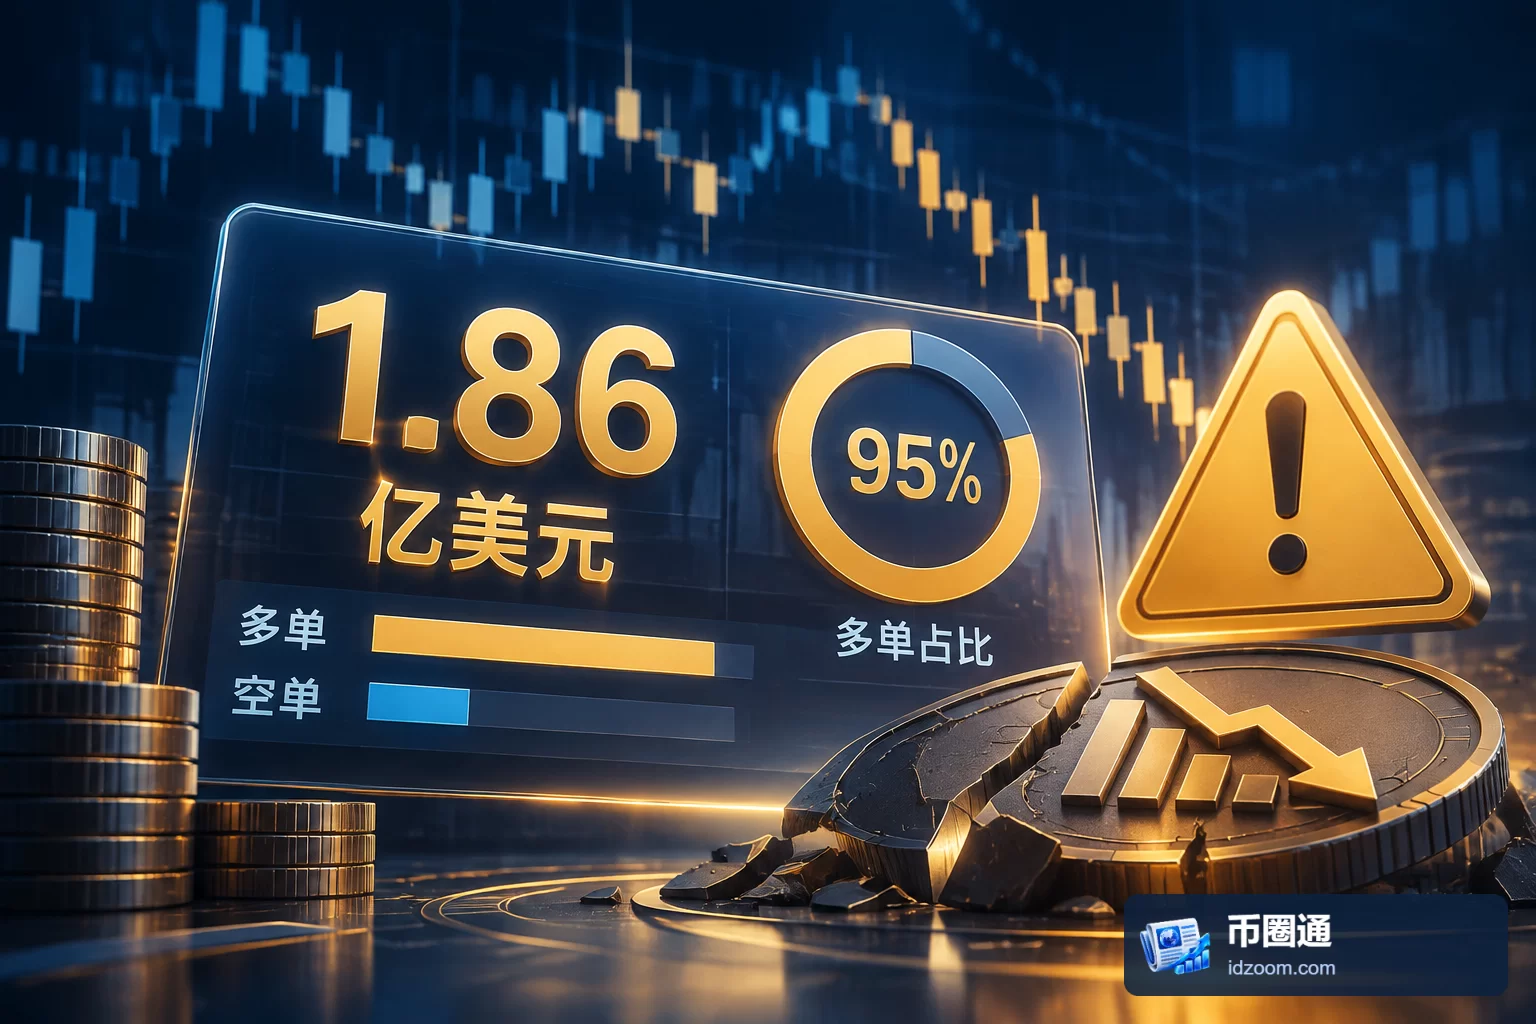
美国10月消费者价格指数(CPI)公布后,比特币盘中最低触及72,787美元。同期披露的Coinglass数据显示,过去24小时加密货币清算额超过6.32亿美元,其中多头仓位超过5.11亿美元。这组数据需要分开理解:价格低点反映比特币的盘中表现,清算额覆盖加密货币市场,而利率预期变化体现市场对货币政策的重新定价。
CPI后的利率重估,幅度与方向需分清
美国10月CPI月率上涨0.4%,高于市场预期。数据公布前后,市场对美联储12月加息25个基点的隐含概率由77%升至85%,上调8个百分点。
这里发生变化的是同一加息幅度对应的市场定价,并非美联储已经作出12月加息决定。隐含概率也不等于政策承诺,其意义在于说明:在这次数据公布后,市场给予该政策情景的权重提高了。
从定价机制看,通胀高于预期可能影响交易者对利率路径的判断,进而改变持有风险资产的资金成本预期。比特币在数据发布后触及盘中低点,与这种预期调整在时间上相邻;但仅凭这些信息,仍不足以确定价格变动全部由CPI驱动,更无法分辨现货卖出、衍生品调整等因素各自的贡献。
多头清算集中,说明杠杆压力偏向一侧
过去24小时超过6.32亿美元的清算额中,多头仓位超过5.11亿美元,显示多头是这段统计窗口内清算压力的主要承受方。两项数字均为“超过”口径,不能把各自披露的下限直接当作精确总额,用来计算准确的多头占比或剩余仓位金额。
清算通常发生在杠杆仓位的保证金不足以继续满足要求时。价格向不利方向变化,会使部分仓位触及强制平仓条件;集中平仓又可能增加短时间内的交易压力。因此,清算数据有助于观察杠杆仓位的脆弱程度,但不等同于整个市场的资金净流出,也不代表所有持币者的实际损失。
另一个关键限制是统计范围:6.32亿美元以上是加密货币市场的清算总额,不能全部归到比特币;5.11亿美元以上则是其中的多头仓位,也不能直接解释为比特币多头清算额。
24小时统计不能直接归因于一次数据公布
本次事件最容易混淆的是时间窗口。比特币72,787美元的低点发生在CPI公布后,而清算数据采用过去24小时口径。两个观察窗口并不相同,因此不能将全部清算额都认定为CPI发布后产生,更不能据此计算这次数据公布“造成”的损失。
我们的判断是,这组信息更能支持“利率预期调整与多头杠杆承压同时出现”,尚不足以建立完整的单一因果链。它值得注意之处,在于宏观预期变化与仓位约束可能共同影响交易过程:前者改变参与者的估值条件,后者决定部分仓位能否继续维持。两者的作用机制不同,解读时需要分别核对。
后续验证应落在政策与仓位的具体数据上
72,787美元是盘中最低价,不是收盘价,也不能单凭一个低点判断价格是否形成持续变化。类似地,85%的隐含概率仍是市场预期,后续需与美联储实际决策区分。
若要进一步判断此次波动中的杠杆影响,需要观察CPI发布前后更窄时间区间内的清算分布,以及比特币与其他加密资产各自的清算规模。在这些拆分数据缺失的情况下,主要风险是把跨资产、跨时段的汇总数字误读为单一事件的直接结果,从而高估现有证据能够解释的范围。