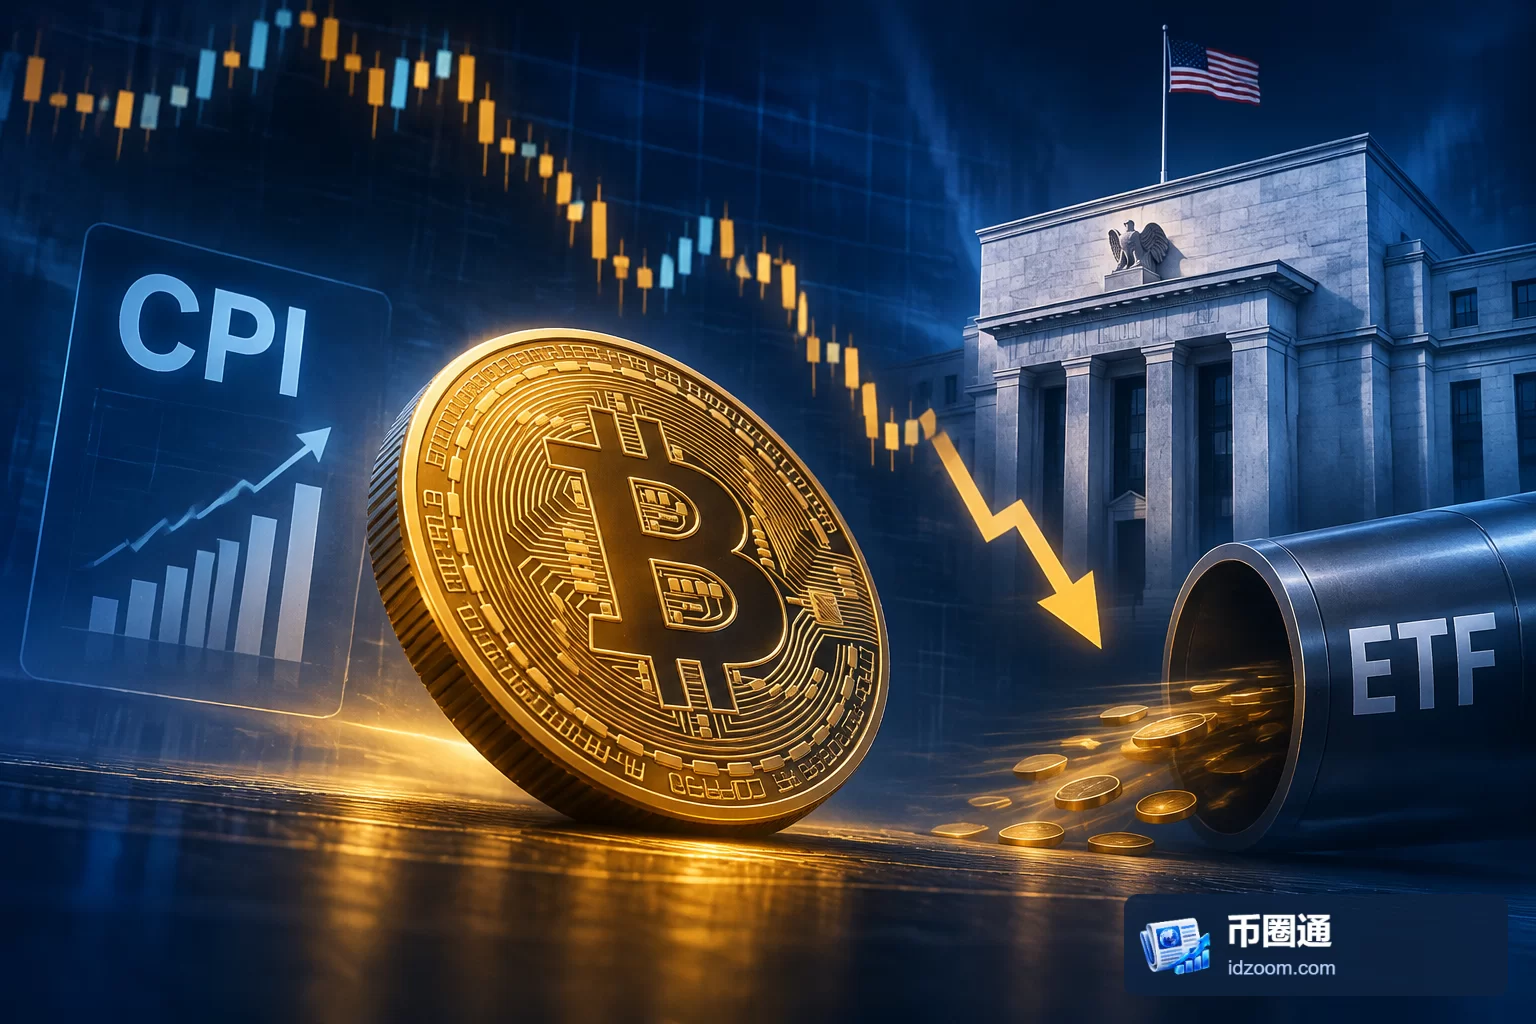
11月10日周二,美国10月消费者价格指数(CPI)高于预期,市场随即提高对美联储12月加息50个基点的押注。比特币在数据公布后由约74,300美元回落至约73,400美元,随后在73,000美元上方较高位置企稳,撰稿时约报73,500美元,过去24小时下跌约1%。此次波动需要结合利率预期和现货基金需求理解。
通胀超预期,关键在加息幅度的重新定价
10月美国CPI环比上涨0.4%,高于经济学家预期的0.3%;剔除食品和能源后的核心CPI环比上涨0.3%,同样超过0.2%的预期。食品、能源、汽油和住房成本分别环比上涨0.5%、0.7%、1.0%和0.3%。整体与核心指标同时超预期,使市场需要重新评估通胀压力,而不能只把偏差归于能源波动。
这份报告不提供同比通胀率。2025年10月政府停摆导致美国劳工统计局未能收集完整价格数据,缺少可比基础。美国银行在公布前估计,整体与核心同比通胀率分别接近3.8%和2.7%,但这些属于机构估算,不能与本次公布的官方环比数据混用,也不足以单独判断年度通胀趋势。
数据公布后,2年至5年期美国国债收益率当日均上涨至少10个基点,交易员增加了对12月9日会议加息50个基点的押注。此前市场已大体计入25个基点的加息,因此新的压力主要来自加息幅度可能扩大,而非市场突然开始预期加息。
利率影响持有成本,但无法解释全部跌幅
美联储理事克里斯托弗·沃勒在数据公布前数小时表示,他倾向于支持12月加息;若通胀高于预期,应考虑加息50个基点。他还认为,在这种情况下仅加息25个基点会带来信誉风险。这番表态为交易员理解数据提供了政策参照,但个人立场和市场押注都不等于最终决议。
利率上升会提高持有不直接支付利息资产的机会成本,这是通胀数据能够影响比特币需求的一条传导路径。此次债券收益率与比特币的即时反应,与这种机制相符,但不能据此认定所有卖压都来自同一个原因。
比特币在数据发布前已经走弱,自协调世界时零点起跌约1.4%。上周五强劲就业报告公布后,利率预期也已构成压力。因此,约74,300美元至73,400美元的发布前后波动,应与此前走势、过去24小时跌幅分别理解;这些不同时间窗口不能直接相加,也不能全部归因于本次CPI。
ETF净流出显示需求承接不足
现货比特币ETF(交易所交易基金)的资金变化提供了另一个观察角度。11月9日,美国现货比特币ETF合计净流出2.01亿美元,其中贝莱德旗下iShares Bitcoin Trust(IBIT)流出2.132亿美元,连续第七个交易日遭遇赎回。
IBIT单只基金的流出额高于整个类别的净流出额,意味着其他产品合计提供了部分净流入抵消,不能把其赎回规模当作全市场净流出。与此同时,贝莱德表示,将比特币以实物方式换成IBIT份额的需求达到纪录水平。
这两组信息可以同时成立:实物转换需求描述参与者采用何种方式交换资产和份额,净流量则反映统计期间申购与赎回抵消后的结果。转换活动活跃,并不能直接证明新增资金正在进入。判断基金渠道是否恢复承接力,需要看持续的合计净流量,而非单项业务活动的纪录。
当前证据指向双重约束,后续看政策与资金验证
从现有数据看,比特币同时面对更高的利率预期和ETF净流出:前者改变持有资产的相对成本,后者显示基金渠道尚未形成净资金支持。这比仅用“通胀公布导致下跌”更能解释其脆弱性。不过,两类压力同时出现,并不足以量化各自贡献,更不能据此推导后续价格路径。
接下来可观察11月13日的生产者价格数据,以及11月18日公布的美联储10月会议纪要,检验50个基点加息押注是否获得更多支持;基金端则需关注净流出是否持续、是否扩散至更多产品。具体风险在于政策预期继续调整时,基金需求仍无法抵消赎回。单次数据、官员表态或一天的资金变化,都不足以确认这种组合会持续多久。