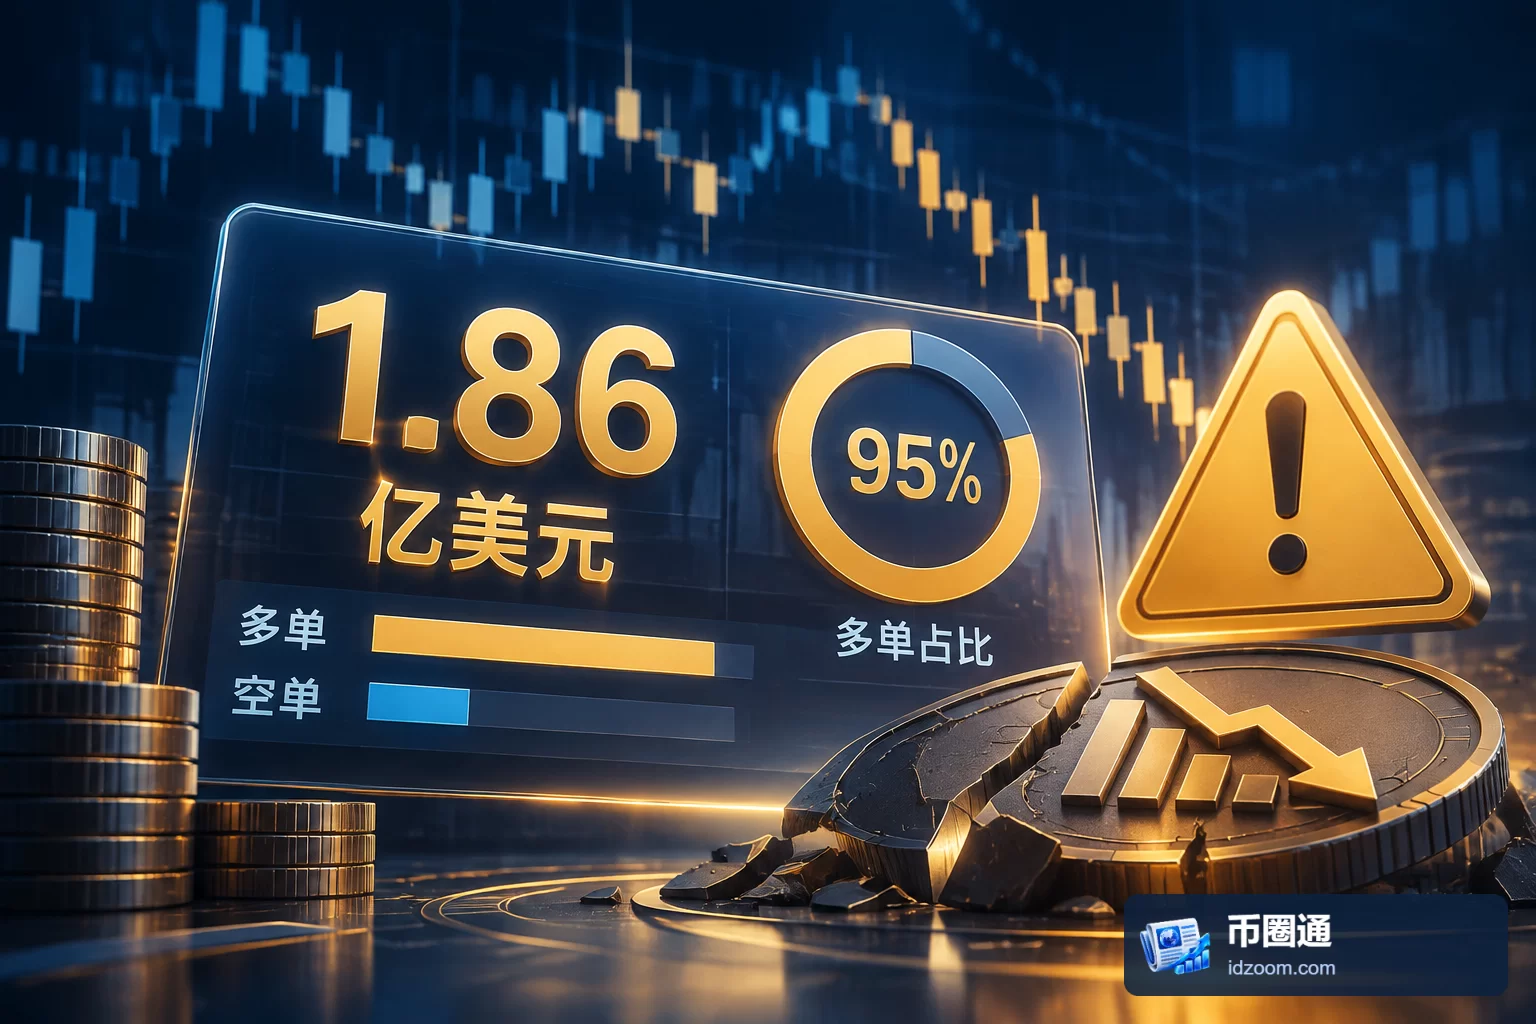
Coinglass在2026年11月10日的统计快照显示,过去一小时全网爆仓约1.86亿美元,其中多单约1.77亿美元,空单852.32万美元。按披露的总额估算,多单占比约95%,强制平仓明显集中在多头一侧。不过,同一组数据中的币种分项合计超过全网总额,限制了对爆仓结构的进一步判断。
多单占比约95%,反映杠杆仓位承压
爆仓通常指杠杆仓位因保证金不足而触发强制平仓。它衡量的是被强制平掉的仓位规模,不能直接等同于投资者实际损失,也不代表有同等金额的资金撤出市场。
以1.86亿美元为分母,多单爆仓占比约为95.2%;多单金额约为空单的20.8倍。两项指标共同说明,在这一小时的统计窗口内,触发强平的风险主要落在做多仓位上。这是对已发生仓位处置的描述,不能据此推导所有多头投资者的损益,也无法单独判断现货市场的交易状况。
多单与空单金额相加约为1.855亿美元,与1.86亿美元的总额接近,差额可以落在数字取整范围内。因此,方向分项至少在算术上大体支持“多头爆仓占主导”的判断。
币种合计超过总额,不能直接计算占比
币种分项列出的ETH爆仓金额为1.19亿美元,BTC为8637.89万美元。两者相加约为2.054亿美元,比披露的全网总额高出约1937.89万美元。这一差额明显大于多空分项与总额之间的取整差异。
如果这些数字采用同一时点、同一时间窗口和同一统计范围,作为全网总额组成部分的两个币种,其合计不应超过总额。目前这组信息无法解释差异来自何处,因此不宜将ETH、BTC金额直接除以1.86亿美元,作为可靠的币种占比,也不宜将它们与全网金额再次相加。
我们的判断是,这组数据较有依据的分析重点,是多空方向上的不对称,而非币种集中程度。前者有相互接近的总额和分项支持,后者存在明确的加总冲突。区分两类证据的强弱,比用所有数字拼出一幅看似完整的市场图景更重要。
强平可能放大交易压力,但规模不等于原因
多头仓位触发强平时,平仓处置可能增加相关合约的卖出压力。如果短时间内大量仓位接近保证金要求,而盘口承接不足,强平与价格波动可能相互强化。这解释了为什么集中爆仓值得关注,但是否形成这种反馈,还取决于仓位分布、保证金条件和交易深度。
单个小时的爆仓金额无法识别最初触发波动的原因,也无法区分主动减仓与被动平仓在整体交易中的比重。将爆仓直接解释为某类投资者集中撤资,或者据此认定市场已经完成去杠杆,都超出了这些数据能够支持的范围。
后续应核对统计窗口与剩余杠杆
“过去一小时”是随采集时点移动的窗口,本次数字应放在11月10日发布时的语境下理解。它既不是全天累计值,也不能与其他时点的一小时数据直接累加,否则可能重复计算重叠时段。
进一步评估风险,首先需要核对全网总额与币种分项的采集时点和覆盖范围。其次,若要判断强平之后还剩多少杠杆压力,需要结合后续公开的未平仓合约规模、保证金变化和交易深度。当前快照能够说明这一小时多头强平占主导,却不足以证明杠杆风险已经释放完毕;币种金额的口径冲突,则是使用这组数据前应优先解决的问题。