半导体领跌,政策表态与资本开支之间仍有距离
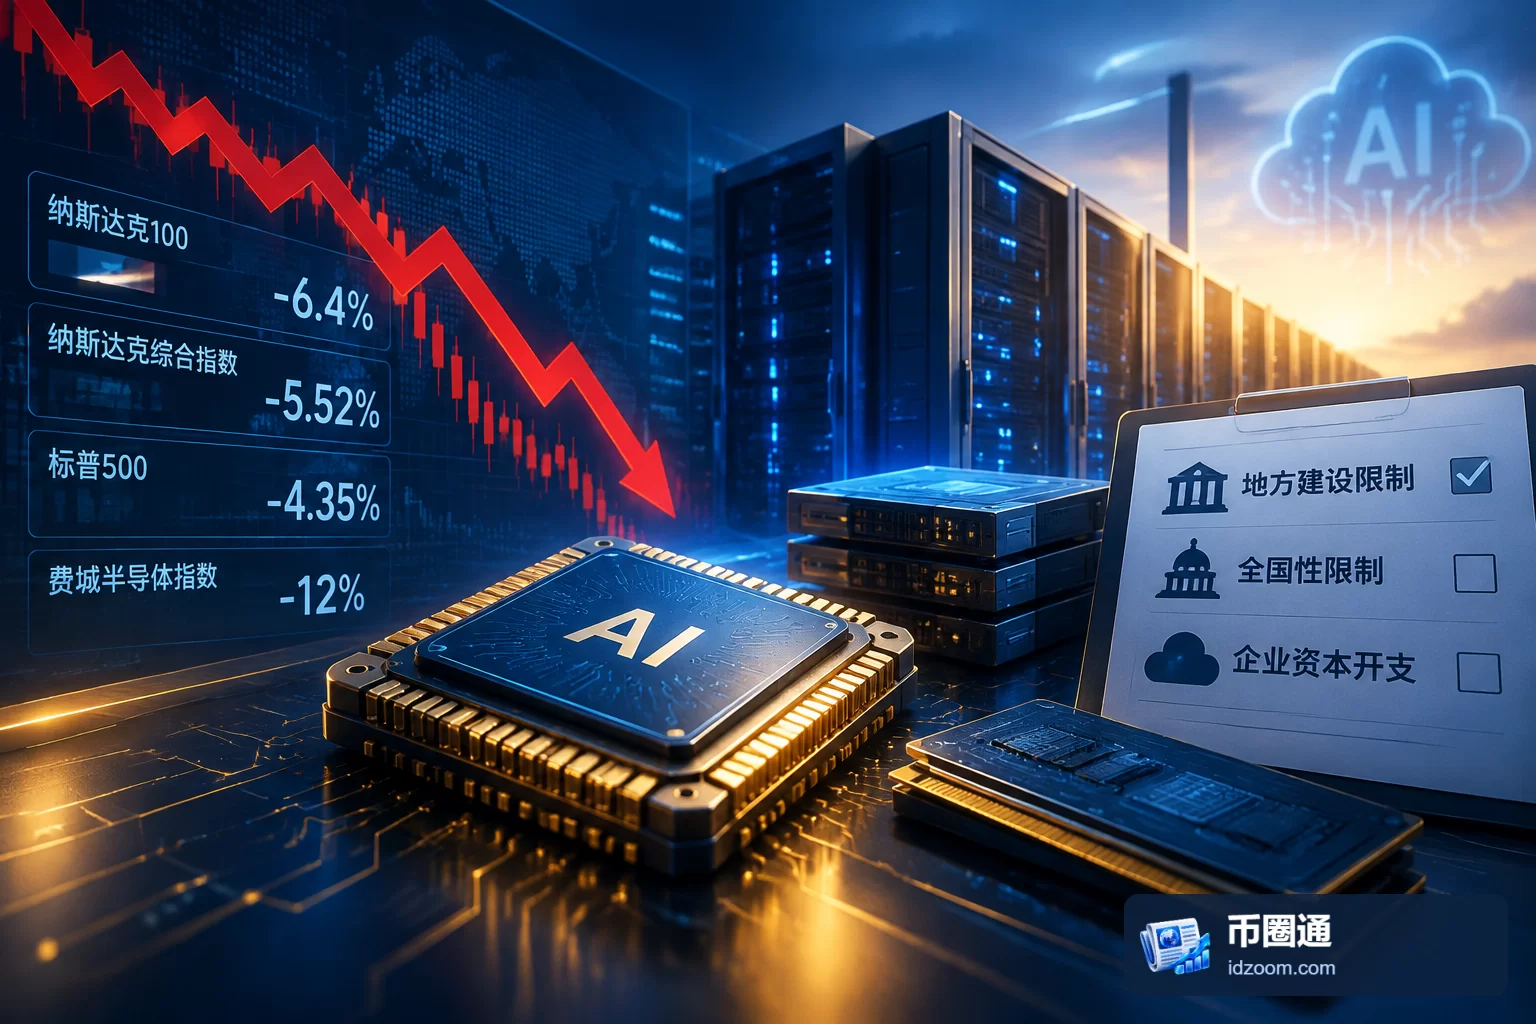
11月5日,美股AI硬件板块遭遇集中抛售:纳斯达克综合指数下跌5.52%,纳斯达克100指数跌约6.4%,标普500指数跌4.35%,费城半导体指数跌12%。这轮下跌需要辨别的核心问题,是数据中心建设阻力是否已经改变企业投资安排,还是股价先行反映了这种可能性。
政策层面的变化是,多地限制数据中心建设的地方措施获得通过。Redbud Consulting追踪的44项措施中有38项通过,另一统计口径为41项中40项通过;相关出口民调显示,76%的受访选民反对在所在社区建设数据中心。两组措施统计范围存在差异,不宜合并为统一的全国通过率。
桑德斯随后呼吁“立即全国暂停数据中心建设”。截至文中所述时间,这仍是政治主张,尚无进入国会审议程序的法案文本。地方建设阻力、全国性限制和云厂商削减资本开支,是不同阶段的事件。前两者可能影响未来项目,但现有信息尚不足以确认硬件订单和盈利已随之下修。
存储跌幅更深,体现预期压力而非订单结论
个股表现呈现明显差异:英伟达下跌9.26%,AMD跌17.26%,美光跌17.46%,西部数据跌17.35%,闪迪跌22.26%。存储股承受的价格压力大于英伟达,但AMD的跌幅也接近美光,不能据此把整个GPU环节视为相对稳固。
数据中心投资会通过服务器、GPU和存储采购影响供应商收入,因此,建设限制具备向硬件盈利传导的路径。不过,股价跌幅同时包含投资者对未来增长和估值的调整,无法单独量化订单损失。将这次下跌直接定性为“AI需求崩塌”,超出了现有证据;反过来,把它确定归因于拥挤仓位去杠杆,也需要资金和持仓数据支持。
更有解释力的判断是:市场正在提高对数据中心投资不确定性的定价。要判断这种调整是否会演变为基本面变化,还需观察具体限制条款、项目延迟,以及微软、谷歌、亚马逊和Meta等企业的资本开支指引。政策表态影响预期,企业投资安排才决定采购压力能否真正落到产业链。
盘后修复尚未覆盖日间跌幅,财报带来个股分化
截至北京时间11月6日8时40分,美光盘后上涨5.1%,闪迪上涨4.8%,AMD上涨4.4%,英伟达上涨2.0%;QQQ较收盘回升0.93%,纳斯达克100指数期货转涨约0.4%。这些修复尚不足以抵消上述股票日间的跌幅,而且盘后与正常交易时段的流动性不同,不能仅凭盘后上涨确认趋势反转。
同一天,公司财报也使部分股票脱离板块走势。AppLovin在11月4日盘后披露,第三季度营收21.85亿美元,同比增长55%;净利润14.39亿美元,同比增长72%;自由现金流14亿美元。11月5日,该股盘中上涨31.04%。这里的31.04%是盘中表现,不能作为收盘涨幅使用。
Cloudflare则在11月5日正常交易时段下跌8.03%,盘后发布第三季度财报后上涨15.1%。公司季度营收为7.825亿美元,同比增长39%,非公认会计准则经营利润率为18%,当前剩余履约义务同比增长37%。两家公司的表现说明,板块风险偏好下降期间,企业自身的收入、利润和现金流信息仍可能触发独立定价;但这两个案例不足以证明资金已经全面转向AI应用端。
跨资产表现限制了“全面流动性危机”的解释
股票之外,11月5日黄金上涨0.99%,美元指数在101.49附近持平,十年期美债收益率由4.883%降至4.837%,下降4.6个基点。WTI原油上涨2.72%,但此前一天刚下跌8.29%,单日回升不能直接解释为需求改善。
这些变化没有呈现所有资产同步遭到抛售的图景,因此,仅凭科技股的大幅下跌就认定发生全面流动性危机,证据不足。不过,跨资产表现也不能排除股票内部存在保证金压力或被动减仓。
整体看,当前可观察到的是AI硬件价格承压、盘后部分修复,以及财报驱动的个股分化。判断下一阶段变化,应把政策进展与企业投资安排对应起来:若限制措施落地并伴随资本开支下调,盈利预期才有更直接的下修依据;若投资计划维持,股价调整与实际采购之间的落差就仍需重新评估。