市值缩水衡量估值变化,并非等额资金撤离
2026年11月5日,加密市场总市值在约四小时内减少1400亿美元,降至约2.53万亿美元。短时间内的集中下跌,使杠杆仓位是否进一步放大价格波动成为本轮行情的关键观察点。
理解这一数字,首先要区分市值与资金流量。总市值随资产价格重新计算,1400亿美元的减少反映整体估值收缩,并不代表有等额现金撤出市场。因此,仅凭市值变化,可以判断下跌的规模和速度,却无法直接确定实际资金流出量或卖盘来源。
历史清算揭示放大机制,不能替代本轮证据
此前两次类似规模的下跌,为理解杠杆风险提供了参照。2025年12月16日,加密总市值减少约1400亿美元后降至3.02万亿美元,当时比特币约为85200美元;2026年6月3日,同等规模的缩水使总市值降至2.37万亿美元,比特币约为65300美元。本轮约2.53万亿美元的市值仍高于后一次事件中的水平。
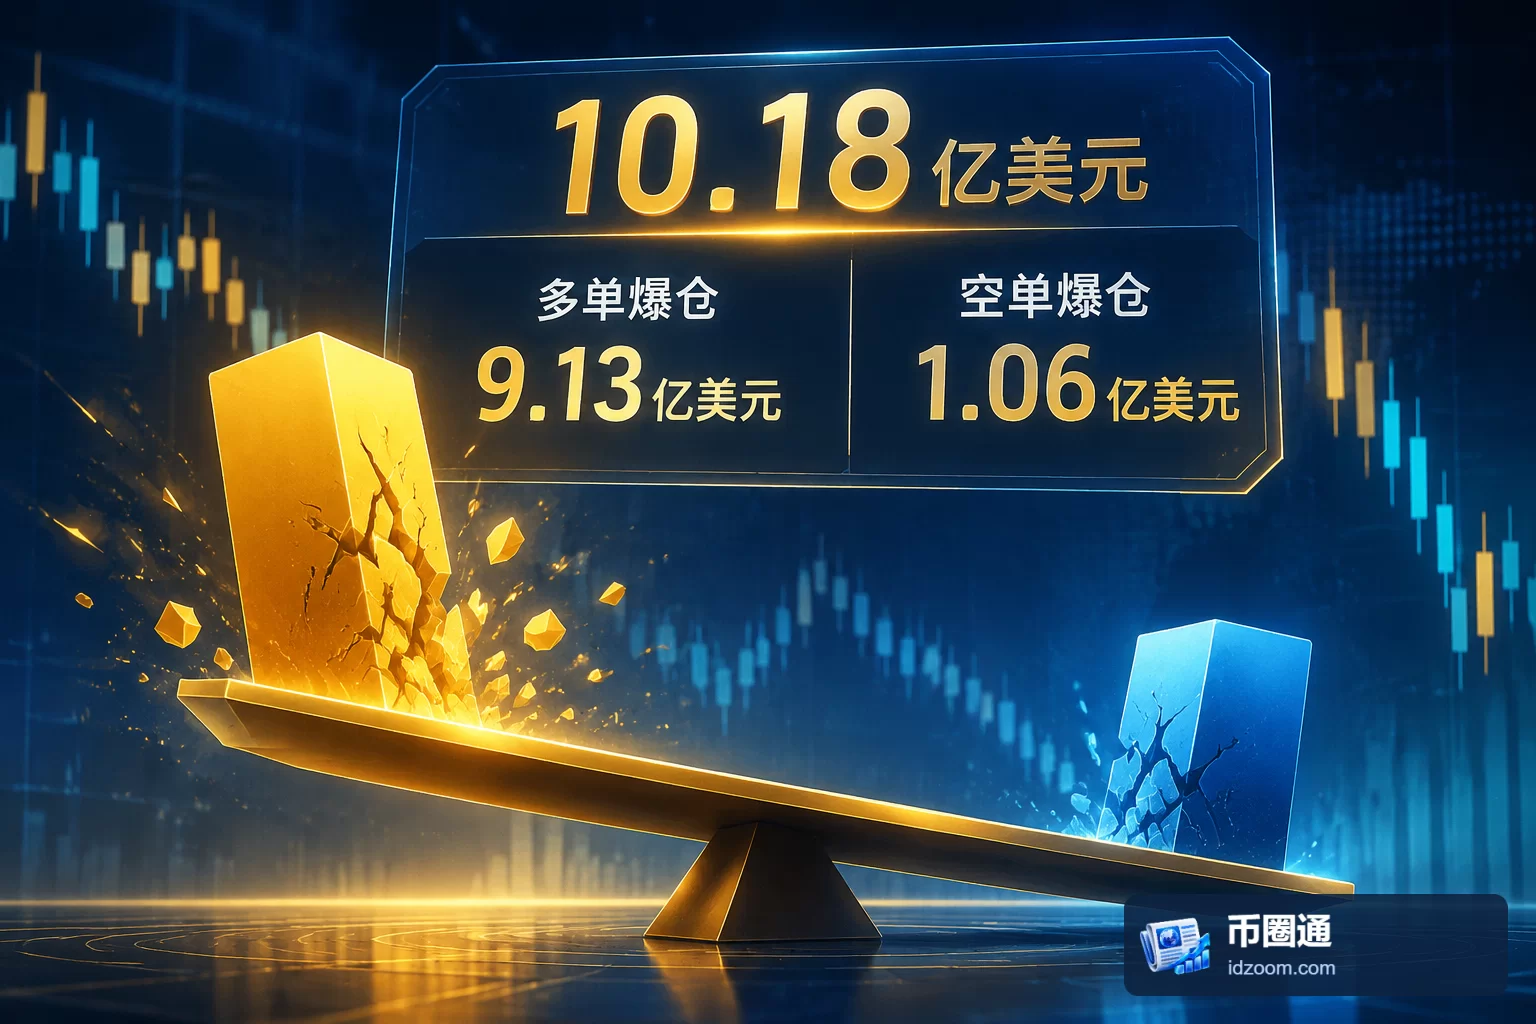
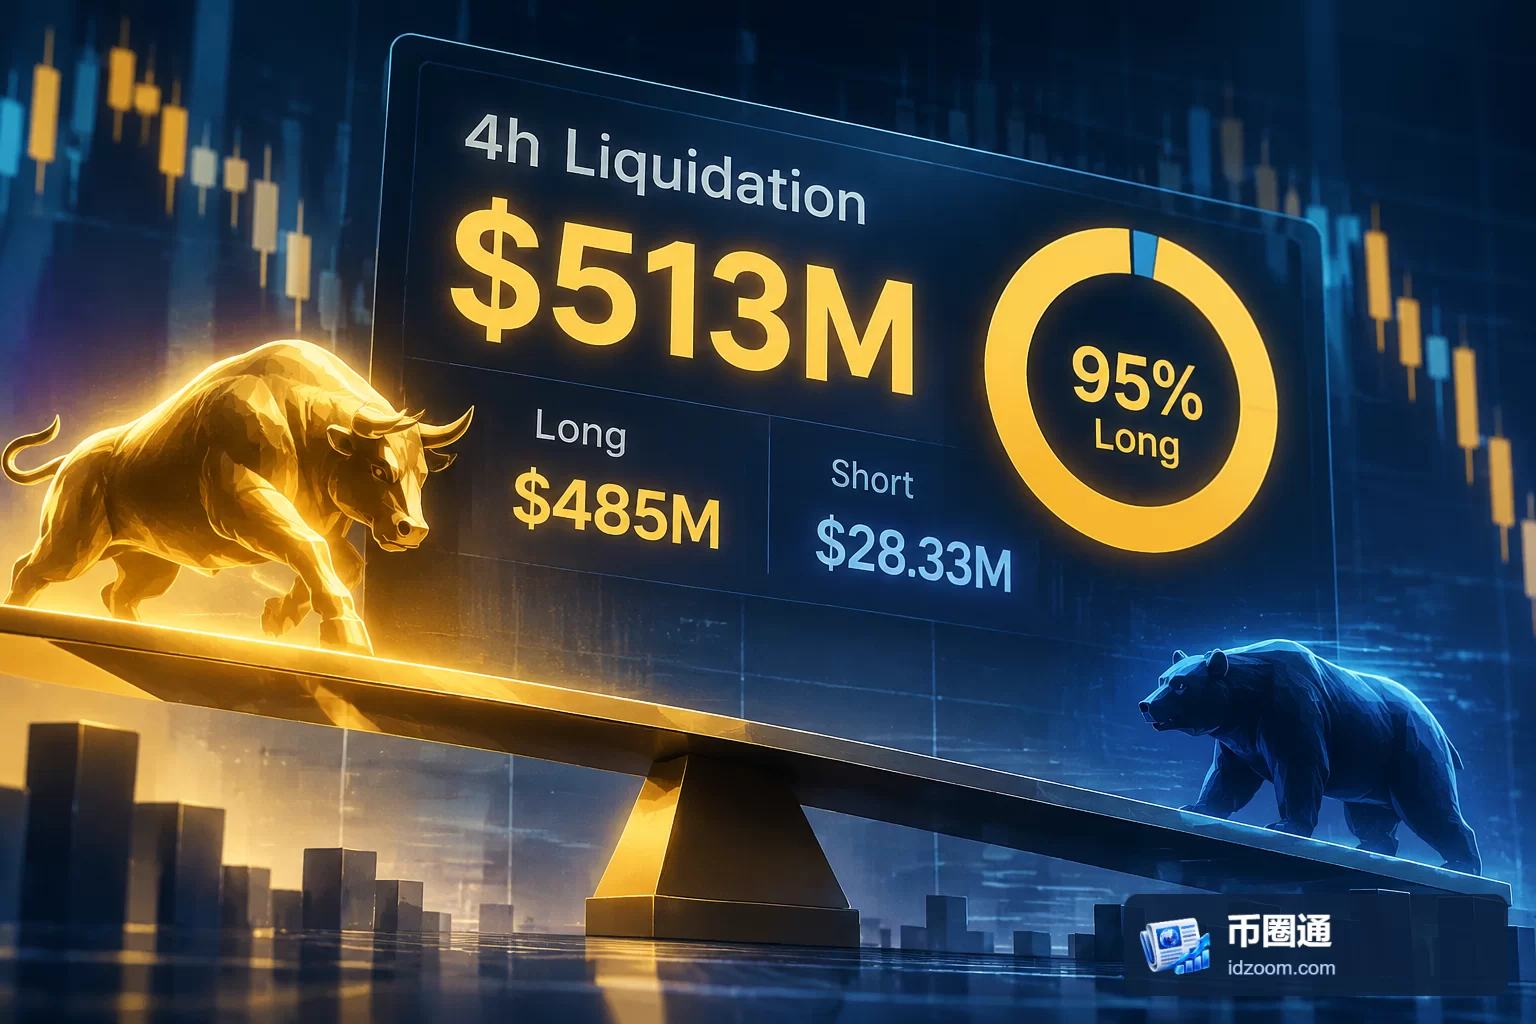
这两次历史事件的清算金额均超过16亿美元,多头仓位在被清算仓位中的占比最高达到89%。这说明,当时押注上涨的杠杆仓位承受了较大冲击,但上述比例和金额不应直接套用于11月5日的行情。
杠杆的放大作用来自强制平仓机制:价格下跌令部分仓位无法满足保证金要求,平仓带来的卖压又可能压低价格,触发下一轮清算。未平仓合约规模越大,潜在受影响仓位可能越多,但这一指标本身并不能证明清算已经发生。
我们的判断是,相同的市值缩水金额不足以证明相同的成因。历史案例支持将杠杆视为潜在放大器,而确认本轮是否形成类似连锁反应,还需要对应时段的清算规模、多空构成及未平仓合约变化。6月3日的市值水平可以作为历史比较基准,却不能仅因曾经触及,就被认定为本轮必然有效的支撑位。