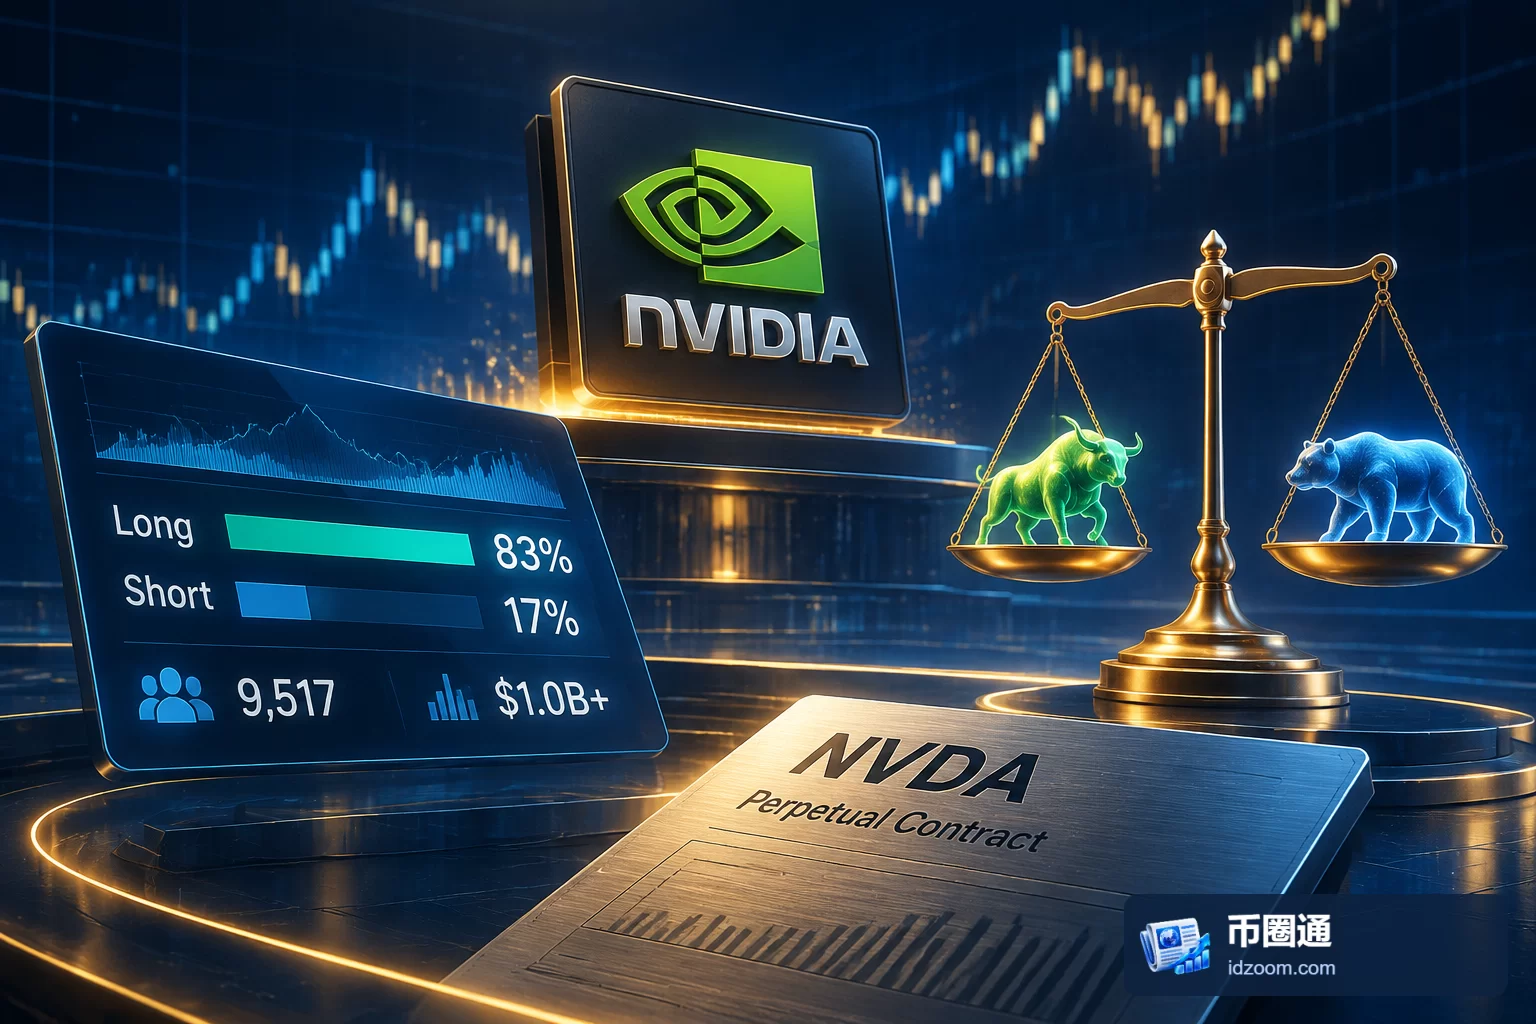
截至2026年11月12日,英伟达(NVDA)已成为Hyperliquid上未平仓合约规模最大的HIP-3市场,持仓规模达5.35亿美元,在平台全部市场中位列第四,仅次于BTC、ETH和HYPE。同日,该市场单日交易量首次突破10亿美元。规模扩张之外,更需要辨别的是:参与钱包的多空分布、做市商的对手方角色,以及多头已经承担的账面损失。
持仓与成交同步扩大,反映两种不同变化
过去7天,NVDA未平仓合约规模增长5.8倍,当前规模约为2026年6月前高2.27亿美元的2.4倍。未平仓合约反映尚未平掉的合约敞口,单日交易量则记录当天发生的交易,两者不能相加,也不能直接理解为新增资金流入。
这一区别决定了如何评价此次扩张:成交额突破10亿美元,说明该市场交易活跃;5.35亿美元的未平仓规模,则意味着仍有相当数量的敞口留在市场中。两项指标共同呈现出交易与持仓的扩张,但无法单凭这些数据判断资金来源、持仓期限,或交易者是否在其他市场进行了对冲。
NVDA进入平台持仓规模前四,说明这一与股票相关的合约市场已在Hyperliquid内部占据较大位置。不过,这里的排名针对平台合约市场,并不代表英伟达股票在证券市场中的成交或持仓排名。
83%的钱包持多单,不等于83%的资金看多
目前共有9517个钱包参与NVDA交易,其中83%持有多单。这个比例以钱包数量为统计基础,不能替换成多头资金占比,也不能等同于独立投资者人数。不同钱包的仓位大小可能相差很大,判断多空结构还需要结合敞口规模。
空头一侧,做市商占空单未平仓合约规模的70%。最大单笔仓位为Jump持有的34.8万股NVDA空单,披露价值约5600万美元,并被标注为非方向性仓位。由此不能把这笔空单直接解读为Jump对英伟达走势的看空判断。
从这些安排看,钱包数量明显偏向多头,与空头主要由做市商承担可以同时成立。我们的判断是,这组数据更能说明参与者角色不同,而不足以证明市场形成了同等强度的方向性分歧。做市商提供交易对手方,与主动押注方向在经济含义上存在区别。
多头平均成本与标记价格已有明显距离
全市场NVDA多单平均开仓价为169.55美元,标记价格为160.66美元,后者低约5.2%;多单未实现亏损合计约1460万美元。相较于单看持多钱包比例,这组成本和损益数据更直接地揭示了多头当前承受的压力。
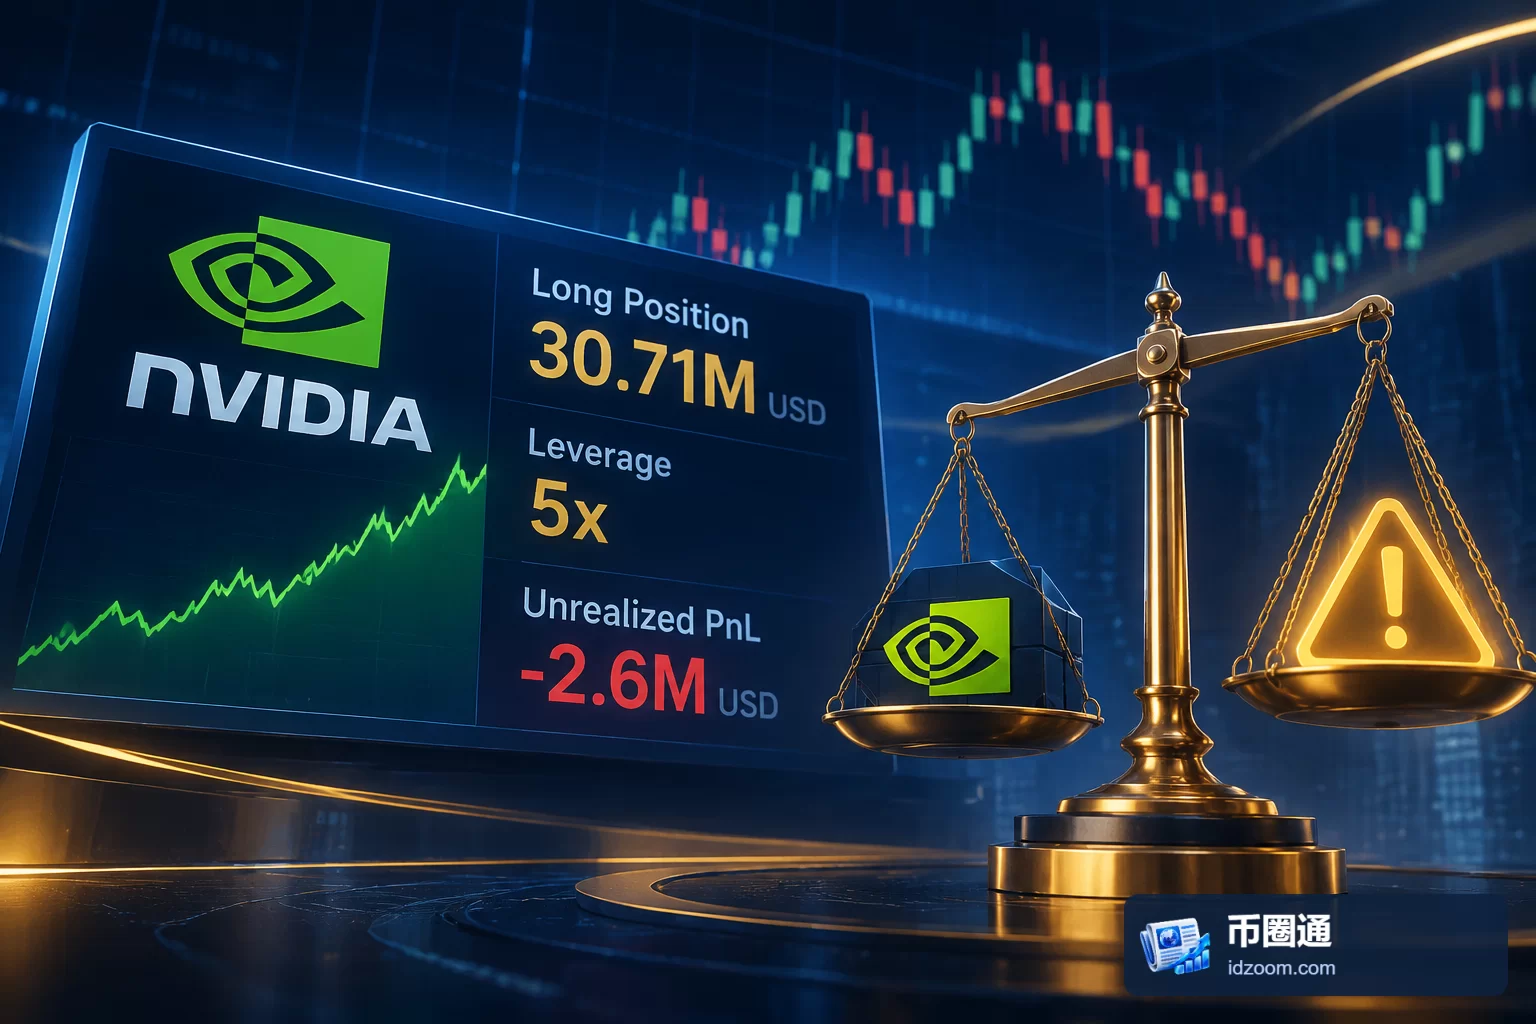
最大方向性仓位来自一个在此前24小时建立19.1万股多单的地址,披露仓位价值约3070万美元,平均开仓价174.43美元,浮亏约260万美元。该地址平均开仓价高于全市场多单均价,因而不能用全市场约5.2%的成本偏离幅度替代其自身损益情况。
标记价格是合约估值与风险管理的重要参考,并不意味着所有仓位都能以该价格退出。未实现亏损也仍是持仓状态下的账面结果,不能直接写成已经实现的交易损失。
规模排名之外,应观察敞口如何被承接
此次变化值得注意的核心,是NVDA合约在迅速扩张的同时,呈现出持多钱包占多数、做市商承担主要空头敞口、多头整体账面亏损的结构。持仓增长本身不足以说明交易者获利,也不足以证明市场具备承接集中退出的能力。
具体风险在于,如果持仓者使用杠杆,账面亏损可能消耗其保证金;但现有数据没有给出杠杆水平、保证金余额和清算阈值,无法据此判断清算距离。后续更有解释力的观察条件,是未平仓规模与成交量是否继续同步变化、做市商空头占比如何调整,以及多头成本与标记价格的偏离是否收窄。这些指标有助于区分持续持仓、频繁换手与风险敞口收缩。