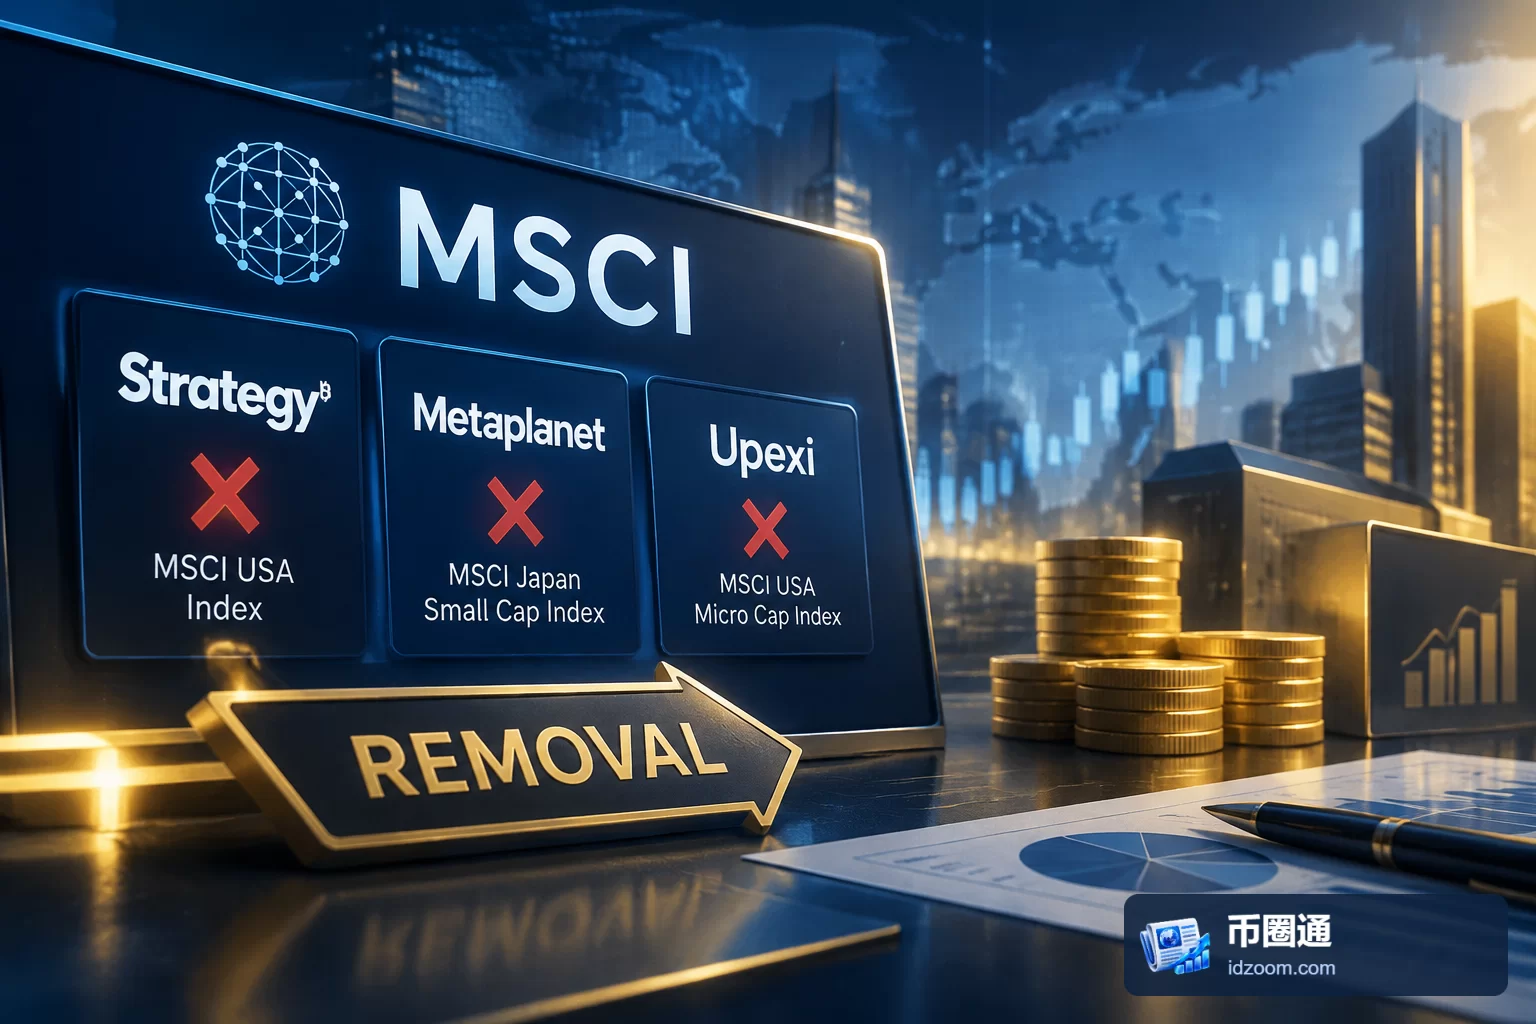
MSCI公布2026年11月指数评审结果,Strategy、Metaplanet及SOL财库公司Upexi将分别退出MSCI USA指数、MSCI日本小盘股指数和MSCI美国微盘股指数,调整于11月30日收盘后生效。此次变化涉及的不只是基金调仓,还包括一个更长期的问题:当企业依靠发行股票积累加密资产时,指数配置与每股资产增长之间是什么关系?
筛选重心从代币占比转向经营属性
此次删除依据是MSCI新采纳的“非经营性公司”框架。2025年,MSCI曾提出将数字资产占总资产比例达到或超过50%的财库公司排除在相关指数之外;2026年1月,该方案暂未实施,审查随后扩展至不同资产类别的非经营性公司。10月15日,新框架获采纳,并在11月评审中执行。
新框架先检查经营性资产,再结合经营开支、经营现金流、公允价值变动和外部融资依赖等指标作出判断。现有成分股如果最近两个年度申报期均未通过筛选,将被删除。这意味着,拥有软件、酒店或消费品业务,并不自动等于满足经营性公司的要求,还要看这些业务与资产、财务表现及融资活动的关系。
我们的判断是,此次调整的关键在于评价对象从单一资产占比扩展到企业整体经营特征。对于主要持有代币、财务表现受资产估值影响较大且依赖外部融资扩张的公司,仅增加持币数量并不能改善指数资格。与此同时,ETH财库公司SharpLink仍处于观察名单,未被纳入此次删除范围,说明不能把三家公司的结果外推为所有加密财库公司同时失去资格。
基金持仓规模不等于实际冲击
删除生效后,跟踪相关指数的基金需要调整股票配置。Strategy此前在咨询回复中披露,跟踪MSCI全球可投资市场指数(GIMI)的基金持有约1300万股MSTR,占其基本股本的3.1%。按11月10日121.07美元的收盘价计算,对应市值约15.7亿美元。
Strategy认为,这部分持仓仅相当于其30日平均日成交量的约60%,调整不会对公司产生重大影响。但成交量体现的是交易活跃程度,不能直接衡量特定方向订单的承接能力。持仓占比、调仓时间分布和交易时点的流动性,共同决定实际影响。
摩根大通2025年曾估计,Strategy被MSCI剔除可能引发约28亿美元卖盘;若其他主要指数供应商跟进,规模可能增至约88亿美元。这是带有条件的估算,与上述基金持仓市值并非同一口径,不能相加,也不能视为已发生的资金流出。Metaplanet与Upexi的影响同样应依据各自基金持仓和股票流动性评估。
持续配置减少如何传导至融资增持
指数退出还有一层持续影响:跟踪相关指数的基金获得新增申购资金后,不再需要按原有权重配置这三家公司的股票。相比一次性调仓,这种配置需求变化与财库公司的股权融资机制联系更紧密。
当股票价格高于每股净资产时,公司通过增发筹资买入资产,在一定条件下有机会提高每股对应的资产。其前提是发行价格、融资成本和新增资产之间的关系能够抵消股本扩张,而非只要持仓总量上升,原股东就必然受益。
如果股票溢价收窄,筹集同样资金通常需要发行更多股份;若发行价格低于每股净资产,增发还可能摊薄原股东的每股净资产。因此,被动配置减少可能改变融资条件,但能否形成实质约束,还取决于其他投资者需求、发行价格及具体融资安排,不能直接认定融资渠道已经关闭。
观察重点是每股资产与实际融资条件
此次指数调整本身不会直接要求三家公司出售加密资产。Metaplanet首席执行官Simon Gerovich已表示,调整不会对公司业务或比特币战略产生重大影响;Upexi尚未公开表态。这些进展应与未来实际融资能力分开判断。
更有解释力的指标是新增融资之后,每股对应资产是否改善,以及为取得资金承担了什么成本。公司持币总量增加,可能同时伴随股份数量扩大,不能仅用总持仓评价股东权益变化。后续应观察11月30日调整落地后的基金持仓、公司披露的增发条款与每股资产变化;其他指数机构是否跟进,也仍是条件,而非既定结果。