1150亿美元换股并购遭遇股价下跌
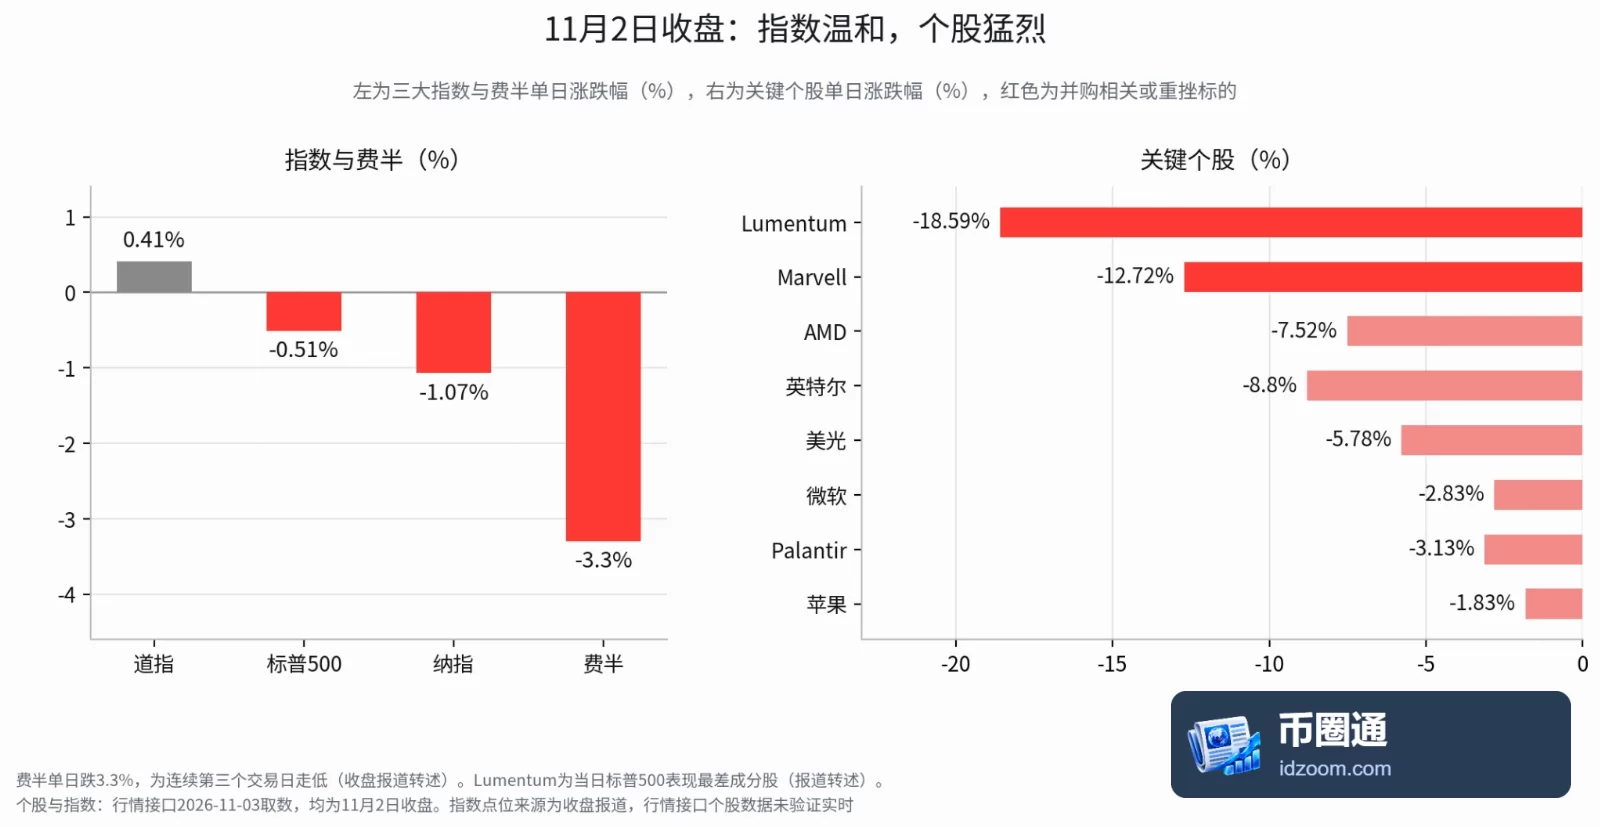
Marvell宣布以全股票方式收购Lumentum后,两家公司股价在11月2日双双下跌:Marvell收跌12.72%,Lumentum收跌18.59%。这笔隐含企业价值约1150亿美元的交易,将光互联产业整合与股东承担的交易成本同时推到市场面前。
根据双方公告,每股Lumentum股票将换取4.5股Marvell股票,较10月28日交易传闻出现前的收盘价溢价约23.9%。交易完成后,Marvell现有股东预计持有合并后公司约67%的股份,Lumentum股东持有约33%。交易仍需获得股东及监管机构批准,预计于2028年上半年完成。
固定换股比例使收购对价随Marvell股价变化。从10月28日至11月2日,Marvell收盘价由251.65美元降至171.41美元,三个交易日累计下跌约31.9%,Lumentum股东可获得的股票价值也随之下降。
业务层面,Marvell的高速电芯片与Lumentum的激光器阵列、光电探测器具有互补性,双方提出超过10亿美元的年化成本协同目标。但股权摊薄、审批进度和整合成效仍是交易需要面对的变量,协同目标尚待兑现。
Lumentum业绩增长未能抵消交易压力
并购公告伴随的抛售,发生在Lumentum交出增长财报之际。公司2027财年第一财季营收为12.63亿美元,同比增长136.5%;调整后每股收益4.57美元,高于市场预期的4.21美元;调整后毛利率53.2%,也超过预期的51.3%。
Lumentum预计下一季度营收为15.75亿至16.25亿美元,高于市场预期,并披露新的NPO/CPO项目订单及超过50亿美元的采购承诺。管理层此前还表示,部分组件产能已排至2029年初。
这些经营数据与股价表现形成反差。对于股东而言,公司当前增长之外,还需评估固定换股对价的波动,以及交易完成后的持股结构与整合结果。
苹果与Palantir同样面临超预期后的回落
11月2日,美股指数表现分化,道指上涨0.41%,标普500指数下跌0.51%,纳指下跌1.07%,费城半导体指数下跌3.3%。AMD、英特尔和美光分别下跌7.52%、8.8%和5.78%。
苹果第四财季营收1144.8亿美元,同比增长12%,高于约1134亿美元的市场预期;每股收益2.10美元,也超过预期的1.99美元。不过,公司整体毛利率从上一季度的50.1%降至47.9%,预计假日季进一步降至45%至46%。
苹果预计假日季营收增长7%至10%,运营费用则将增长11%至13%,达到204亿至208亿美元,主要受到AI相关研发投入增加的推动。其股价11月2日收跌1.83%,盘后又一度下跌超过3%。收入增长与费用增速、毛利率之间的关系,成为财报中的重要观察点。
Palantir第三季度营收23.13亿美元,同比增长约96%,其中美国商业收入9.84亿美元,同比增长148%;调整后每股收益0.44美元,高于预期的0.41美元。公司将全年营收指引上调至85.30亿至85.34亿美元,但股价在盘后短暂上涨后转跌,此前日盘已下跌3.13%。业绩超预期并未直接转化为持续的股价上涨。
AMD财报将检验出货与盈利预期
AMD计划于2026年11月3日盘后公布第三季度财报。市场预期营收约130亿至131亿美元、每股收益约1.95美元。除当季业绩外,MI450芯片与Helios机柜的交付进度,以及2027年数据中心业务展望,也是后续关注重点。
Susquehanna分析师预计,MI450与Helios在9月启动生产出货后,将于2026年第四季度和2027年上半年扩大出货规模,并预测AMD在2027年的数据中心GPU收入有望达到约410亿美元、数据中心总收入约740亿美元,高于华尔街约710亿美元的预期。这些数字属于分析师预测,尚非已经实现的收入;该分析师同时提示,GPU业务快速扩张期间毛利率可能承压。
从换股并购到财报后的股价反应,这批公司的共同观察点已不止于收入增速:交易对价能否稳定、费用增长能否被收入覆盖,以及交付扩张能否转化为盈利,都将影响市场对远期增长的判断。