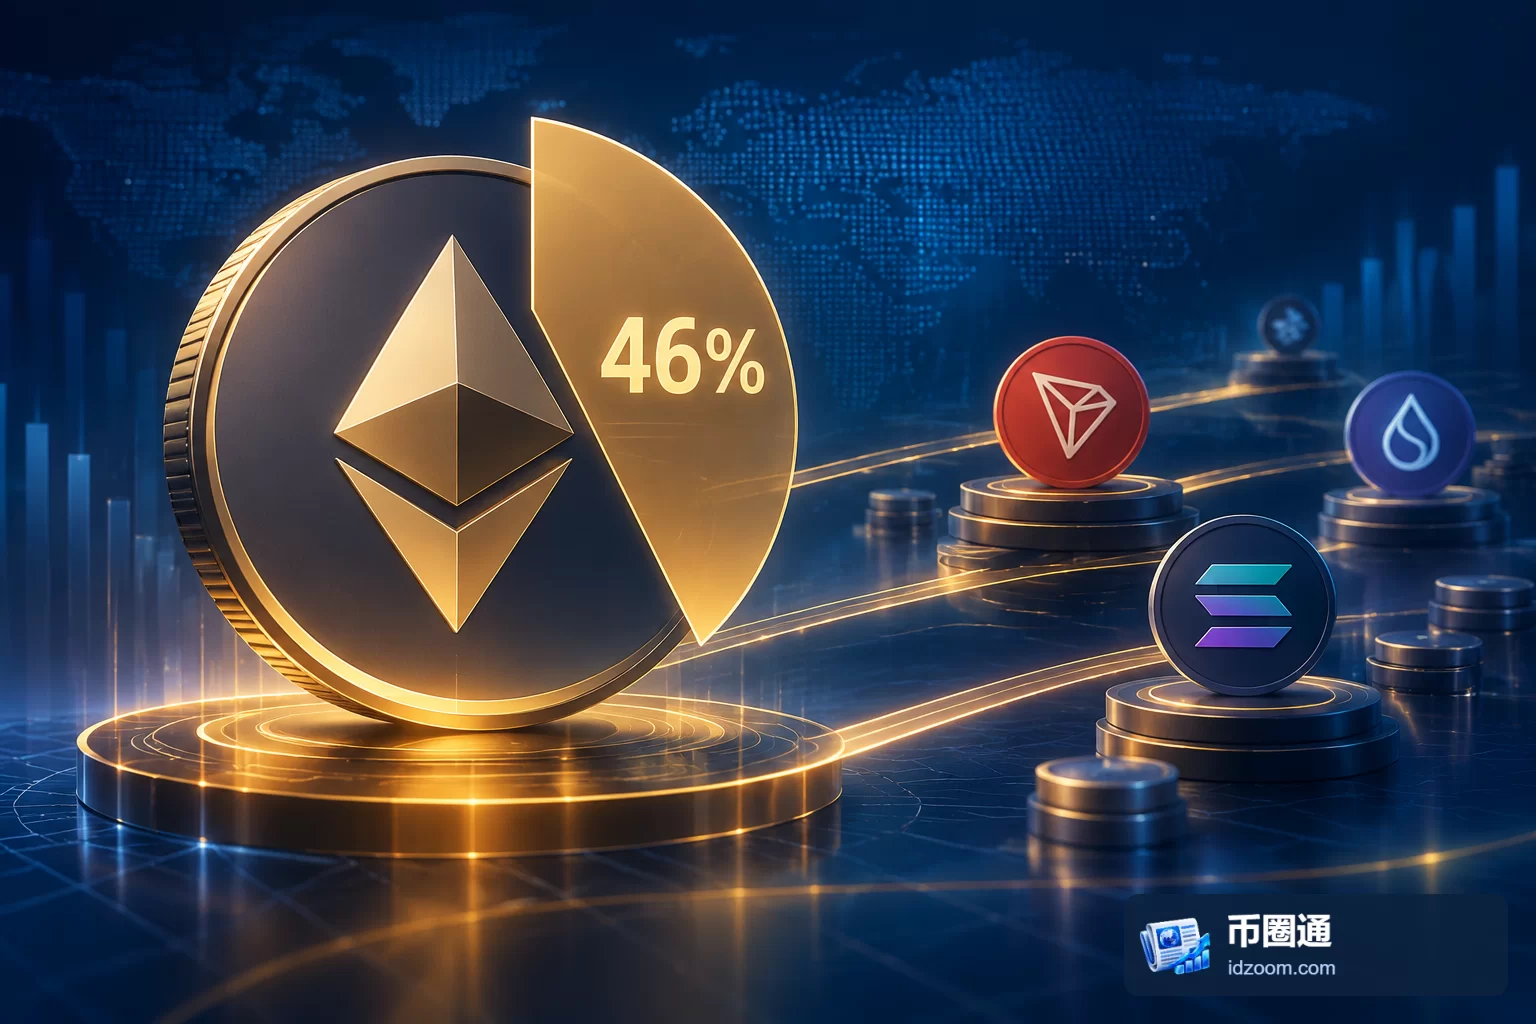
加密分析师 Tom Wan 于11月11日在 X 平台发文称,以太坊在稳定币市场中的供应量份额降至46%,创历史新低。过去一年,以太坊链上稳定币供应量减少325亿美元,全市场总供应量则仅下降约100亿美元。两者降幅的差距,是理解这次份额变化的关键:以太坊的收缩同时伴随着其他链的扩张,不能仅用稳定币市场整体缩小来解释。
325亿美元降幅背后的结构变化
稳定币市场份额衡量的是某条链上稳定币供应量占全市场的比例。它既受该链自身供应变化影响,也受其他链增减影响。以太坊目前占比46%,意味着按这一统计口径,其供应量已不足全市场的一半;“历史新低”描述的是占比位置,并不等于其稳定币绝对供应量也处于历史最低水平。
按同一统计范围计算,全市场减少约100亿美元,而以太坊减少325亿美元,意味着以太坊以外各链的稳定币供应量合计净增加约225亿美元。因此,这组数据反映出两种同时发生的变化:整体供应收缩,以及供应分布向其他链倾斜。只看总量,会低估链间结构变化的幅度。
Tron承接了主要的供应增量
同期,Tron稳定币供应量增加162亿美元,市场份额升至32%。以当前占比比较,以太坊仍高于Tron,两者相差14个百分点;但Tron的供应增长说明,以太坊占比下降并非单纯由其他链共同形成的微小变化推动。
Hyperliquid和Solana的稳定币供应量分别增加16亿美元。此外,2026年新推出的Arc、X Layer、Robinhood Chain、Tempo和Monad等区块链,合计增加约52亿美元。稳定币供应扩张由此呈现多个落点,既包括Tron,也包括这些新增网络。
上述已列出的增量合计约246亿美元,高于依据全市场与以太坊变化推算的约225亿美元非以太坊净增量。这两个数字分别对应部分网络的增量之和与全部其他链的净变化,不能直接等同;其他链的减少以及数据取整,都可能影响两者之间的差额。
供应份额改变,使用活跃度仍需另看
从这些数据看,更有依据的判断是:稳定币供应的链间分布正在变化,以太坊的相对集中度下降。全市场收缩约100亿美元时,部分链仍能增加供应,说明各链面临的供应变化并不同步。这比单独强调46%的纪录更能体现此次变化的结构意义。
稳定币供应可以为链上支付、交易与结算提供资金基础。若新增供应进一步转化为实际使用,相关网络可用于这些活动的资金规模就会扩大。不过,供应增加本身不代表交易量、支付笔数或资金周转速度同步增长;余额停留在链上与频繁参与交易,对生态活动的含义不同。
同样,以太坊供应减少也不能直接解释为用户数量按相同比例流失,更不能据此判断具体应用的使用变化。供应份额适合观察资金存量的分布,若要评价网络的业务承载能力,还需要结合相应的使用指标。
链间迁移的路径与持续性仍待验证
这组数据没有建立以太坊减少的供应与其他链新增供应之间的逐笔对应关系。因此,不能把325亿美元全部认定为从以太坊直接迁出的资金,也不能将其他网络的增长全部归因于承接以太坊用户。不同链上的增发、赎回及跨链安排,都需要进一步区分。
后续更关键的观察条件,是各链供应变化能否持续,以及新增余额是否伴随实际交易和结算需求。对新网络而言,约52亿美元的合计增量还不足以说明每条链的增长规模与使用深度。当前数据足以支持“供应分布更加分散”的判断,但尚不足以确认具体迁移路径、增长原因或长期使用格局。