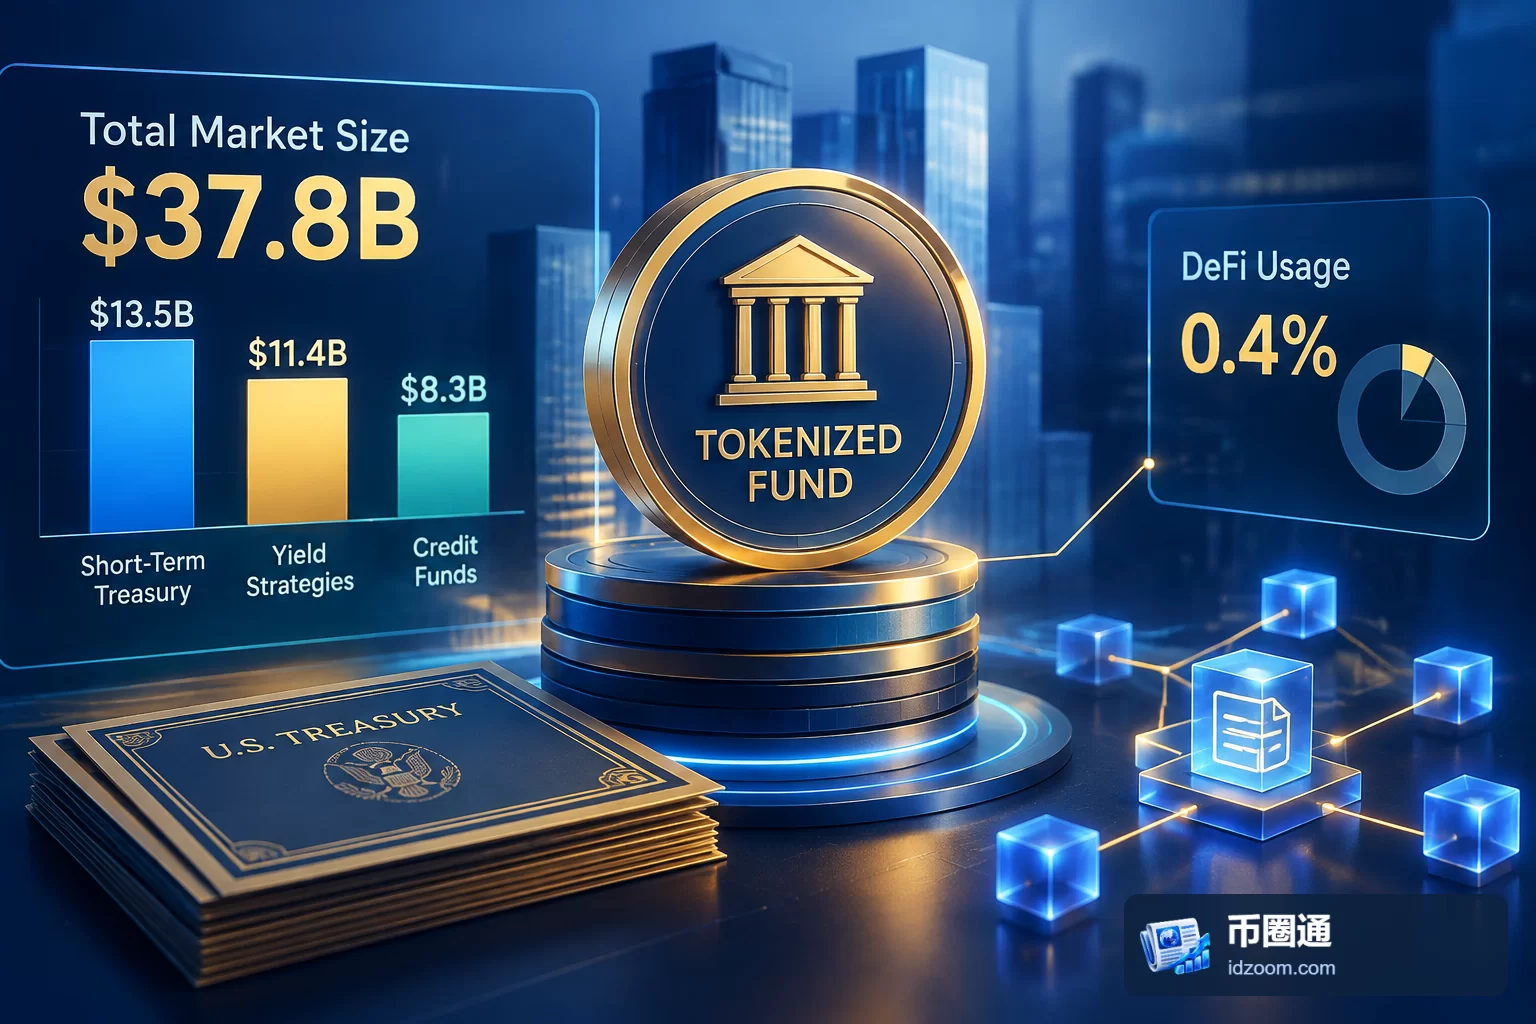
代币化基金的规模扩张,正在与其在链上金融中的使用程度拉开距离。Token Terminal数据显示,截至2026年11月初,这一市场总市值达到378亿美元,较2023年末增长约941%。其中,美国短期国债基金以135亿美元成为最大类别,但其市值中仅约0.4%用于去中心化金融(DeFi)应用。规模领先与应用渗透之间的差距,是理解这轮增长的关键。
短期国债基金领先,现金管理成为重要用途
在Token Terminal的分类中,短期国债基金规模为135亿美元,收益策略类产品为114亿美元,信贷基金为83亿美元。短期国债基金约在2026年4月超过收益策略类产品,改变了此前的类别排名,目前约占代币化基金总市值的35.7%。
2023年末,代币化基金市场规模约为30亿至40亿美元。如今的变化不仅体现在总量,也体现在产品结构:以短期国债为基础的基金成为最大类别,说明现金管理类资产已经占据这一市场的重要位置。但最大类别仍不等于占据市场多数,收益策略和信贷产品合计规模依然高于短期国债基金。
代币化基金把基金份额表示为公共区块链上的数字代币,使份额能够在链上转让和结算,底层储备仍由受监管机构持有。机构对链上现金管理及获取美国国债收益的需求,被视为增长的重要推动因素;不过,规模数据本身不能进一步量化各类需求分别贡献了多少增量。
0.4%的使用比例,区分持有需求与DeFi需求
短期国债基金约0.4%的DeFi使用比例,对应的是135亿美元这一类别的市值,而非全部378亿美元的代币化基金。按这一比例粗略折算,进入DeFi应用的规模约为5400万美元。收益策略和信贷产品的DeFi使用程度则明显更高。
这一差异意味着,购买链上基金份额与把份额投入借贷、交易或抵押系统,是两种不同的行为。持有人可以通过持有基金份额获得底层资产相关收益,并不一定需要进一步参与DeFi。因此,较低的应用比例不能直接解释为这些资金没有用途,也不能把其余份额一概视为闲置。
我们的判断是,现有数据对代币化基金作为链上持有和现金管理工具的需求,提供了比其作为DeFi抵押资产更直接的支持。只有当DeFi使用比例与实际使用规模持续扩大时,才能进一步判断基金扩张是否正在转化为借贷、交易等应用的业务增量。
多家机构进入,产品规模比较仍受口径限制
现有产品已形成多家机构参与的格局。Ondo Finance的USDY估值约为21亿至24亿美元,Circle的USYC约为22亿至27亿美元,贝莱德的BUIDL约为19亿至27亿美元。这些区间来自不同数据来源的估算差异,彼此存在重叠,不宜据此确定三者的精确排名。
摩根大通则于2026年5月在以太坊推出代币化政府货币市场基金JLTXX,资产规模在较短时间内达到数亿美元。这说明传统金融机构仍在增加链上基金供给,但新产品推出与形成稳定的持有规模、使用场景之间,仍有需要持续观察的距离。
从这些安排看,竞争不只体现为谁发行了代币,也在于谁能够承接链上现金管理需求。现有产品规模区间接近,使统一日期、统一统计口径下的比较更有意义;跨来源估值不足以证明某一家已经建立明确优势。
增长质量要看底层权利与应用落地
代币化改变的是基金份额的表示和流转方式,投资者持有的权利仍与具体基金安排及底层资产相联系。链上可转让不自动等于能够随时赎回,也不等于能够被所有DeFi协议接受。评估使用价值时,仍需核对产品的准入、赎回和转让条件,以及相关应用是否实际支持该份额。
后续更有解释力的公开指标,包括短期国债基金相对收益策略类产品的规模变化、JLTXX等新产品的资产增长,以及0.4%的DeFi使用比例是否变化。尤其需要同时观察使用比例和绝对规模:当基金总规模扩大时,即使比例不变,应用中的金额也可能增加。将两者结合,才能区分基金持有需求的扩张与链上金融使用的深化。