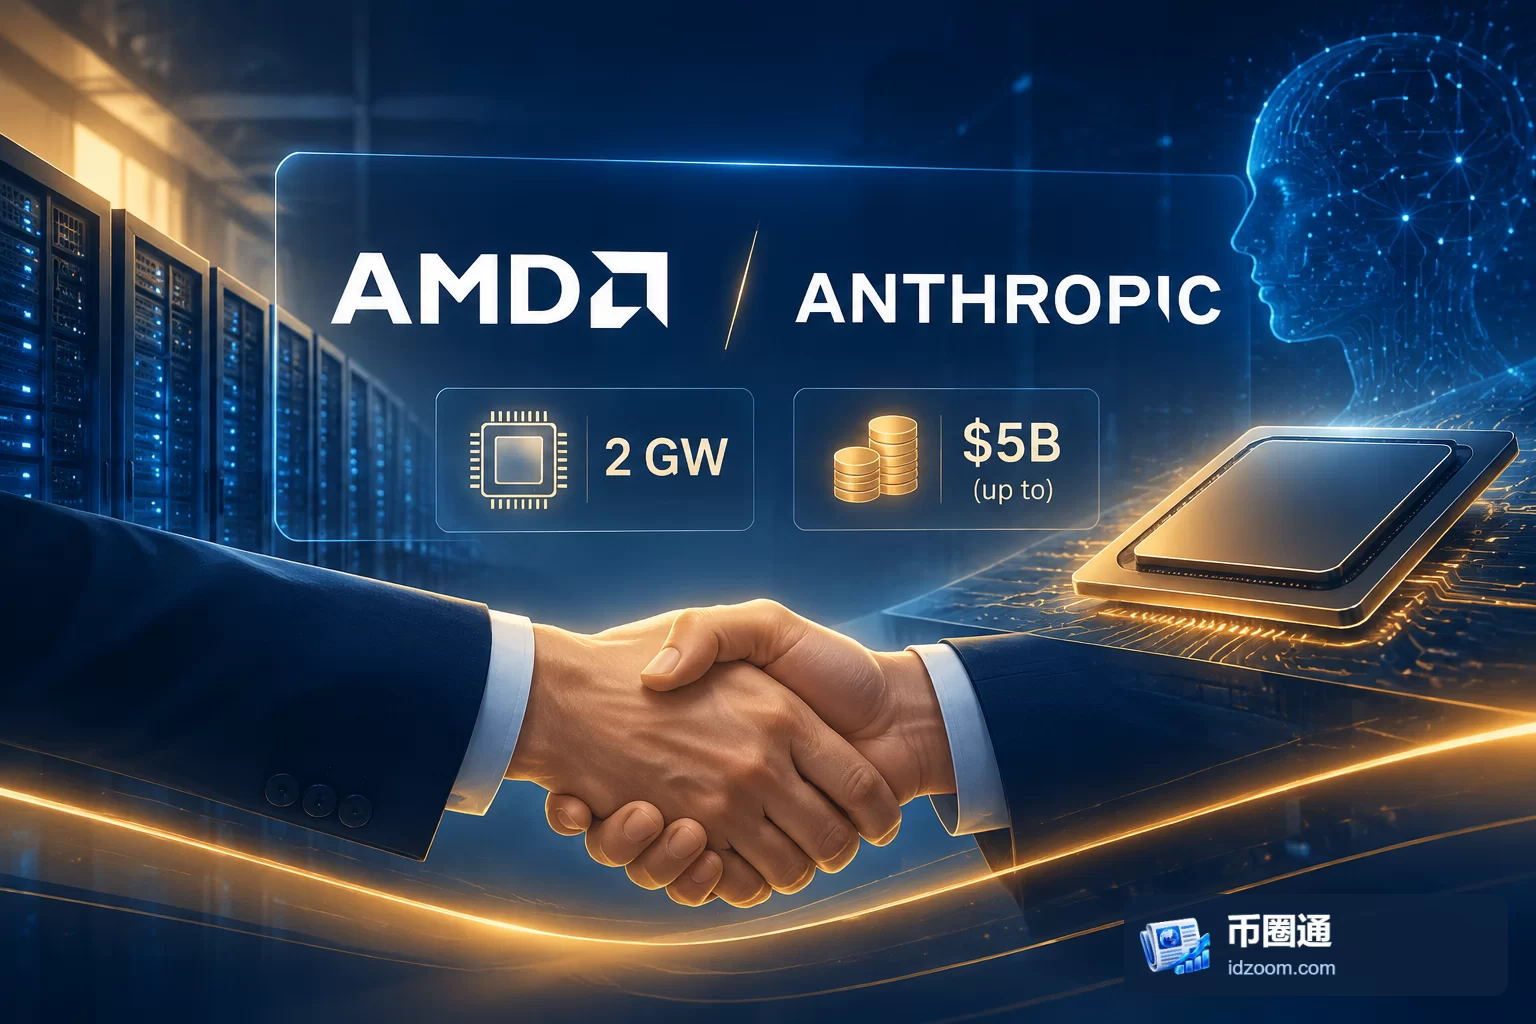
AMD与Anthropic的合作将芯片部署和股权投资绑定在一起:AMD同意购买Anthropic的Class N普通股,最高投资50亿美元,资金随交付及部署里程碑分批投入。这项于2026年7月22日公布的整体协议,还包括最高2吉瓦的GPU部署计划及多年工程合作。判断其意义,需要同时看硬件落地、软件适配和股东权利。
50亿美元是附条件承诺,部署决定出资节奏
Anthropic计划部署最高2吉瓦的AMD Instinct MI450系列GPU,并采用AMD Helios机架级系统。首阶段部署目标为2027年上半年,首个投资里程碑预计于2027年达成,全部投资预计分布至2028财年。
这些安排区分了合作规模与执行进度。2吉瓦是计划部署的上限,50亿美元也是股权投资的上限,两者都不代表已经完成。由于出资取决于具体交付及部署条件,资金投入与硬件落地存在直接联系;若部署延后,相应投资节奏也可能后移。
从这一结构看,协议为AMD取得了进入Anthropic算力供应体系的机会,但规模承诺还需要转化为可运行的系统。首阶段是否按目标启动,比单独关注最高投资额更能检验合作进展。
经济权益与投票权分离,投资方向发生变化
AMD拟购买的Class N普通股没有投票权,但享有与Anthropic Class A股份相同的经济权利。这意味着AMD可获得相应股权经济权益,却不能据此认定其拥有同等的公司表决权。经济参与和治理影响力,是这笔投资中需要分开理解的两件事。
这也不同于AMD此前与OpenAI、Meta的合作安排:在那些合作中,AMD通常向客户提供自身股权认股权证,以换取硬件承诺;此次则由AMD投资客户。资金与股权的流向改变,使AMD同时承担硬件供应商和客户股东两种角色。
我们的判断是,这种安排加强了双方围绕部署的利益联系,但股权投资本身并不能证明硬件业务已经兑现。评价合作成效,仍需分别观察投资条件是否达成、系统是否交付,以及实际部署规模。
ROCm适配决定硬件合作能否进入实际工作负载
双方还将开展多年工程合作,针对AMD的GPU软件平台ROCm优化工作负载。AMD也计划在内部软件开发中使用Anthropic的Claude模型。合作因此覆盖了硬件供应、软件适配和模型应用,而不只是一项设备采购安排。
对于Anthropic而言,新增AMD有助于拓展其计算资源来源,并在现有涉及Amazon和Google的关系之外增加选择。不过,供应商数量增加不等于算力可以直接替换。模型工作负载需要与GPU及软件环境适配,实际效果仍取决于工程合作的落地。
对AMD来说,Anthropic此前并非其算力客户,这项协议提供了新的大规模应用场景。其参考价值要由MI450在Helios系统中的实际部署和ROCm优化进展来支撑,不能仅凭计划容量判断。
上市计划提供背景,不能替代交付验证
Anthropic已于2026年10月26日提交S-1文件,计划在纳斯达克上市,但提交文件并不等于上市完成。公司在H轮融资后估值为9650亿美元,累计承诺的计算与基础设施支出约为8950亿美元。后一个数字是承诺支出口径,并非已经支出的金额。
以这些规模为背景,AMD最高50亿美元的投资只是Anthropic整体基础设施安排中的一部分,不能据此推断其全部资金需求已获得覆盖。同时,融资估值也不能直接说明AMD这笔股权投资的最终回报。
后续最具体的观察点是:2027年上半年的首阶段部署目标能否实现、首个投资里程碑能否在2027年达成,以及上市进程中的进一步披露。交付延期、软件适配不及预期和股权价值变化,分别对应这项合作的执行风险、应用风险与投资风险;三者需要独立评估。