Anthropic 宣布启动拟议首次公开募股(IPO)路演,并已提交与相关证券有关的注册声明,但声明尚未生效。此次融资安排同时涉及公开发行与产业企业同步私募,理解其规模,需要区分公司新股、股东售股和不同类别股份,而上市进展仍受注册程序约束。
路演已经启动,证券发行仍有程序边界
Anthropic 在 X 平台公布路演进展。根据其向美国证券交易委员会(SEC)提交的 S-1 第二次修订文件,IPO 定价区间为每股70至78美元。公司已申请在纳斯达克全球精选市场上市,拟用股票代码 ANT,高盛、摩根士丹利担任主承销商。
路演意味着公司开始向潜在投资者介绍发行安排,但不等于发行已经完成。注册声明生效前,相关证券不得出售,也不得接受购买要约。因此,目前的价格区间、发行数量和上市申请应放在拟议交易框架下理解,不能视为已经落定的融资结果。
公开发行与同步私募,资金口径需要分开
此次拟发行8.25亿股 A 类普通股,其中公司出售约8.01亿股,售股股东出售约2365万股;承销商另有1.2375亿股超额配售选择权。公司发行新股与现有股东出售股份的资金归属不同,前者为公司筹资,后者对应售股股东的出售所得,因此发行总额不能直接等同于公司实际获得的资金。
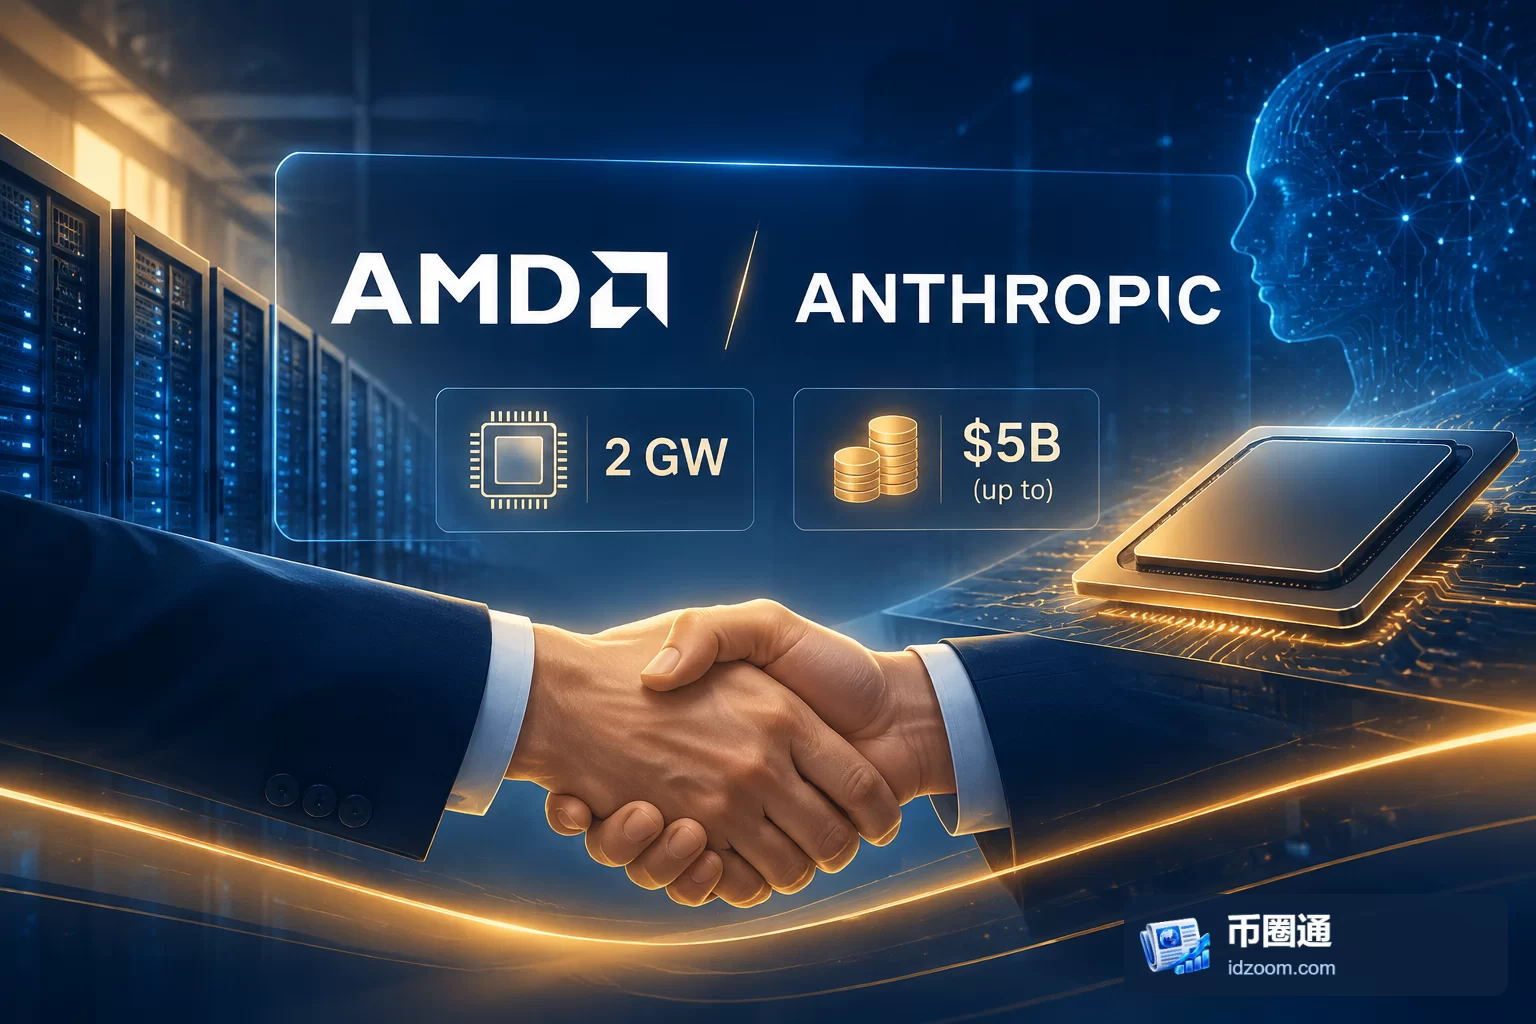
另一项关键安排是同步私募。谷歌、英伟达、AMD、博通、美光、微软及台积电拟以 IPO 发行价,合计认购260亿美元 N 类普通股。其中,谷歌和英伟达各认购约100亿美元,AMD认购约25亿美元。部分董事及其关联实体另有意在此次 IPO 中认购最多3.03亿美元股份,这一意向也不应计作已完成认购。
按每股74美元的区间中值计算,此次 IPO 及同步私募净募资约846亿美元。这是基于特定价格假设的合并口径,并非单独公开发行的净募资额。超额配售选择权也只是额外配售的安排,不能直接按已行使处理。
从这些安排看,判断融资结构的重点不仅是总金额,还包括资金来自公开市场还是同步私募、股份由公司还是现有股东出售,以及对应的股份类别。A 类与 N 类普通股应分别理解;仅凭同一认购价格,无法判断两类股份的权利安排完全一致。
营收与客户扩张,需要用不同指标交叉观察
文件披露,Anthropic 2026年第三季度营收170亿美元,同比增长1127%。截至9月30日,过去12个月贡献收入超过100万美元的客户超过1900家,净收入留存率约900%。这几项数据分别描述季度经营规模、大额客户覆盖面和存量客户收入变化,不能相互替代。
净收入留存率通常用于观察同一批存量客户在比较期间内贡献收入的变化,综合反映扩张、收缩和流失的影响。约900%的指标不代表客户数量扩大至九倍,也不意味着全部收入都来自新增客户。结合大额客户数量,投资者需要分别理解客户覆盖范围与既有客户支出扩张这两条增长路径。
我们的判断是,营收增速与留存率共同提供了业务扩张的证据,但不足以单独证明盈利能力或未来增长的可持续性。营收衡量收入规模,留存率衡量特定客户群的收入变化,两者都不能替代成本、利润和现金流指标。后续判断仍需结合相关经营披露,而不能将高留存率直接外推为持续增长承诺。
账面流动资产与拟募资金不能简单相加
截至9月30日,Anthropic 持有现金及现金等价物956亿美元、短期投资363亿美元,两项合计1319亿美元。这是一个时点上的资产余额,与第三季度营收的期间口径不同,也与尚未完成的融资安排不同。
现有现金及短期投资规模,为评估公司资金基础提供了依据,但尚不足以判断资金可支持经营多久;这一问题还取决于经营现金消耗、投资支出及其他资金义务。将拟议净募资直接加到账面余额上,同样会忽略融资能否完成、完成时间及期间资金变动。
接下来应观察注册声明何时生效、最终发行价格与股数、同步私募是否完成,以及超额配售选择权是否行使。这些公开条件将决定拟议融资如何转化为实际资金,经营层面则需继续检验客户收入扩张能否与成本及现金流表现相匹配。