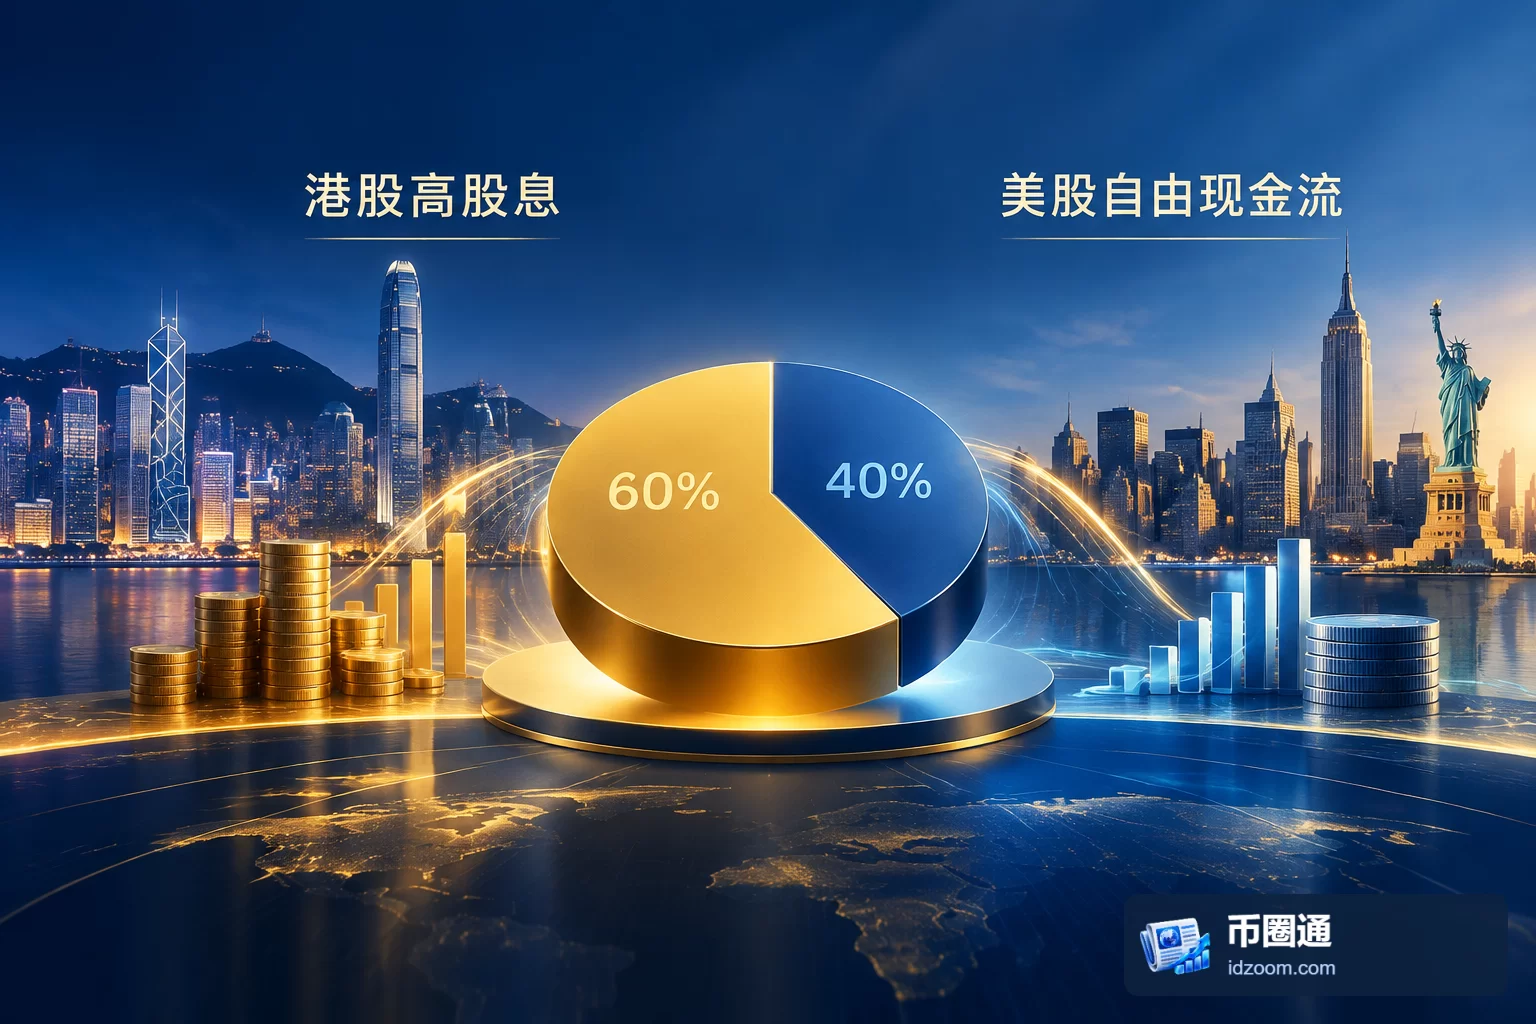
南方东英富时东西股票精选 ETF(03441.HK)把港股高股息与美股自由现金流策略放进同一组合:其跟踪指数约六成配置香港本地高股息股票,约四成配置美国大型公司。这一安排提出的核心问题是,两种都关注企业现金的筛选方法,能否减少组合对单一市场和风格的依赖?答案取决于现金指标的含义、资产之间的差异,以及投资者为分散配置付出的代价。
六四配置如何连接两种现金策略
该指数的香港股票部分按股息率筛选,主要涉及公用事业、金融、工业及地产等行业;美国股票部分则从罗素1000指数成分股中,剔除自由现金流为负、质量较低或波动较大的公司,再选出自由现金流表现较好的100家公司。两地权重由指数规则决定,并非管理人根据市场判断主动调整。
这意味着,产品的主要作用是执行既定筛选和配置规则。即使某个市场短期表现更强,组合也不会因此自动转为集中持有该市场。投资者获得了规则化管理的便利,同时需要接受规则本身带来的行业分布和风格偏向。
“哑铃配置”的分散效果来自两端资产的驱动因素存在差异,但差异不能只凭市场名称判断。港股与美股分属不同市场,并不意味着它们在所有环境下都能互相抵消波动;两部分资产的实际持仓及其共同风险,仍是评估组合的关键。
股息率看分配,自由现金流看能力
股息率是每股现金股息与股价的比值。例如,股价为50港元、过去一年每股派息2.5港元,对应股息率为5%。它描述的是既有派息相对于当前价格的水平,不能直接等同于未来确定可得的现金回报。
股息率还受到分母影响:股价下跌,即使派息不变,股息率也会上升。因此,按股息率筛选可能增加对价格回落股票的配置,但能否形成有效的估值约束,要看企业能否维持派息。如果价格下跌对应经营恶化,表面更高的股息率可能无法持续。派息比率、派息历史及现金流支持程度,需要结合观察。
自由现金流通常指经营活动现金流扣除资本开支后的余额。例如,经营活动产生100亿美元现金,资本开支为30亿美元,自由现金流为70亿美元。它可以用于派息、回购、还债或再投资;自由现金流收益率则以这笔现金相对于公司市值的比例衡量其现金创造能力。
两者的重要区别在于,股息率观察已经分配给股东的现金,自由现金流观察企业可支配的现金。美国公司回馈股东还会采用股份回购,只看股息容易遗漏这部分安排;但现金留在企业手中,也不意味着最终一定用于股东回报。
资本开支会改变筛选结果,未必改变经营质量
2026年市场对AI估值和资本开支的关注,为理解自由现金流策略提供了具体背景。在经营活动现金流相同的情况下,资本开支增加会压低当期自由现金流,进而可能影响相关企业在筛选中的排名。
这种影响首先反映的是现金支出的时间安排,不能单凭一个年度的数字判断投资是否有效。企业集中建设厂房、购买设备时,自由现金流可能暂时偏低;相反,某一年回款集中,也可能使指标显得格外突出。快速扩张企业的自由现金流较低甚至为负,同样不必然意味着经营不佳。
我们的判断是,这一组合更应被理解为对现金实现方式的互补筛选,而非简单的“港股防守、美股进攻”。股息端要求关注分配能否维持,自由现金流端要求关注现金能否持续产生并被合理使用。二者都可能偏向已有现金创造能力的企业,因此并不能覆盖所有增长型公司的投资特征。
这一判断的边界也很明确:仅凭两种筛选指标,无法确认实际分散程度。还需观察成分股调整后,行业集中度是否变化,以及两部分持仓是否同时受到相近因素影响。
历史回撤与基金实际回报需要分开衡量
根据发行人资料,截至2026年9月30日,该产品跟踪指数的年初至今总回报约为30.8%,过去一年收益率约为36.7%;过去一年最大回撤约为8%,低于同期纳斯达克100指数、恒生指数及标普500指数。最大回撤衡量观察期内从高点到随后低点的最大跌幅,这组数据说明的是特定历史区间的表现。
产品与指数也有不同口径。发行人资料称,03441自2025年11月纳入ETF通以来累计上涨超过30%,回报率在所有南向通ETF中排名第一。这一产品区间表现,不能与指数年初至今或过去一年的数据直接替换使用;基金实际回报还会受到费用和跟踪误差影响。
分散配置的取舍是,某一端资产强势表现时,只有部分资金参与;两端同时承压时,也不能依靠固定比例消除损失。具体还应检查港股部分的行业集中、派息可持续性,以及美股部分自由现金流的跨年度稳定性,同时关注利率、汇率、买卖价差和成交量。
对这一产品而言,后续更有解释力的公开信息是成分股与权重变化、现金指标是否持续、实际跟踪表现和派息安排。它们能帮助判断规则是否仍在实现预期的配置功能,而近期收益排名本身不足以回答这些问题。