科技权重承压,道指与等权标普上涨
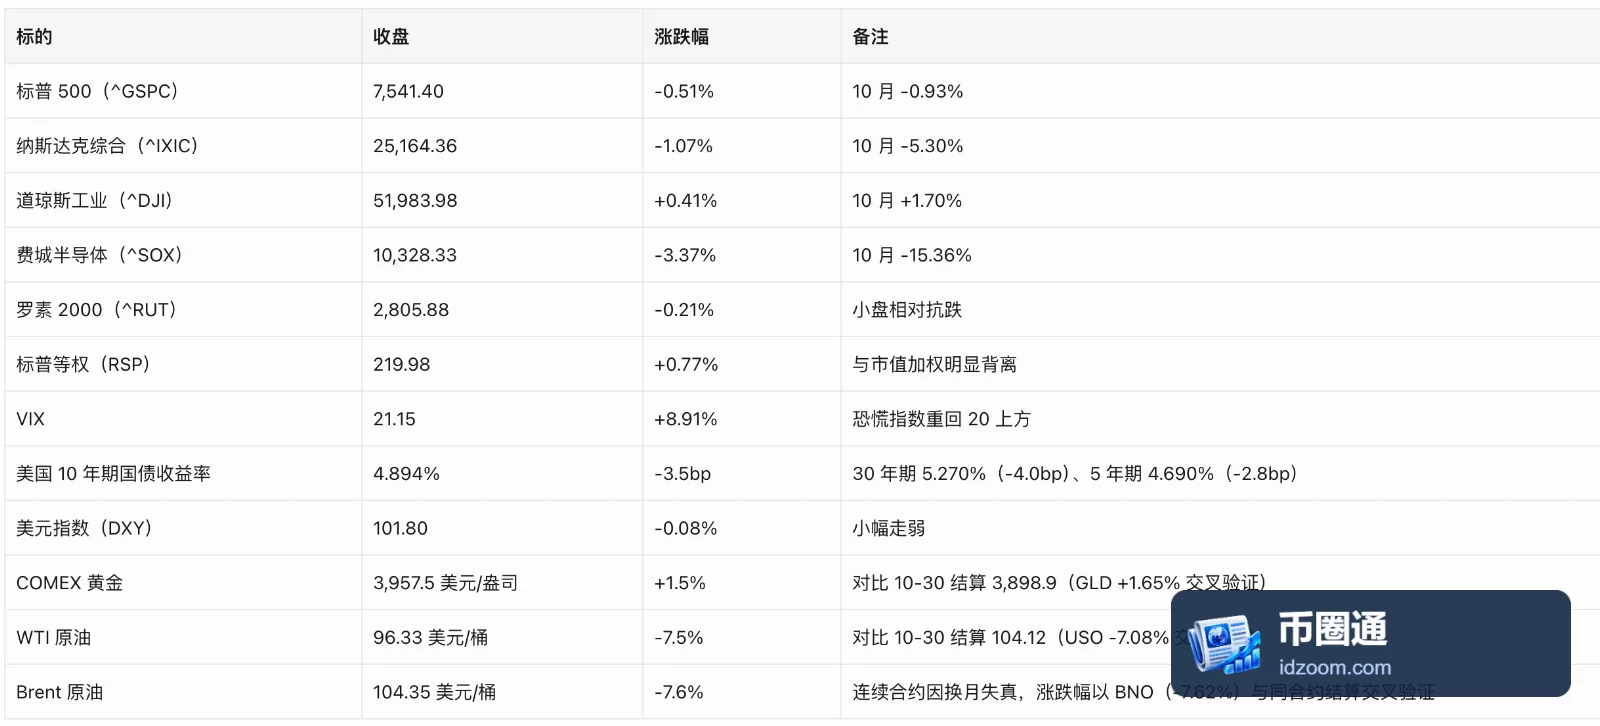
美东时间2026年11月2日,美股主要指数表现分化。纳斯达克指数收于25,164.36点,下跌1.07%;费城半导体指数下跌3.37%,收于10,328.33点。道琼斯指数则上涨0.41%,收于51,983.98点,等权标普ETF(RSP)上涨0.77%。
板块表现显示,跌势主要集中在科技与能源领域。科技板块ETF(XLK)下跌2.95%,能源板块ETF(XLE)下跌3.96%;可选消费、金融、材料和必需消费板块分别上涨2.41%、1.86%、1.76%和1.58%。波动率指数VIX升至21.15,上涨8.91%。
围绕人工智能资本开支回报的担忧仍是科技股面临的压力。Alphabet在10月底公布的季度营收低于预期,同时维持2026年资本开支安排,并预告2027年将显著增加投入。随着企业继续扩张AI基础设施,融资规模、现金流和投资回报周期成为市场关注重点。
并购与融资引关注,半导体走弱、消费股走强
Marvell宣布以全股票方式收购光通信厂商Lumentum,交易对价为1,150亿美元。消息公布当日,Marvell下跌12.72%,收于171.41美元;Lumentum下跌18.59%,收于684.40美元。交易引发了对收购价格及换股摊薄影响的讨论,后续监管审查、换股比例和协同效应指引仍待关注。
Oracle宣布通过股票和债券合计融资200亿美元,其中股票融资100亿美元,用于扩张AI基础设施。公司股价当日下跌8.76%,收于119.22美元。这项融资安排使AI扩张所需的外部资金及其对财务状况的影响进一步受到关注。
半导体个股普遍走弱。Intel下跌8.80%,收于59.97美元;Micron、Western Digital和SanDisk分别下跌5.78%、7.52%和6.59%。AMD下跌7.52%,收于466.84美元,公司定于11月3日美股盘后公布财报,市场一致预期每股收益为1.68美元。
消费股表现相对较强,沃尔玛上涨3.38%,Costco上涨2.79%,亚马逊上涨2.20%。
原油大跌,制造业价格指标仍处高位
美伊和谈预期升温之际,原油价格显著回落。WTI原油结算价下跌7.5%,至每桶96.33美元;布伦特原油结算价下跌7.6%,至每桶104.35美元。不过,谈判仍存在不确定性,伊朗方面表示接触密集,但尚未取得突破,霍尔木兹海峡通航仍受限制。
美国10月ISM制造业采购经理指数为55.5,高于54.5的预期和前值;新订单指数为55.5,就业指数为52.4。物价支付指数由77.9降至75.2,仍处高位。建筑支出下降1.9%,低于增长0.4%的预期;亚特兰大联储GDPNow最新增速跟踪值则由3.2%上调至3.7%。
美联储在10月28日会议上维持利率不变,并在声明中称通胀偏高。11月3日美国中期选举、AMD盘后财报以及当周周五公布的10月非农就业数据,构成接下来的主要市场日程。
Strategy增持比特币,加密相关美股多数走弱
加密相关美股中,Strategy披露,10月26日至11月1日购入811枚比特币,支付6,550万美元,含费用的平均买入价为80,846美元。截至11月1日,公司持有849,327枚比特币,累计成本640.8亿美元,平均成本75,451美元。
以11月2日比特币报价76,686.31美元计算,其持仓市值约651.3亿美元;同期公司股票市值约为其比特币持仓市值的0.85倍。该比值未计入债务与优先股,不能直接等同于企业价值口径的资产估值倍数。Strategy当日股价上涨0.19%。
其他加密相关股票多数下跌。Coinbase下跌3.98%,收于137.83美元;Robinhood下跌1.35%,Galaxy Digital下跌8.81%。矿企及向AI、高性能计算业务转型的公司也承压,MARA、RIOT、IREN和APLD分别下跌5.02%、7.57%、8.06%和8.95%。
资金流方面,10月30日美国现货比特币ETF净流出6.43亿美元,以太坊现货ETF净流出4.32亿美元,后者已连续11个交易日净流出。截至本文对应时点,11月2日的ETF资金流数据尚待公布。