发行框架之外,资金传输仍有许可要求
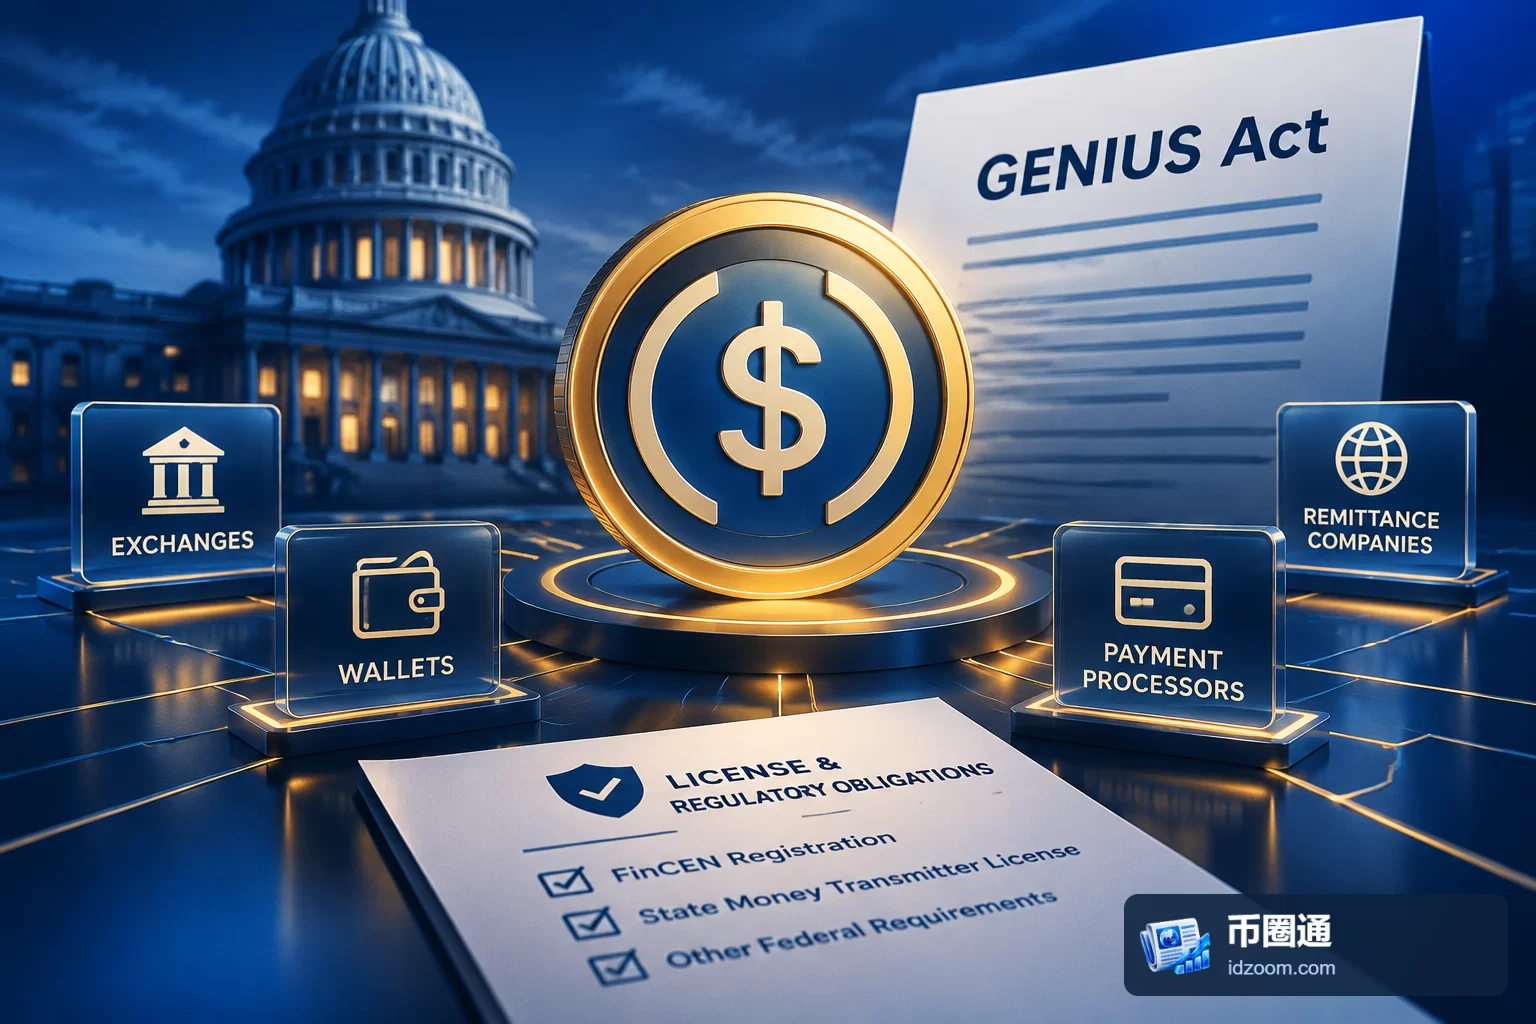
GENIUS Act 为支付稳定币发行建立了联邦框架,但企业处理稳定币,并不因此普遍免于资金传输监管。交易所、钱包、支付处理商及汇款公司仍可能需要向美国金融犯罪执法局(FinCEN)登记为货币服务企业,并取得州级资金传输或虚拟货币牌照。
判断许可义务的关键,是企业是否为客户接收、控制、兑换或传输价值,以及这些环节分别由哪个实体执行。因此,发行方获批不能直接推导出下游服务商已具备经营资格;FinCEN 登记也不会自动满足其他联邦要求或州级牌照要求。
第三方须按业务角色和经营地区评估
GENIUS Act 针对特定获批发行方设有州法优先适用安排,但相关安排并未普遍豁免交易所、分销商、钱包和支付公司等第三方。各州对虚拟货币、资金传输的定义,以及豁免条件和许可制度也存在差异。
从这些安排看,稳定币合规需要区分发行资格与服务环节的许可义务。同一稳定币由获批主体发行,并不能单独决定承接其兑换或转账业务的企业是否需要牌照;企业仍需结合自身实际执行的资金处理环节和经营地区逐项评估。