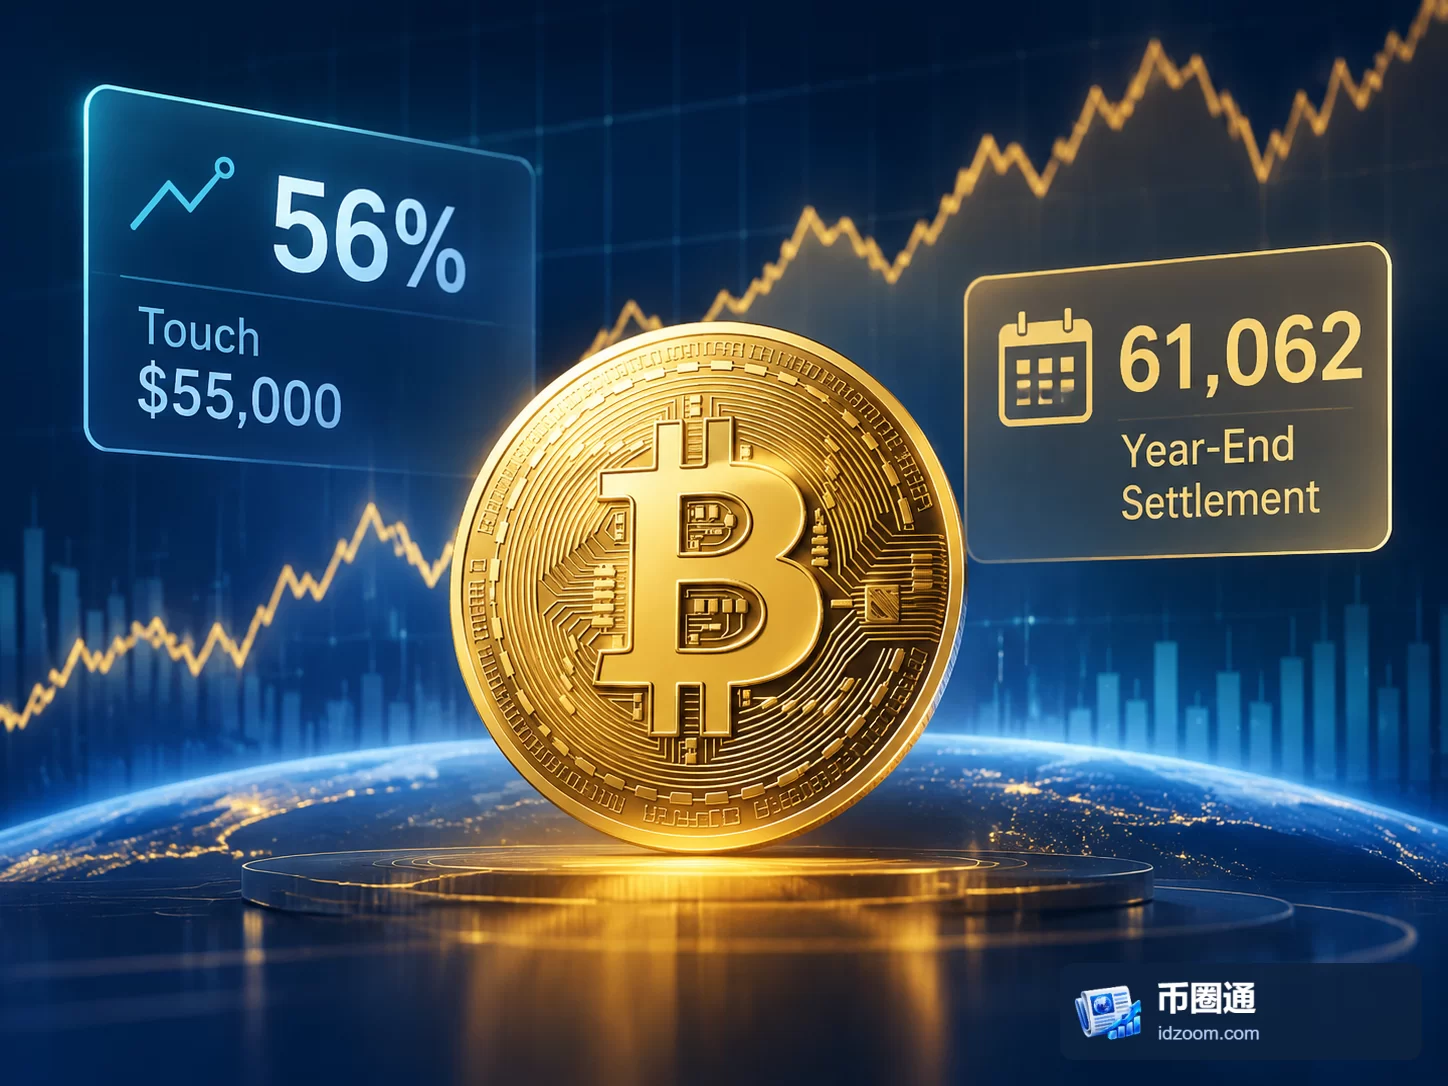
截至2026年11月22日,Polymarket的比特币年末价格目标市场对年内触及5.5万美元给出56%的隐含概率。Kalshi同期的年末结算市场给出的预测中位数为61,062美元。两项报价衡量的是不同结果:前者看年内是否触及指定价位,后者看年末结算价落在哪里。
触价合约和结算合约观察不同结果
在Polymarket的同一组价格目标中,年内触及5万美元和9万美元的隐含概率分别为30%和4%,该市场累计交易量为9423万美元。Kalshi按年末结算区间划分合约,其中6万至64,999.99美元区间的隐含概率最高,为23.3%。比特币当日价格为60,634美元,处于该区间内。
同一条价格路径可以同时满足两类合约的条件。例如,价格在合约观察期内达到5.5万美元,随后回到6万美元上方,并在年末落入上述区间。具体是否触发结算,要以各合约采用的价格来源、观察时段和结算规则为准。因此,把56%和23.3%直接相减,无法衡量两平台交易者的分歧。9423万美元也是整个市场的累计交易量,判断5.5万美元这一档报价对单笔交易有多敏感,还需观察该档合约当时的买卖价差和挂单深度。
期权成交与未平仓合约反映不同时间尺度
同日,加密货币恐惧与贪婪指数为11,处于“极度恐惧”区间。近期比特币期权成交量中,看跌期权占57.83%,看涨期权占42.17%。按仍未了结的合约统计,看涨期权占未平仓合约的54.19%。成交量记录一段时间内发生的交易,未平仓量则反映仍存续的合约,两项占比可以同时成立。
看跌期权成交占比较高,说明这类合约在观察期内交易更活跃。买入看跌期权可以用于保护现货仓位,卖出同类期权则承担不同的价格风险,多腿策略也可能同时包含买入和卖出。仅凭合约类型及成交占比,难以判断交易者整体增加了多少下行敞口。若要进一步判断期权活动是否与年末预测市场反映同一段时间的风险,需观察成交集中在哪些到期日和行权价,以及这些合约的隐含波动率如何变化。