
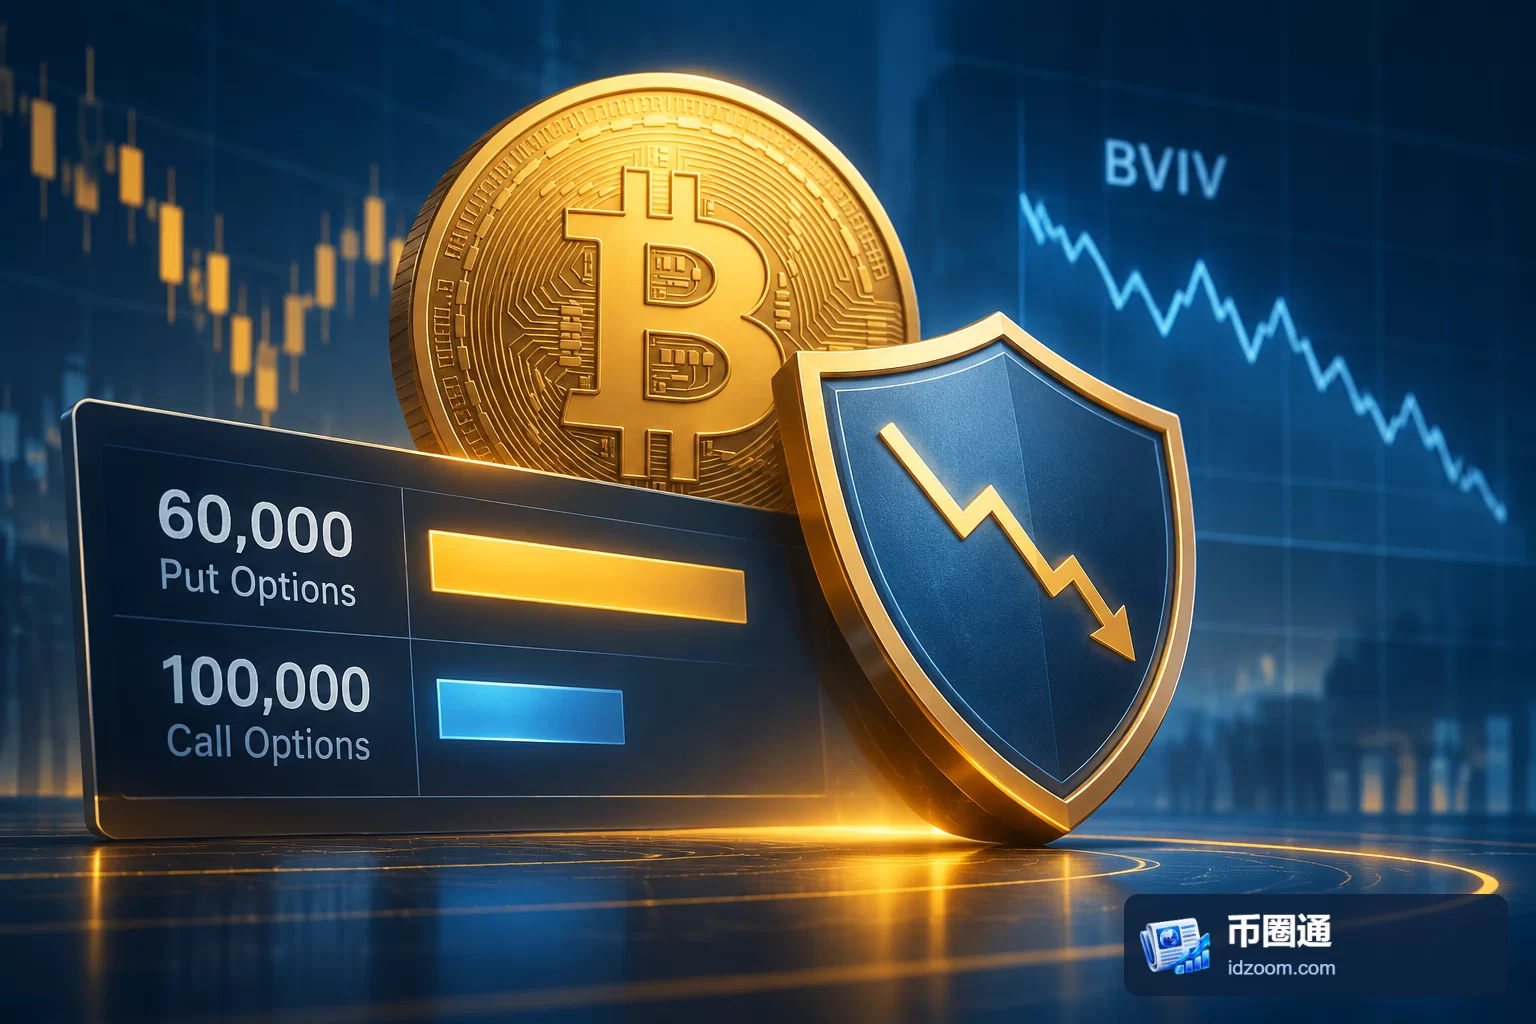
比特币期权市场的持仓重心出现变化:Deribit上,行权价6万美元的看跌期权以约9亿美元未平仓合约名义价值,超过行权价10万美元看涨期权的8.67亿美元,成为该平台未平仓名义价值最高的期权。与此同时,比特币30天隐含波动率指数BVIV从周日一度触及的57.13点回落至44点。两项指标共同提出一个问题:防御性合约持仓居首,究竟能够说明多少市场信息?
6万美元是行权价,9亿美元是名义敞口
理解这次变化,首先需要区分期权的行权价、名义价值与实际投入资金。6万美元是相关看跌期权约定的行权价格,并非现货成交价,也不能直接当作市场对未来价格的判断。约9亿美元描述的是未平仓合约对应的名义敞口,不等于投资者为购买这些期权支付了9亿美元权利金。
两类期权的未平仓名义价值相差约3300万美元。这个差额足以改变持仓排名,但不足以证明整个期权市场已由一种观点全面转向另一种观点。它反映的是特定行权价合约的相对规模变化,而非所有看涨、看跌期权持仓的完整比较。
未平仓合约也不同于当日新增交易。每份期权同时存在买方与卖方;看跌期权买方可能是在保护现货资产,卖方则承担相应义务。仅凭合约规模,无法分辨其中有多少是新增防御需求、多少属于组合交易,也无法确认持仓者是否同时拥有其他抵消风险的头寸。
持仓居首与波动率回落并不矛盾
BVIV衡量比特币期权价格所体现的未来30天波动预期。该指数周日一度升至57.13点,为6月以来最高水平,随后回落至44点。这里的点位是波动率指标,不能与比特币价格或实际涨跌幅混用。
看跌期权未平仓规模与隐含波动率观察的是不同层面:前者记录尚未结束的合约敞口,后者反映期权定价中的预期波动程度。即使防御性持仓仍然较多,期权价格中的波动溢价也可能回落。因此,6万美元看跌期权登上持仓榜首,与BVIV从高位下降,可以同时成立。
从这组数据看,更有依据的判断是,防御性敞口的重要性上升,而此前紧张定价已有所缓和。将其简化为市场一致看空,会忽略持仓用途;反过来,仅因波动率下降便认定风险已经解除,也超出了指标能够支持的范围。
现货压力与杠杆持仓需要分开核对
这一期权变化发生在比特币近期下跌的背景下。链上分析师余烬将市场压力归因于财库公司及机构现货抛售、现货ETF资金流出,以及合约未平仓量偏高、交易活跃度不足等因素的叠加。其列举的数据包括:MARA年内累计出售40,581枚BTC,价值约30.2亿美元;过去两周,比特币现货ETF净流出约30亿美元。
这些数据覆盖的时间不同,不能简单相加为同一阶段的抛售总额;ETF净流出也不宜未经交易时点和执行方式核对,就视为等额、同步发生的公开市场卖单。它们提供了理解风险管理需求的背景,但尚不足以逐笔解释Deribit期权持仓变化。
机制上,如果现货卖盘增加而承接不足,使用杠杆的多头可能面临保证金压力,平仓又可能放大短时波动。持有现货的参与者也可能通过看跌期权管理风险。不过,这只是有条件的传导路径,不能据此认定当前所有看跌持仓都由机构抛售或强制平仓直接造成。
判断防御需求,关键还在持仓结构
我们的判断是,这次排名变化更适合作为风险管理需求的观察入口,而不是价格结论。依据在于,6万美元看跌期权的名义规模已略高于10万美元看涨期权,但现有信息没有交代相关合约的到期分布、买卖方向及组合关系;同时,BVIV回落表明持仓规模与紧张程度并未同步上升。
后续更有解释力的公开信息包括:新增成交是否持续集中于看跌期权、持仓集中在哪些到期日,以及较低行权价期权相对其他期权是否明显变贵。这些条件有助于区分短期保护、长期配置与组合调整。现货ETF资金变化、交易深度和杠杆持仓的变化,则有助于检验防御需求背后的压力是否仍在。
具体风险也在于指标容易被误读:到期或移仓可能改变未平仓排名,名义金额不能代表最大损失,波动率下降也不意味着对冲成本和流动性风险消失。在缺少完整持仓结构时,把单一行权价当作价格目标,会把风险管理工具误当成市场共识。





