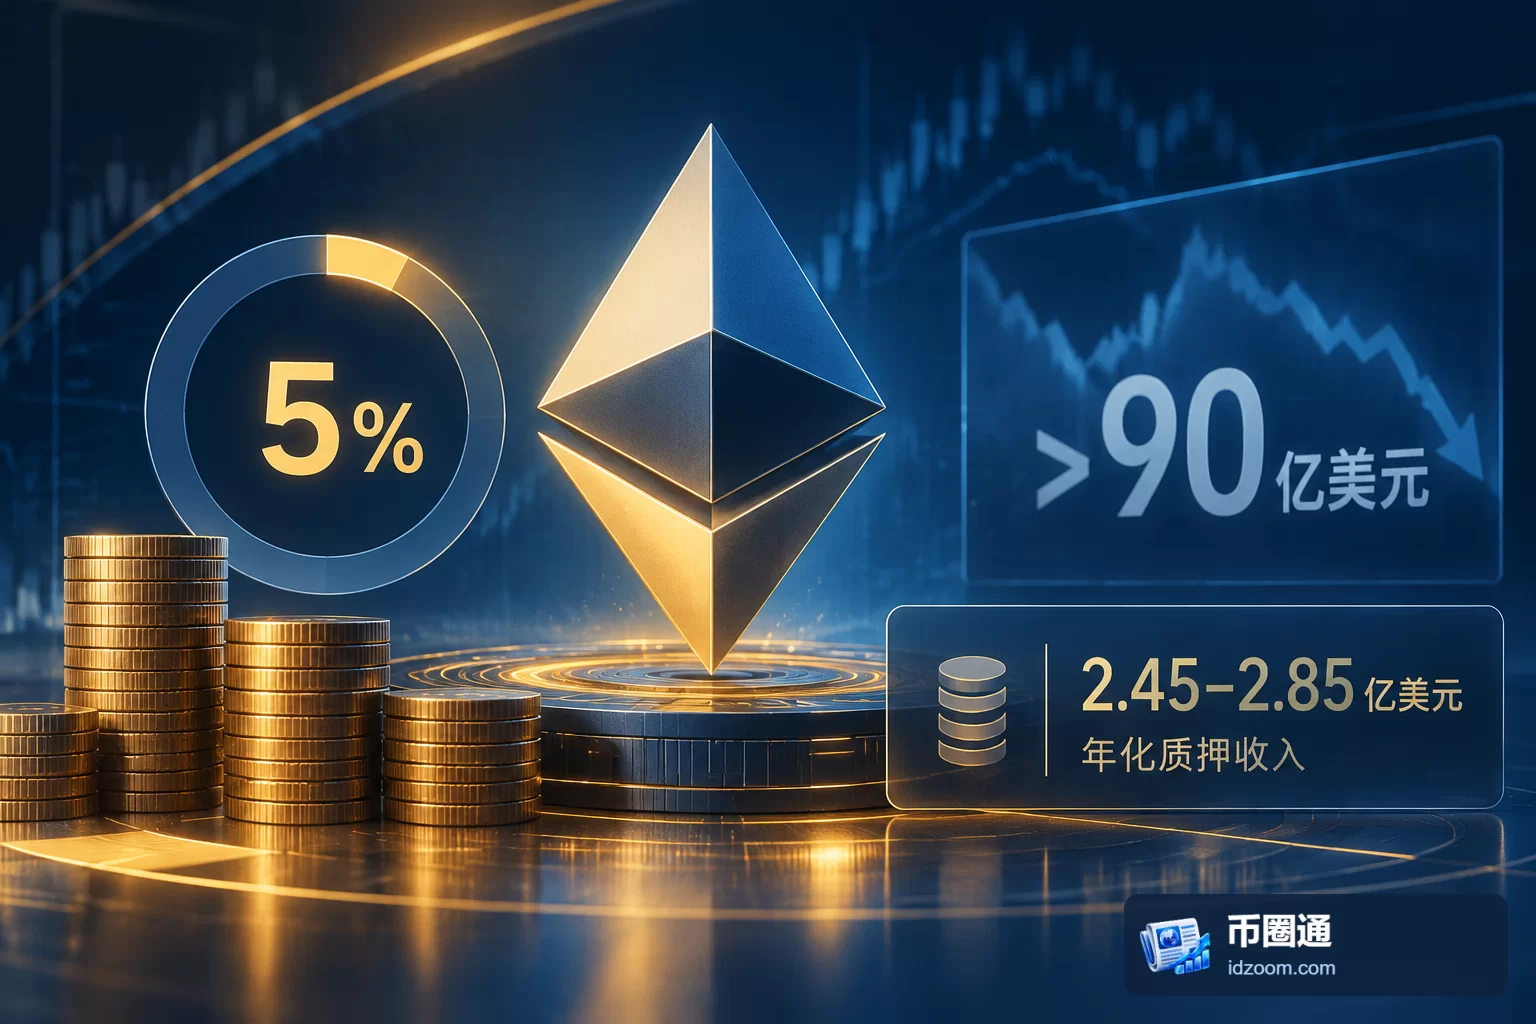
Bitmine的以太坊持仓已接近其设定的供应量占比5%目标,质押则成为这批资产产生收入的重要方式。不过,超过90亿美元的持仓浮亏,与全部持仓质押后预计2.85亿美元的年化收入,反映的是两种不同的财务尺度:前者对应资产估值变化,后者对应一定收益率假设下的收入测算。
接近5%目标,增持与质押进入不同阶段
Bitmine持有607.77万枚ETH,占以太坊供应量的4.97%,价值约110.8亿美元。公司表示,达到持有以太坊供应量5%的目标后将停止购买。现有占比距离目标仅差0.03个百分点,但这仍是持仓比例与目标之间的差距,不代表购买计划已经完成。
截至美东时间2026年11月15日,公司已质押522.70万枚ETH,约占持仓的86%。这意味着,其大部分ETH已经参与质押,剩余尚未质押的数量约为85.07万枚,占持仓约14%。
从这些安排看,若公司按计划在达到目标后停止购买,后续经营观察的重点将更多落在既有资产如何产生收入、质押覆盖率如何变化,而不只是持币数量是否继续增加。停止购买与停止运营质押业务,是两个不同层面的安排。
全部质押的增量收入取决于测算条件
Bitmine表示,其MAVAN(Made in America Validator Network)用于支持机构质押业务。以当前质押数量和2.57%的年化收益率作测算,公司预计年化质押收入为2.45亿美元;若全部ETH持仓都参与质押,按相同收益率估算,年化收入预计可达2.85亿美元。
两种情景的年化收入相差约4000万美元,增幅约16.3%。这一差额对应剩余持仓进一步投入质押后的收入空间,而不是公司已获得的新增收入。现有86%的质押覆盖率也说明,当前持仓的大部分预期质押收入已经包含在2.45亿美元的测算中。
更关键的是,年化收入是将特定规模和收益率延伸至一年的估算,不能直接视为已经实现的全年收入,更不能等同于净利润。全部质押的情景同时依赖剩余ETH实际投入质押,以及测算所用收益条件能够适用;收益率、资产规模或美元计价发生变化,都会影响最终结果。
浮亏与质押收入不能直接相抵
Dropstab数据显示,Bitmine的ETH持仓浮亏超过90亿美元。浮亏反映持仓成本与当前估值之间的差额,质押收入则反映资产参与网络验证所产生的回报。即使质押持续产生收入,也不能据此认定已有估值损失被消除。
仅作数量级比较,90亿美元已经超过2.85亿美元年化收入的31倍,而实际浮亏还高于90亿美元。这说明,当前质押收入预期与持仓估值损失之间存在明显规模差距。但这一比值不能当作回本年限:浮亏、质押收益率和美元收入都可能变化,收入也不等于可用于弥补损失的净收益。
我们的判断是,质押提高了持仓产生收入的能力,但没有改变公司仍主要承受ETH资产估值变化的事实。评价这项业务,需要分别观察收入兑现情况与资产价值变化,单看其中一项都不足以描述整体经营表现。
资产集中度与质押执行仍是观察重点
Bitmine整体持有的加密货币、现金、证券及战略投资总值约118亿美元。其中,ETH持仓约110.8亿美元,按这组数据计算占比约94%。这表明,虽然资产范围包含其他类别,ETH仍占据绝大部分。
因此,2.85亿美元的全部质押情景,主要改变的是现有ETH持仓的使用方式,并不构成资产类别的分散。质押也涉及验证节点运行、奖励变化,以及退出时的流程和等待安排;若执行条件发生变化,预计收入与资产调度都可能受到影响。
后续应重点观察公司是否达到5%目标并落实停止购买的安排、剩余持仓是否继续投入质押,以及实际质押收入与年化估算的差异。这些进展将决定收入计划的兑现程度,但不能单独作为持仓浮亏改善的证据。