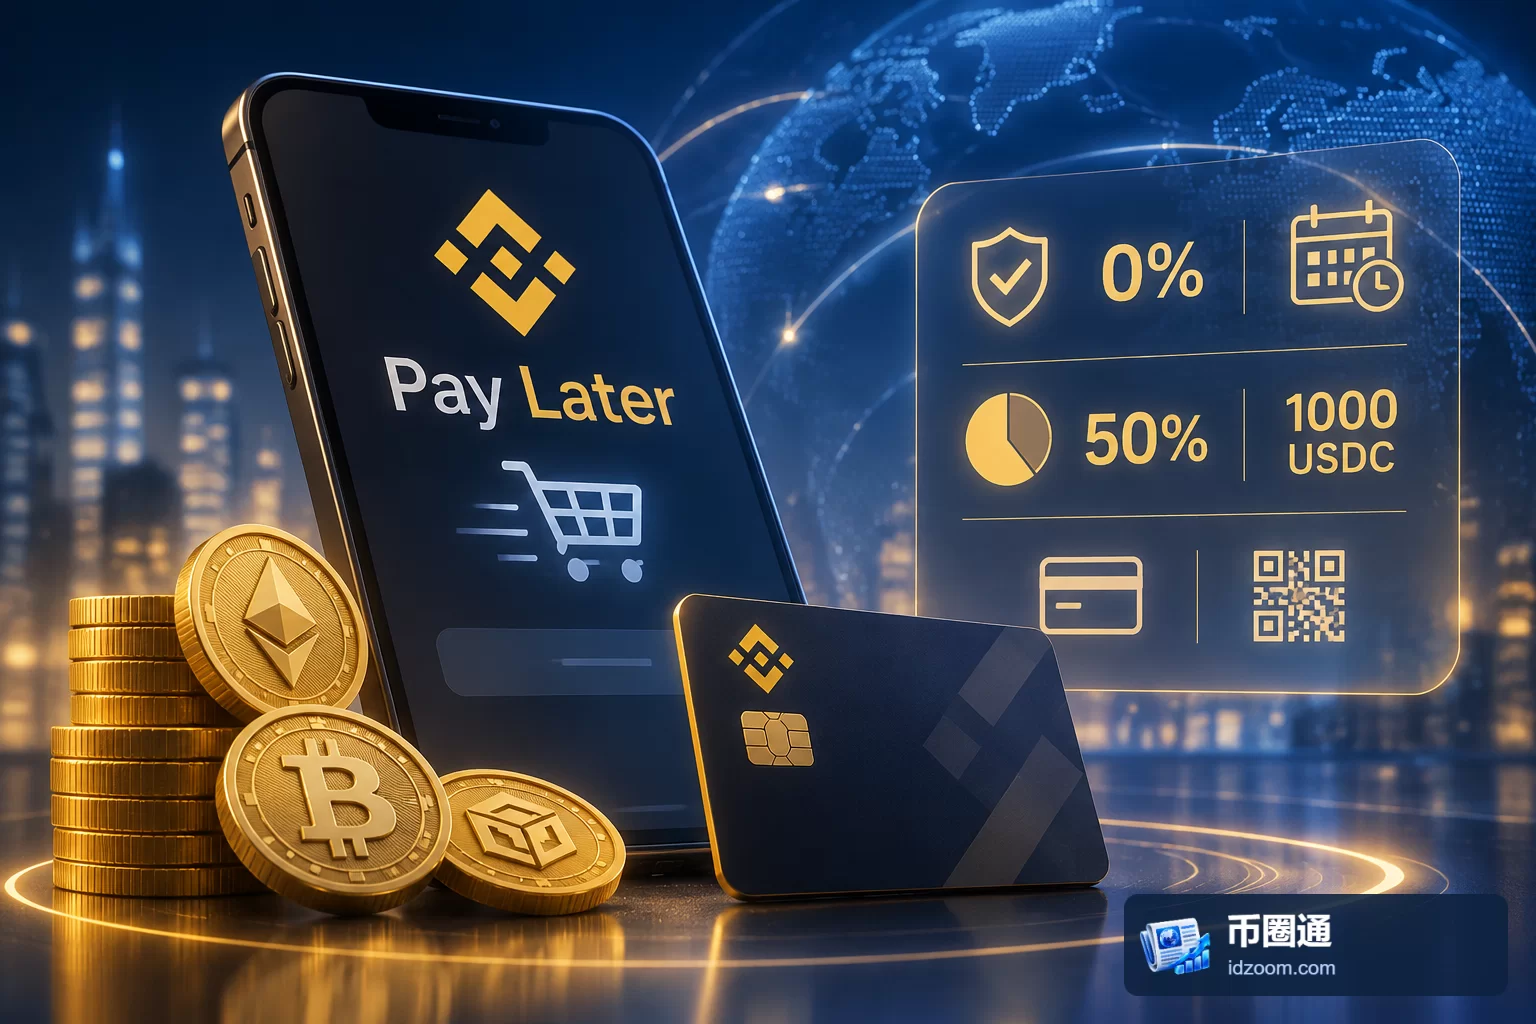
币安宣布推出加密资产抵押消费功能 Pay Later,初期向阿根廷和墨西哥符合条件的用户开放。用户可抵押 BTC、ETH 或 BNB,通过币安卡或二维码支付消费,最高获得1000 USDC额度。这项安排把持币与支付连接起来,但其核心仍是以加密资产作担保、在消费时借入 USDC,理解额度与还款条件比单看免息和返现更重要。
消费时才借款,授信额度不等于债务
Pay Later 允许用户在不出售所持加密资产的情况下进行消费。与提前借出整笔资金不同,用户实际付款时,系统才按交易金额借入 USDC。因此,获批额度只是可使用的上限,实际借款金额取决于发生的消费。
这一机制减少了提前借入全部额度的必要,也意味着用户需要区分三个数值:抵押品价值、可用消费额度和已经形成的借款。最高1000 USDC并非每位用户都能获得的固定额度,更不代表开通后即产生同等金额的负债。
从支付方式看,币安卡与二维码是消费入口,借款则是支付背后的资金来源。保留加密资产的同时,用户也承担了需要偿还的 USDC 债务;未出售资产并不意味着消费没有占用未来的还款资金。
50%抵押比例与1000 USDC上限共同约束额度
额度最高为合格抵押品价值的50%,并受1000 USDC总额上限约束。按这一规则计算,要使额度达到1000 USDC,合格抵押品价值至少需要达到2000 USDC;这只是满足比例要求的必要条件,实际仍取决于用户及抵押品是否符合资格。
两项限制作用不同:50%的比例约束抵押资产所能支持的借款规模,1000 USDC则限制单个用户可获得的最高消费额度。即使抵押品价值继续增加,也不能据此推定额度可以突破已公布的上限。
我们的判断是,这项功能更适合被理解为有上限的抵押消费融资,而非持币资产直接变成可花费余额。其便利性来自消费时无需卖币,但用户仍需同时管理资产价值与债务。抵押资产价格变化可能改变债务相对担保资产的比例,初始50%的额度规则本身不能说明后续全部风险处置安排。
免息取决于还款时间,返现另有资格限制
用户若在次月1日前还款,可享受0%利息;逾期未还部分将产生利息。因此,零利息是一项带有时间条件的安排,不能据此将 Pay Later 理解为持续免费的借款工具。
这一截止日也不等同于每笔消费都享有相同天数的免息期。按照已公布的时间规则,在同一月份较晚发生的消费,距离次月1日更近。对使用者而言,需要围绕明确的截止时间安排资金,而不能只根据“次月还款”的直觉估算期限。
符合条件的币安卡消费最高可获得3%返现。这里既有消费资格要求,也有“最高”限制,不能扩大为所有卡消费均返现3%,更不能直接套用于二维码支付。返现与借款利息是两项独立条件;一旦出现逾期,不能仅凭最高返现比例判断使用成本。
首批市场有限,便利性仍需结合偿债能力衡量
Pay Later 首批开放范围为阿根廷和墨西哥的符合条件用户。币安计划后续拓展至更多市场,但这一计划尚不等于其他地区已经可以使用。
对用户的直接影响有两面:一方面,按消费金额借款,使用户无需为尚未发生的支出提前借入全部额度;另一方面,消费可以在不卖币的情况下完成,也更容易让“继续持有资产”与“新增债务”同时发生。判断其是否便利,应同时看消费需求、还款资金和抵押安排。
后续更关键的观察条件是具体资格要求、逾期利率、抵押品估值及风险处置规则,以及各市场实际开放进展。现有安排已经说明了如何获得额度和何时借款,但仅靠额度、免息与返现信息,还不足以衡量完整的融资成本及抵押风险。