Gate Launchpool 的 VLX 项目仍在进行,ETH、BTC 和 VLX 三个质押池均已开放。截至2026年11月16日所提供的页面数据,VLX 池参考 APR 超过110%,明显高于另外两个池。理解这组差异,关键在于区分年化展示值、实际参与期限与质押资产本身的价值变化。
三个池的质押规模与计价资产不同
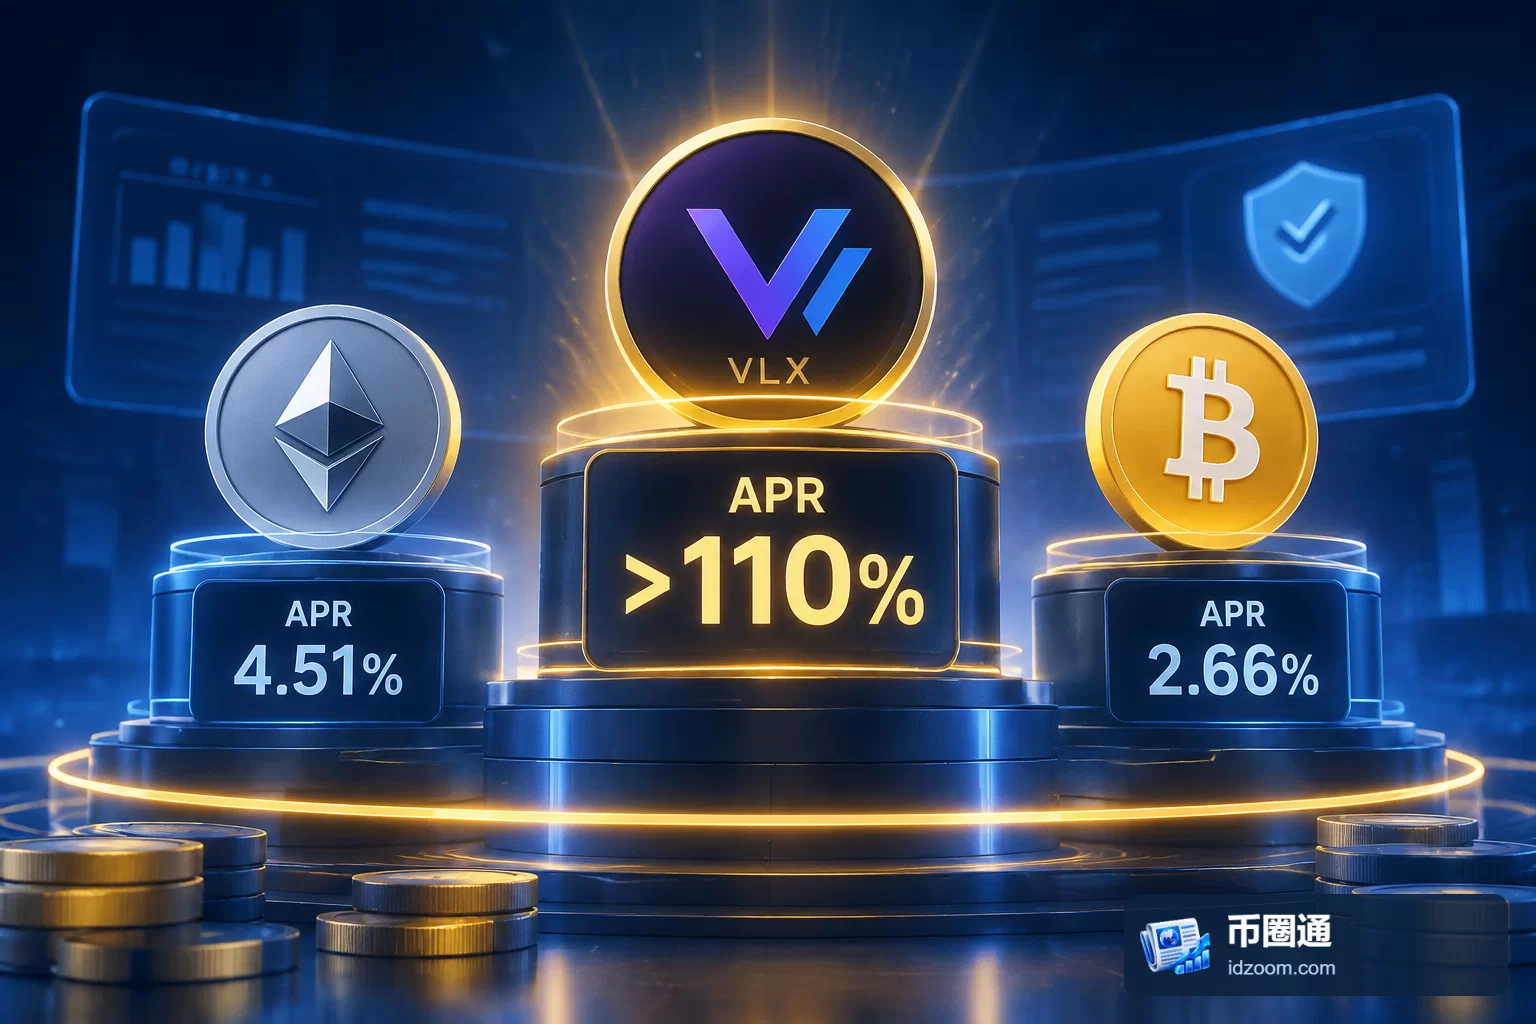
ETH 池当前质押总量为30,107.46 ETH,参考 APR 为4.51%;BTC 池质押总量为837.02 BTC,APR 为2.66%;VLX 池质押总量约为380.96万枚 VLX,APR 超过110%。这些数据对应同一项目下的不同质押入口,但各池投入的资产并不相同。
因此,质押数量不能直接用来比较三个池的资金规模。30,107.46 ETH、837.02 BTC 与380.96万枚 VLX 分别采用不同单位,在缺少同一时点价格换算的情况下,无法据此判断哪个池投入的资产价值更高,也不能用代币枚数推断参与人数或资金集中程度。
超过110%的APR代表什么
APR 即年化收益率,是将相应收益按一年尺度表达的指标。页面列出的参考 APR 有助于观察当前奖励与质押规模之间的关系,但它不等于参与者在项目期间实际能够取得的回报。尤其是超过110%的数值,不能直接理解为参与这次活动就能获得超过本金的收益。
实际奖励还取决于参与时间、有效计息规则和奖励分配安排。即便假设年化水平保持不变,参与期限短于一年时,对应的期间收益也需要按适用规则折算。现有信息没有给出活动结束时间、奖励总量、奖励币种及具体计算方式,因而不足以推算某笔质押最终可获得多少奖励。
参考 APR 也应放在数据时点内理解。如果奖励分配与池内总质押量有关,后续新增质押就可能改变单位资产对应的奖励;如果奖励安排发生调整,展示值也可能随之变化。这里的关键是观察实际规则是否支持这些条件,而不是把页面上的一个数值视为整个参与期间固定不变的承诺。
收益率差异需要连同资产风险评估
从这些数据看,VLX 池的突出特点是展示的年化水平较高,而非已经证明其整体回报更优。我们的判断是,三个池的比较至少需要同时考虑奖励口径和投入资产:质押 ETH、BTC 与 VLX,意味着参与者承担的是不同资产的价值波动,高 APR 本身无法消除这种差异。
这也影响对收益的理解。以代币数量计算的奖励,与换算为某种计价货币后的资产价值变化,是两个不同维度。即使获得了额外代币,最终价值仍取决于本金资产及奖励资产的价格。由于现有数据没有说明奖励如何计价,不能据此把三个 APR 直接排成实际投资回报的优劣顺序。
参与条件比单一展示值更需核对
对这类质押活动,后续应核对的具体条件包括:奖励币种和分配频率、个人额度、是否存在锁定期、赎回处理时间,以及提前退出是否影响奖励。这些规则直接决定资金可用性和实际奖励范围;仅凭“开放质押”,无法判断资产是否可随时取回。
因此,这组页面数据提供的是三个池的质押规模和参考年化快照。VLX 池超过110%的 APR 是值得进一步核对计算依据的信息,但判断参与条件是否合适,仍需结合完整活动规则、实际参与期限和资产风险,不能由这一项指标单独得出结论。