
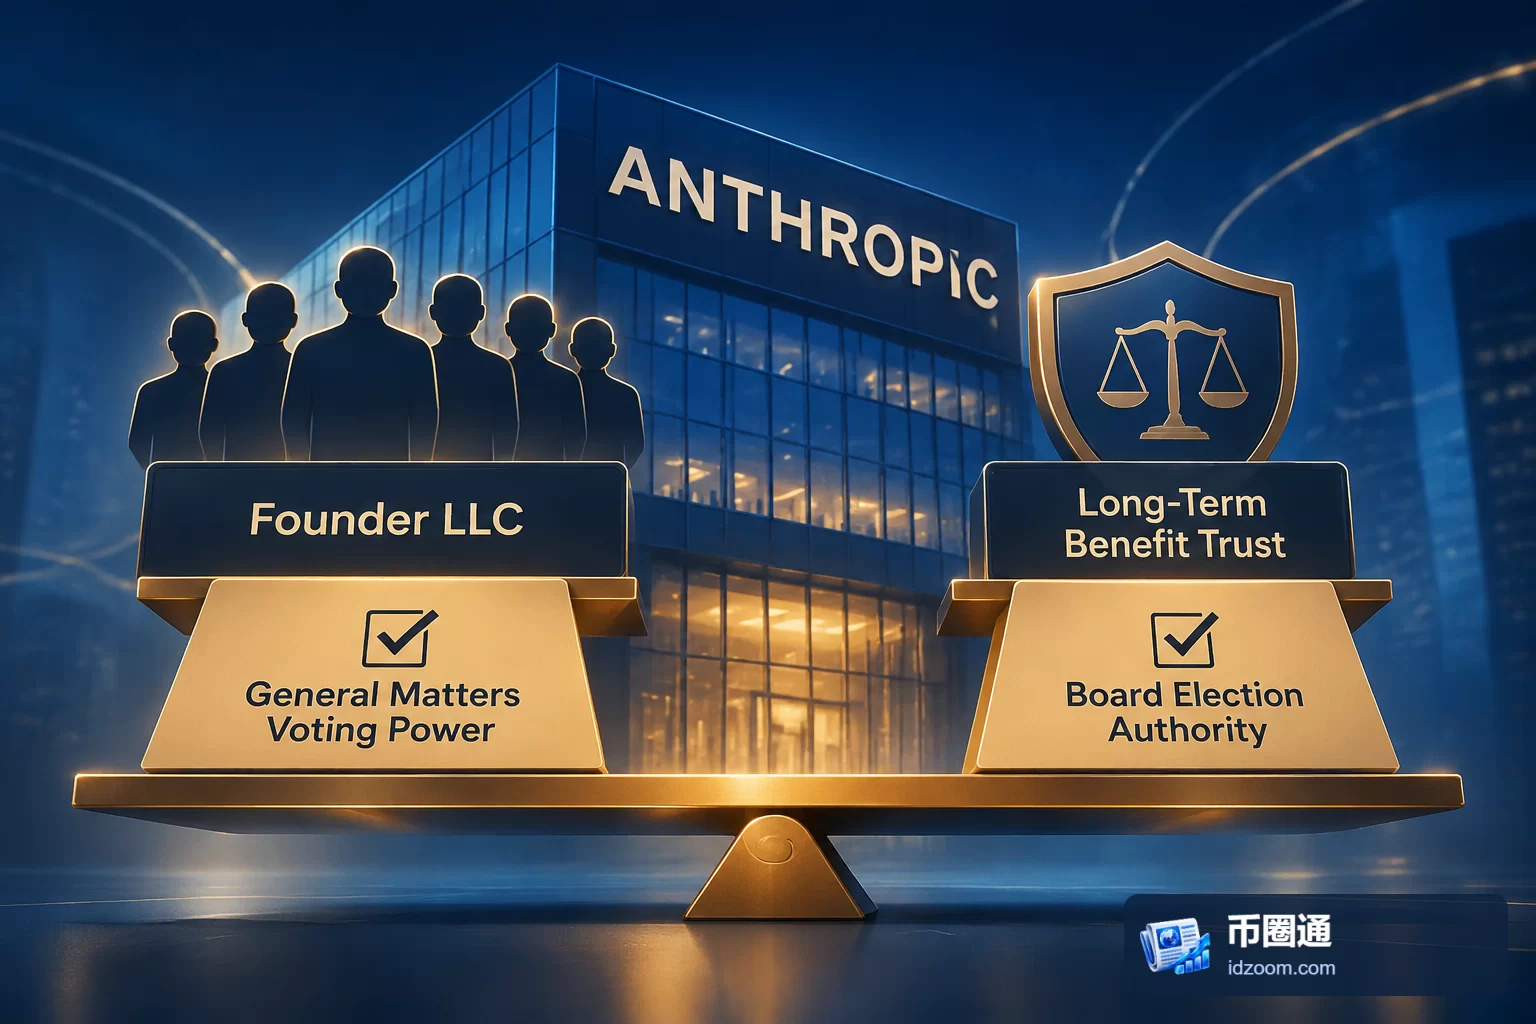
Anthropic拟在IPO前,将股东大会表决权与不同类别董事的选任权分别配置给创始团队和长期利益信托。修订版招股书所披露的安排意味着,公众投资者即使购入上市股份,其参与公司治理的范围,也需要结合特殊股份的权限理解。
一股F类股份集中一般事项表决权
按照修订后的拟议安排,Anthropic计划在完成IPO之前向Founder LLC发行1股F类普通股;该实体由7位联合创始人组成。这1股不附带经济权益,其投票权相当于公司全部流通股本的50.1%,可用于股东大会一般事项的表决,涵盖除T类董事外的董事选举。
这1股F类股份的持有人Founder LLC,初始唯一成员为7位联合创始人:CEO Dario Amodei、总裁兼董事长Daniela Amodei,以及另外5人。换言之,拟发行对象是创始人共同组成的实体,而非其中某一位创始人以个人身份直接持股。
这项安排的核心是将经济权益与表决权分离。F类股份不享有经济权益,却能在其适用的一般事项上提供过半数投票权。因此,评估上市后的控制结构,不能只比较公众股东与创始团队各自持有多少具有经济权益的股份,还要看特殊股份覆盖哪些议题。
信托的董事选任权构成另一条治理路径
Anthropic的另一项治理安排是长期利益信托(LTBT)。该信托持有T类普通股,通常在选举和罢免董事会多数成员方面拥有权限。5名受托人覆盖AI安全、国家安全、公共政策及社会企业等专业领域,并与公司不存在财务利害关系。
这一安排使董事会组成与股东大会一般表决形成不同的权力路径:F类股份可以参与选举T类董事以外的董事,T类股份则赋予信托对董事会多数席位的通常选任权。前者的一般事项多数票,不能直接等同于对全部董事席位的控制。
从这两项权利的边界看,更准确的判断是,Anthropic拟让创始团队保留强势的一般事项表决地位,同时让长期利益信托拥有独立的董事选任权限。仅用“创始人掌握50.1%投票权”概括公司治理,容易忽略信托在董事会层面的作用;反过来,信托通常可选任多数董事,也不代表其替代了创始团队的一般事项表决权。
公众、员工与战略伙伴的权利并不相同
面向公众发行的A类普通股为每股1票;谷歌等战略合作伙伴持有的N类普通股没有投票权。员工持有的E类普通股则仅在特定事项上拥有投票权,且无经济权益。
这些类别说明,股东身份、经济权益和治理参与之间并不存在统一对应关系。公众股东拥有每股一票,并不意味着能够按同样比例影响所有治理事项;战略合作伙伴持股,也不必然附带投票权。员工的E类股份则体现了另一种限定:参与表决的范围受到事项约束,且该类别本身不享有经济权益。
对于公众投资者,这种结构的直接影响是,判断持股权利需要同时阅读股份类别和议题权限。A类股份的每股票数只是其中一项指标,F类的一般事项投票权与T类的董事选任权,才共同决定公众投票能够发挥作用的边界。
判断控制权仍需区分计划与实际运行
目前披露的是IPO前拟实施的股份安排,不能将其视为F类股份已经发行或IPO已经完成。后续应观察的直接条件,是最终发行安排是否保留上述权利配置,以及特殊股份的权限如何落实。
这一结构值得注意的风险,在于不同权力中心可能对同一经营议题形成不同意见。若创始团队与信托出现分歧,仅凭50.1%的一般事项投票权,无法判断最终决策结果,还需结合该事项属于股东大会还是董事会权限,以及适用的股份权利规则。
因此,对Anthropic上市治理的评估,应同时考察创始团队的表决地位、信托对董事会的影响和公众股份的参与范围。已披露安排能够说明权利如何分配,但尚不足以证明这些机制在实际分歧中将如何运作。





