
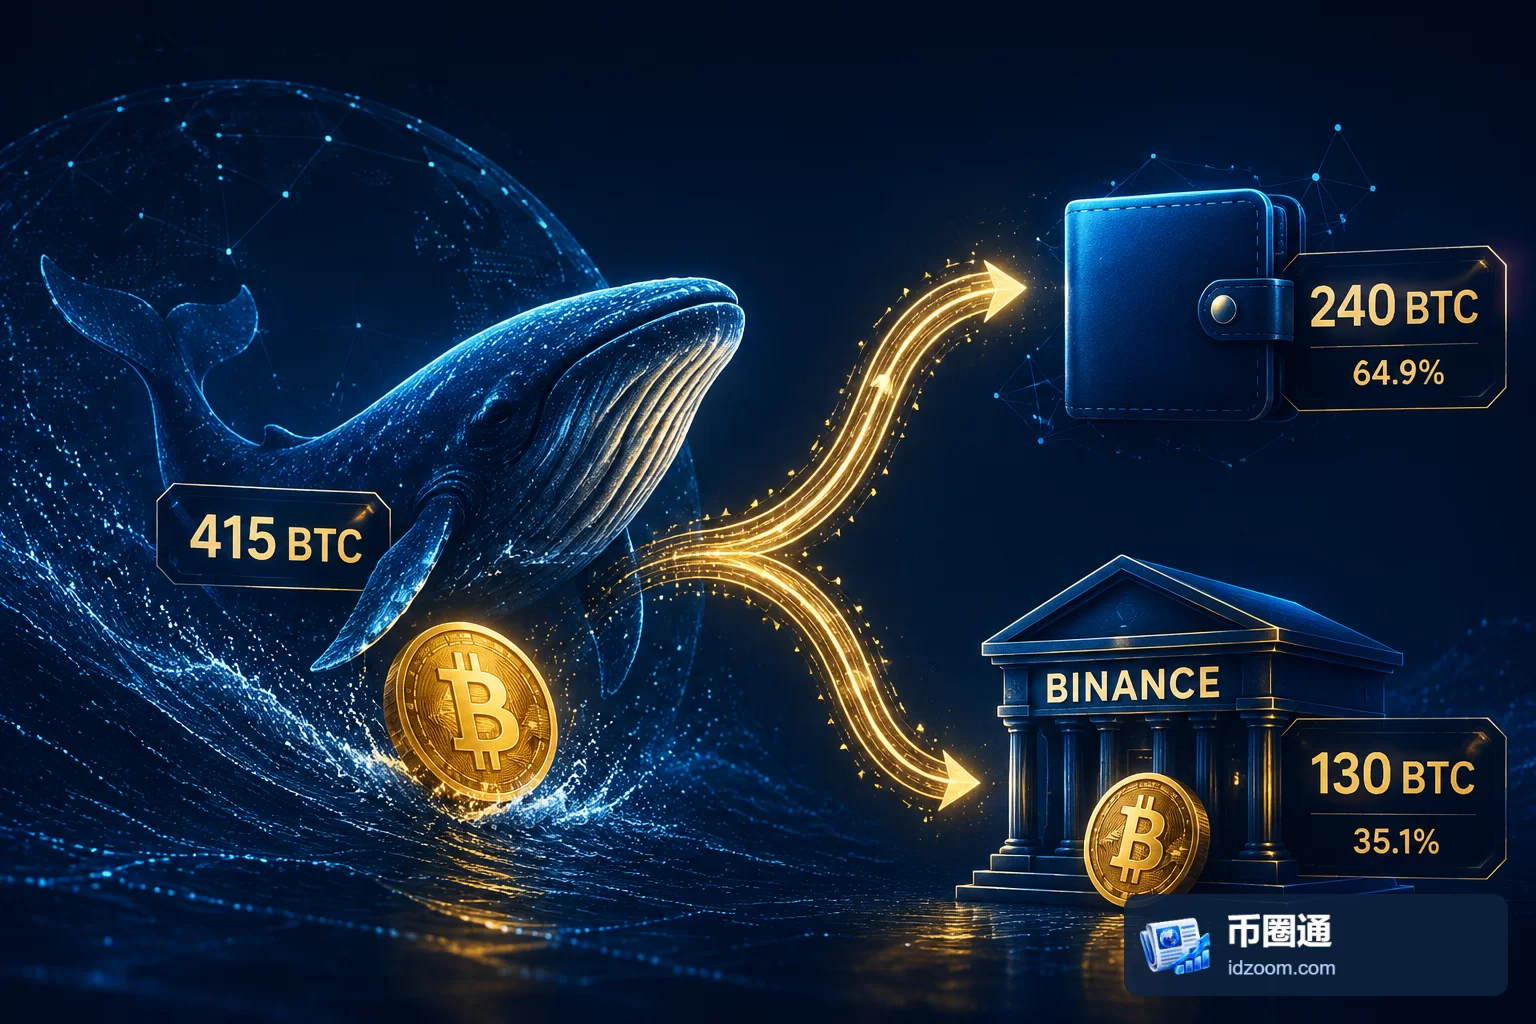
一名巨鲸从 Kraken 提取比特币后,将部分资产分别转往另一钱包和币安。Onchain Lens 的监测显示,截至2026年11月16日发布消息时,该地址过去3天提取415枚BTC,其中240枚转入另一钱包,130枚转入币安。理解这组交易的关键,在于区分钱包间转移与交易平台入金,以及它们各自能够证明什么。
370枚BTC分流,进入币安的为130枚
此次两笔转出合计370枚BTC,所列估值约2386万美元。其中,转往另一钱包的240枚BTC约值1548万美元,转入币安的130枚BTC约值838万美元。两笔数量和估值分别相加,均与此次转出合计一致。
按数量计算,币安接收部分约占此次370枚BTC转出的35.1%,另一钱包接收部分约占64.9%。因此,这次资金活动包含两条不同去向,不能将全部370枚BTC都视为进入交易平台的资产。
415枚提取量与370枚转出量之间相差45枚BTC,但这一差额只反映所列交易的数量关系。缺少地址完整收支记录时,它不能直接代表该巨鲸当前的钱包余额。
平台入金增加交易准备度,尚不等于成交
130枚BTC进入币安,是这组交易中与潜在交易活动联系最直接的一笔。从通用机制看,资产由个人钱包转入交易平台后,通常更便于参与平台内交易或其他服务,因此平台入金是观察持有者后续行动的一项线索。
但链上转账记录本身并不包含平台账户内的委托和成交信息。这笔入金能够说明资产流向币安,却不足以证明持有者已经出售,也无法确定其用途、交易时间或最终处置方式。将约838万美元的入金估值直接理解为已发生的卖出金额,会超出交易记录所支持的范围。
另一笔240枚BTC转账的接收方被描述为新钱包,但尚无信息确认它与转出方的控制关系。它可能涉及资产存放安排,也可能具有其他用途;仅凭转账方向,不能认定这是巨鲸继续持有、向他人付款或转移给交易服务商。
接收钱包总持仓不能归入本次转账
接收240枚BTC的钱包,在监测时持有868.73枚BTC,所列价值约5636万美元。这里存在两个不同指标:240枚是本次接收数量,868.73枚是接收地址的总持有量。
总持仓可以体现该地址当时的资产规模,却不能全部算作本次巨鲸转入的资产,也不能仅据此将全部持仓归属于同一主体。若要进一步判断这是否属于同一持有者的钱包整合,需要接收地址的历史交易、其他资金来源及控制关系等证据。
估值口径也应分开理解。415枚BTC被列为约2878万美元,而后续两笔转账合计370枚被列为约2386万美元,这些金额对应的隐含单价并不完全一致。由于估值时点与方法没有说明,不能用两组美元金额的差额计算损失或资金流出规模;追踪此次转移时,BTC数量是更直接的比较依据。
判断重点是后续去向与实际处置
从已列出的分流结构看,我们的判断是:此次事件反映了一笔平台入金与一笔钱包转账并行发生,尚不足以支持“巨鲸全面转向出售”的结论。依据是,进入币安的数量仅占此次转出的一部分,而更大的一笔转往了控制关系尚不明确的钱包。
后续应观察两条路径:进入币安的资产是否有可核实的处置信息,以及接收240枚BTC的钱包是否继续向已识别的平台地址转账。具体风险在于把地址标签当作账户用途、把钱包余额当作单笔流量,或把不同口径的估值当作损益。只要这些证据边界尚未补齐,对持有者意图的判断就应保持有限。





