
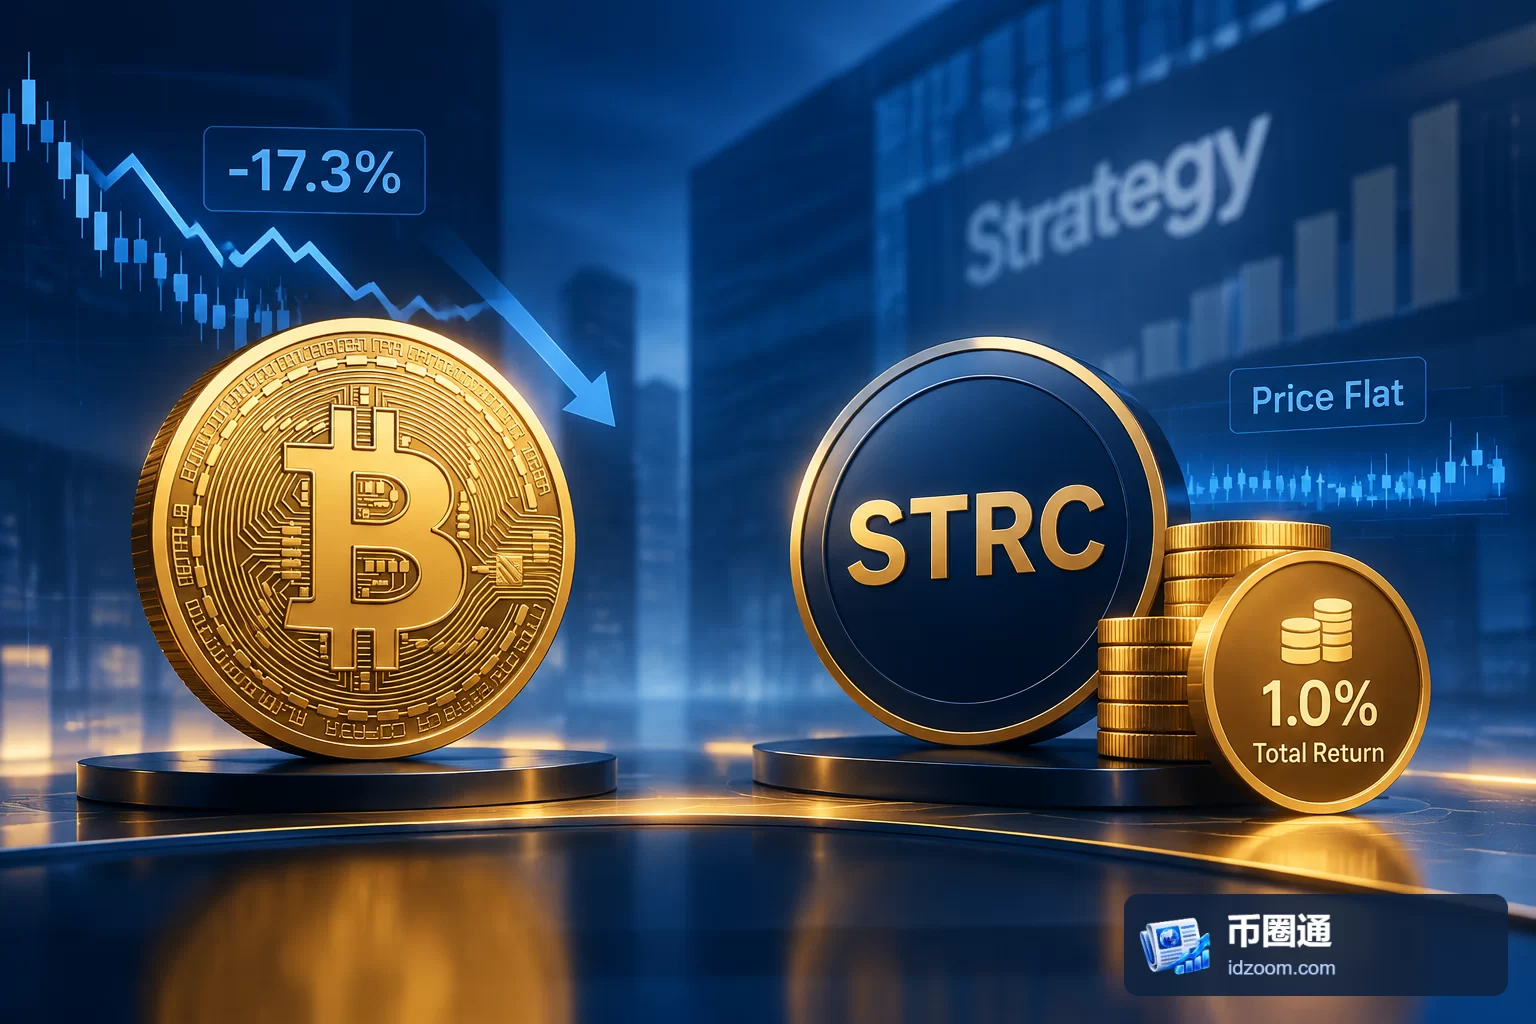
Michael Saylor于2026年11月14日在X平台发文,将比特币称为“数字资本”,并称Strategy将其转化为“数字信用”。他给出的对比是:过去一个月,比特币下跌17.3%,STRC价格基本持平,计入股息后的总回报率为1.0%。这组数字的分析重点,在于STRC的价格表现与股息如何共同构成回报,以及一个月的结果能够说明多大范围的问题。
1.0%是含股息回报,并非价格涨幅
Saylor列出的STRC表现包含两个层次:价格基本持平,以及计入股息后的总回报率为1.0%。前者描述交易价格的变化,后者把持有期间的股息纳入计算。两者并不矛盾,但不能将1.0%直接理解为STRC价格上涨的幅度。
总回报衡量的是价格变化与分配收益合在一起的结果。当价格变动较小时,股息仍可能使总回报为正。这正是本次比较中需要保留的计量区别:比特币一侧列出的是跌幅,STRC一侧同时给出了价格状态和含股息回报,阅读时应分别识别,避免把两项数字都当作单纯的价格表现。
“数字信用”是Saylor对Strategy业务的描述
Saylor以“数字资本”和“数字信用”解释比特币与Strategy之间的关系。从他选择的比较指标看,这一表述着重突出STRC的股息,以及它在该观察期内与比特币不同的价格表现。
不过,“数字信用”在这里首先是Saylor对Strategy业务的描述。仅凭这段表述及一个月的数据,无法进一步判断STRC的具体权利安排、股息条件和风险承担方式。对投资者而言,理解产品定位与核对实际条款是两个层次:前者解释发行方希望呈现的特点,后者才决定持有人能够获得什么,以及需要承担哪些约束。
短期差异值得关注,但不等于风险隔离
这组数据至少说明,在Saylor列出的过去一个月里,STRC价格没有与比特币呈现相同幅度的变化,股息也使其含息结果与单看价格有所不同。对于观察Strategy如何呈现比特币相关产品,这是一项具体的阶段性表现。
我们的判断是,这一差异支持讨论STRC在该时段的回报构成,却不足以证明它能够持续隔离比特币波动。依据在于,比较只覆盖一个月,而且价格基本持平只是这一窗口内的结果。要判断两者之间的关系是否稳定,需要在一致的计算口径下观察更多时段,不能将本次结果直接扩大为长期特征。
评估重点还包括股息条件与观察窗口
股息进入总回报计算,不意味着持有人无需承担价格变化的影响。若在其他观察期内价格发生变动,最终持有结果仍需将价格与实际收到的股息共同计算;本次1.0%的月度结果也不应直接外推为其他期限的回报。
后续评估应关注公开产品条款中的股息安排,以及业绩比较采用的起止日期和计算方法。尤其需要区分股息的实际分配与相关条件,避免仅凭“价格基本持平”便推导出本金保障,或仅凭一个月的正总回报便判断整体风险。Saylor提供的是一次阶段性比较,其解释力度应限定在对应期间和指标范围内。





