加密资产管理公司Hashdex首席投资官Samir Kerbage认为,随着机构参与扩大、波动率下降,比特币过去的四年周期正在发生变化。但他对本轮周期是否已在6月触底仍保留两种可能,并未给出确定结论。这份分析更值得讨论的问题是:价格波动收敛,究竟能在多大程度上支持周期结构已经改变的判断?
两个价格快照,不能混作同一判断依据
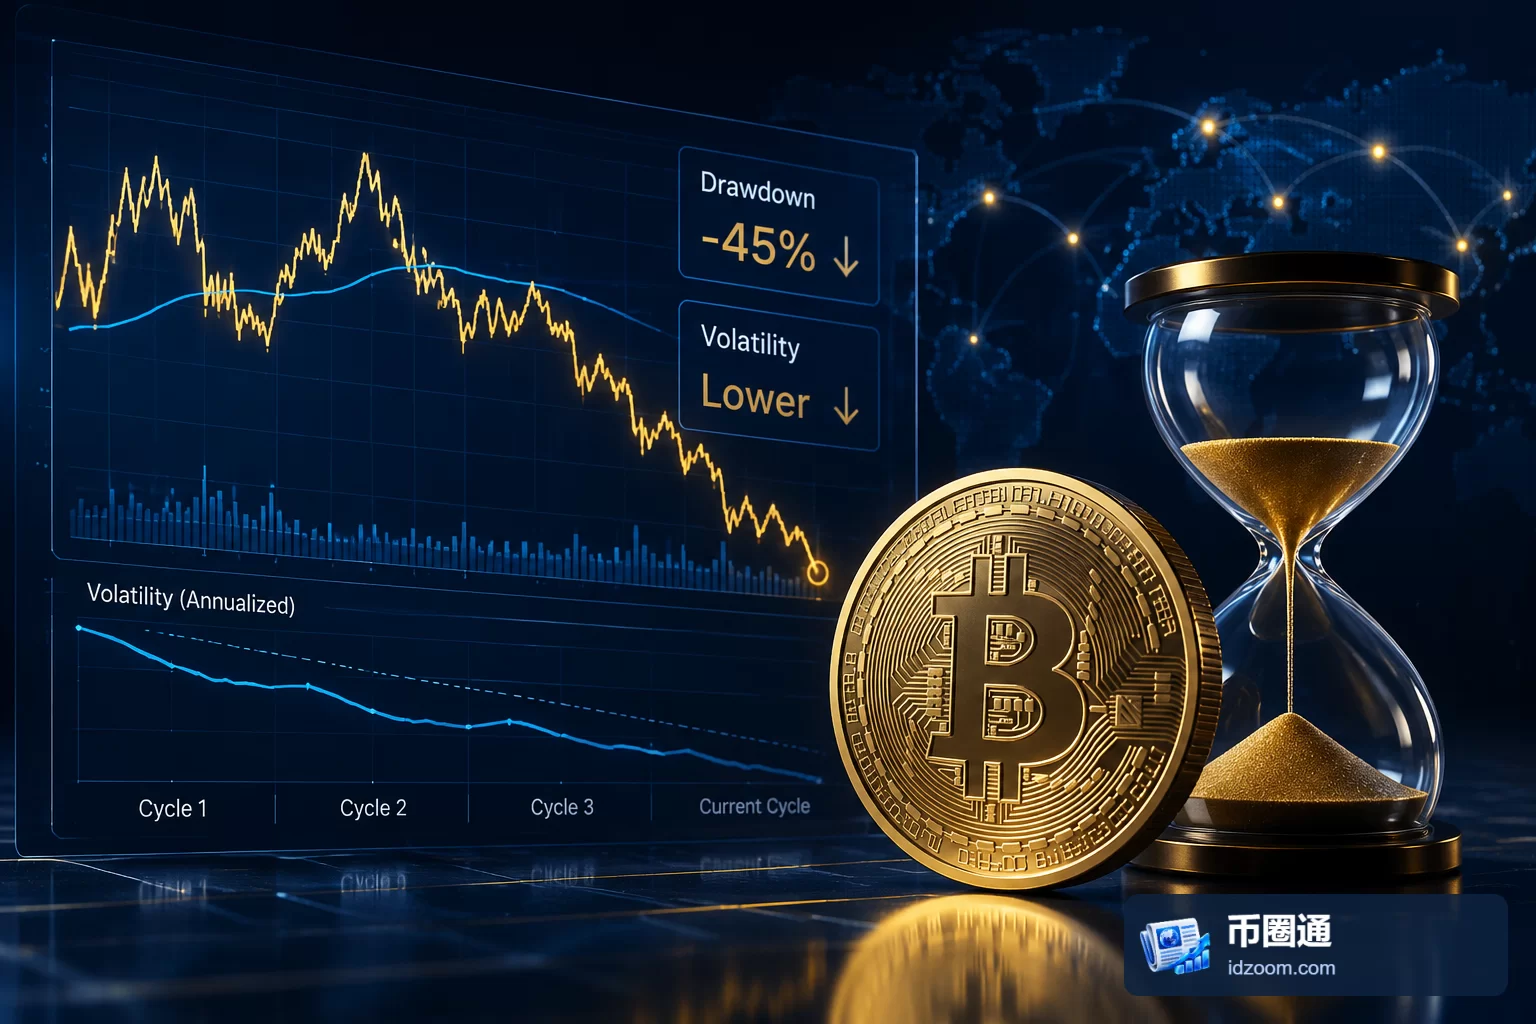
截至2026年11月13日周五,比特币跌破7万美元,接近6.9万美元,较2025年10月约12.6万美元的高点下跌约45%。相对于6月约5.9万美元的低点,当时价格高出约17%。这些数据说明市场仍处于明显回撤之中,却不足以单独确认6月低点的周期地位。
Kerbage在较早的研究快照中使用了另一组数字:比特币较高点低35%,较6月低点高37%。这与周五行情并非同一时点。若把早期研究中的相对位置直接套用到后来的价格上,就会高估市场距离6月低点的幅度,也会改变对回撤程度的理解。
因此,这份研究应被理解为对周期变化的条件性讨论。6月是否构成最终低点,与波动是否趋于收敛,是两个需要分别检验的问题。
回撤与波动率下降,指向不同层面的变化
按照Kerbage的统计,比特币前两轮主要周期从高点到低点分别回撤84%和83%,第三轮回撤77%,本轮截至研究时的最大回撤约53%,出现在6月。相邻周期高点之间的涨幅也从1,598%降至250%,再降至85%。这些历史比较显示,样本中的价格扩张和收缩幅度都在减小。
另一组证据来自年化波动率,即将价格收益的波动程度换算为年度尺度的指标。Kerbage给出的前两轮平均值约为80%,第三轮为53%,本轮约为44%。按他的分析,比特币相对黄金的波动率倍数,也从2017年的近10倍降至2025年的约2倍、2026年的约1.5倍。
我们的判断是,这些指标能够支持“价格波动有所收敛”,但尚不足以证明四年周期已经失效。最大回撤记录的是一段区间内的极端跌幅,年化波动率反映的是价格变化的分散程度;两者方向一致,增强了研究的解释力,却都不能决定低点出现的时间。尤其本轮周期仍在演变,当前统计尚不是完整周期的最终结果。
稳定币扩张与比特币需求之间仍有距离
Kerbage还把稳定币采用增长和代币化进展,作为加密市场底层活动继续扩大的依据。他引用的数据显示,自2024年7月以来,巴西持有至少1万美元稳定币的钱包数量增加347%;全球稳定币交易量在6月达到1.79万亿美元,同比增长125%;Visa稳定币结算量在过去一年增至原来的10倍。
这几项指标分别衡量达到特定余额门槛的钱包数量、交易规模和结算使用情况,能够从不同侧面说明稳定币的应用活动。不过,钱包数量不等于独立用户数量,交易量也不等于净新增资金,更不能直接换算成比特币买盘。
对比特币周期讨论而言,这一区分十分关键:加密支付和结算业务可以在币价回撤期间扩展,行业使用需求与单一资产的价格表现并不必然同步。因此,稳定币数据增强了“行业活动仍在发展”的论据,但不能单独验证比特币已经完成周期调整。
机构参与的解释力,仍需与风险边界一起看
Hashdex此前已提出,机构参与正在改变比特币历史上的市场动态,可能缓和过去周期中剧烈的上涨与回撤。机制上,参与者结构变化可能改变交易需求与持有期限;但这份分析没有提供能够把波动率下降明确归因于机构参与的资金数据,因果关系仍应保留边界。
更有依据的解读是,比特币的风险表现可能正在变化,但风险并未因“成熟”而消失:本轮约53%的最大回撤,与约44%的年化波动率,仍体现出显著的价格不确定性。后续应持续核对同一统计口径下的波动率、回撤及机构参与数据,并将稳定币实际使用与比特币需求分开观察。只有这些证据相互印证,周期结构变化的解释才会更扎实。