
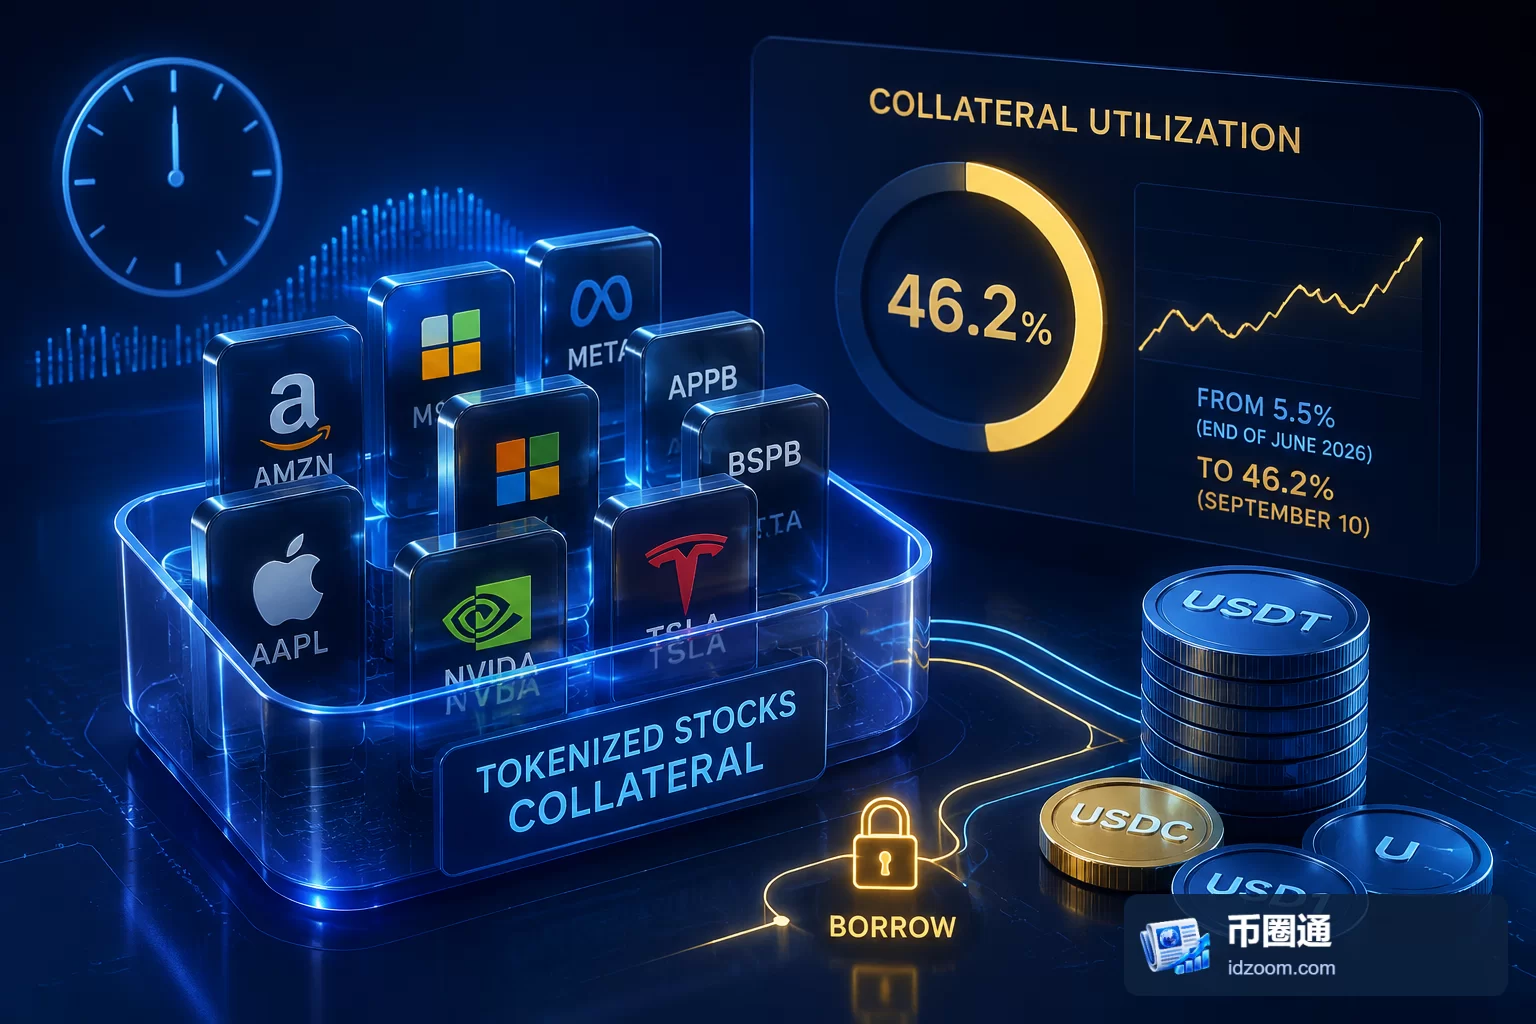
Lista Lending上的代币化股票正从可存入资产变为实际借贷抵押品。该BNB Chain借贷协议接入币安bStocks后,相关抵押品利用率从2026年6月底的5.5%升至9月10日的46.2%。这一变化说明已存入资产的借贷用途扩大,但仍需与抵押规模、统计时点及风险管理能力分开观察。
利用率上升,衡量的是抵押品使用程度
Lista于2026年6月18日将bStocks纳入合格抵押品。用户可以存入这类代币化美股,在保留标的股票敞口的同时,全天候借入稳定币,可借资产包括USDT、USD1、U和USDC。
这里的利用率,是已存入bStocks抵押品中实际用于支持贷款的比例。从5.5%升至46.2%,相当于增加40.7个百分点。这一指标反映存量抵押品被用于融资的程度,不能直接视为贷款金额的增长率,也不足以证明新增用户或新增资金以同样速度扩张。
截至11月5日,Lista上的bStocks抵押品规模为964万美元,覆盖93只不同股票和303个市场。这组规模数据晚于9月10日的利用率数据,因此不能把两者直接相乘,推算11月的贷款余额;抵押品中被用于支持贷款的部分,也不等同于实际借出的稳定币金额。
股票敞口获得融资用途,但债务约束随之增加
币安约在2026年6月11日至12日推出bStocks,Lista在约一周后完成接入。其机制上的变化,是让代币化股票在持有和交易之外,还能为稳定币融资提供抵押支持。对希望保留股票敞口的用户而言,取得稳定币不再必须以出售全部相关资产为前提。
这也改变了持仓的风险结构。单纯持有股票敞口时,用户主要承受资产价值波动;以其借款后,还需管理债务与抵押品之间的比例。如果抵押品价值下降,使头寸触及协议清算条件,保留敞口与持续获得融资便可能发生冲突。全天候借款提供了时间便利,并不消除抵押约束。
截至11月10日,Lista又新增了五种bStocks抵押资产,包括APPB和BSPB。更多资产可供使用,有助于扩大不同持仓的融资选择,但资产种类增加本身不能证明需求分散,也不能说明每个市场都具备相同的借贷深度。
规模仍小,扩容成效要看资产如何被使用
截至2026年11月,币安bStocks的资产管理规模估计约为15亿美元;整个代币化股票类别的总分布价值及资产管理规模约为48亿至49亿美元,年内增幅超过640%。Lista的964万美元抵押品规模,与上述产品和行业规模相比仍然有限。
这些数字也有不同的统计对象:资产管理规模衡量产品所承载的资产,借贷平台抵押品规模衡量进入特定融资场景的资产,两者不能直接替代。行业规模扩张为抵押借贷提供了潜在资产基础,是否转化为持续借款需求,仍要看用户实际存入和使用情况。
我们的判断是,利用率上升比单纯增加抵押资产名单更能说明融资功能开始被使用,因为它直接对应已存入资产的用途变化。但现有数据只覆盖特定时段和币安bStocks产品,尚不足以将这一趋势推广到整个代币化股票借贷市场。
全天候借贷需要应对股票休市时的定价问题
代币化股票可以在链上全天候交易,底层股票却有固定交易时段。当股票市场休市时,链上头寸仍可能发生交易和抵押率变化,协议因而需要处理参考价格更新、抵押品估值与清算执行之间的衔接。
对借贷安全而言,关键不只是支持多少只股票,还包括价格能否及时反映可交易价值,以及需要处置抵押品时是否有足够流动性。这些条件会影响抵押品能支持多少债务,也决定全天候融资便利能够在多大程度上兑现。
后续更有解释力的观察,是同一时点的抵押规模、利用率和贷款余额能否共同改善,以及新增抵押资产是否形成实际使用。只有把规模、用途与风险承受能力放在一起,才能判断Lista此次扩展的持续性。





