
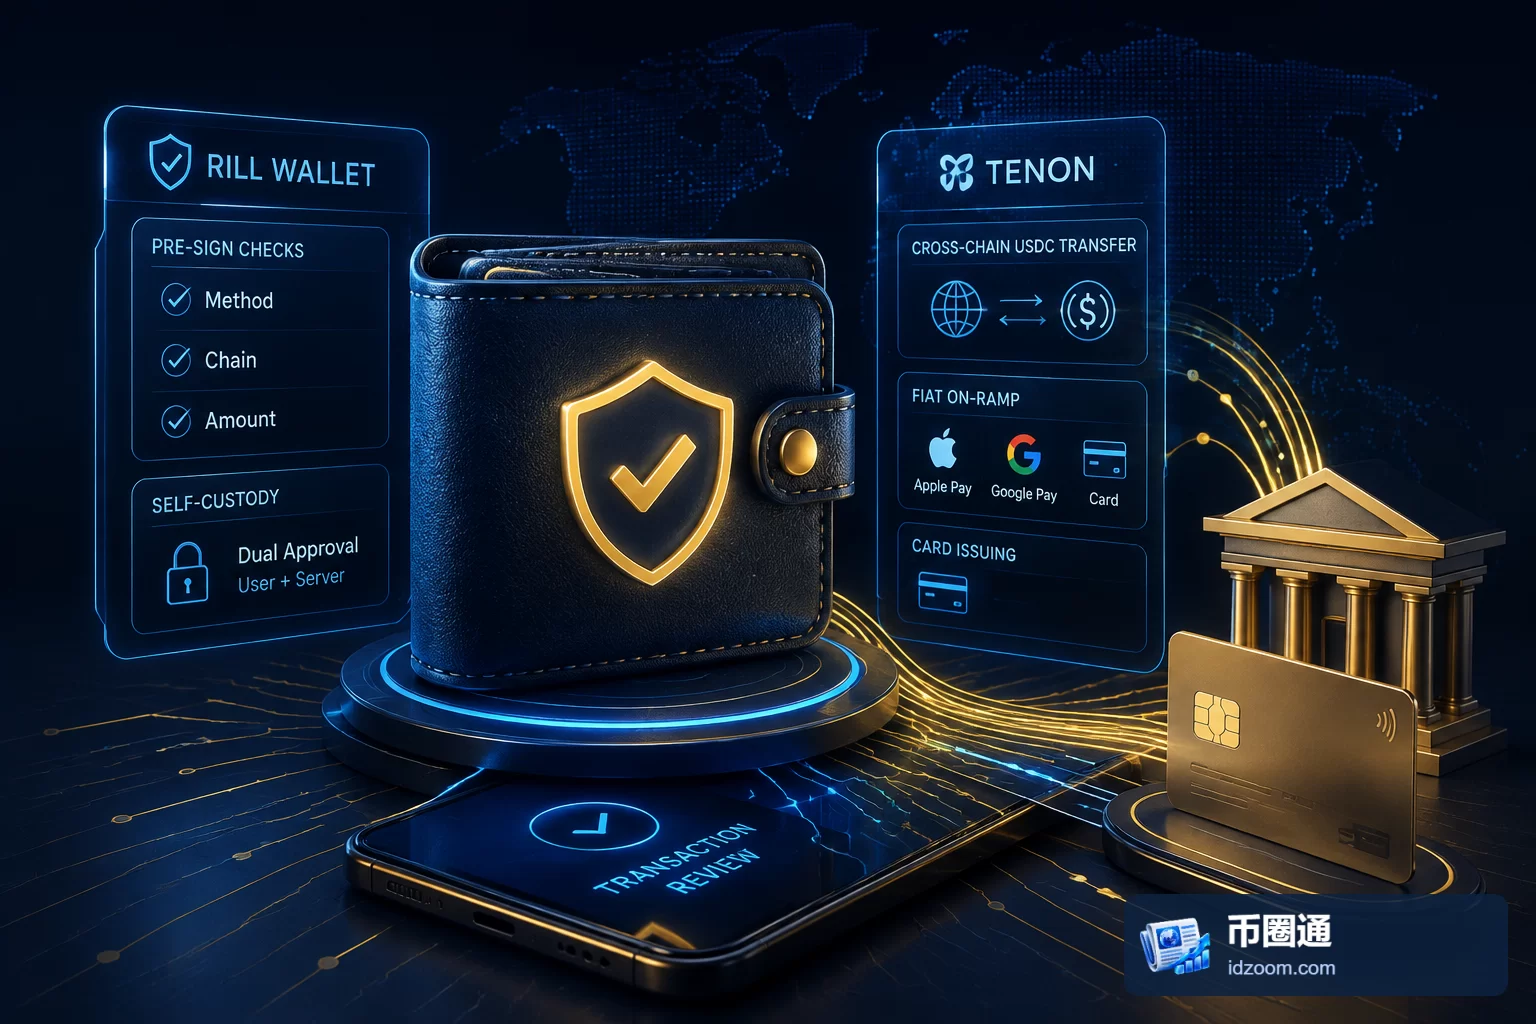
GMGN正在把Rill Wallet的钱包能力和Tenon的支付及跨链服务接入平台。两者将以银级赞助商身份在伦敦Solana Breakpoint期间首次公开亮相,相关合作的重点不只是增加功能,也在于如何把自托管、交易风控与法币服务组合起来。
嵌入式钱包把控制延伸到签名前
Rill为GMGN提供自托管钱包,用户登录后即可使用;交易签名前,策略规则会按方法、链或金额检查操作。Rill的中位签名时间为2毫秒,可用性SLA为99.99%。私钥导出须用户与平台服务器同时批准,意味着单纯取得登录权限不足以完成导出。
这套安排试图在用户持有资产控制权与平台风险管理之间建立一道检查层。它并不等于平台能够消除所有损失:策略规则是否覆盖实际风险、双重批准机制如何部署,以及账户和服务器端权限是否安全,都会影响保护效果。对高频链上交易而言,低延迟有助于减少签名前检查对操作流程的影响,但单一性能指标不能代表整体安全性。
支付服务减少平台自建环节
Tenon提供跨链USDC转移,平均结算时间约30秒;其法币入金通道支持Apple Pay、Google Pay或银行卡购买加密货币,并处理KYC、风控和拒付。Tenon还作为上游发卡方,为机构提供品牌卡发行能力。两款产品均以嵌入式服务为定位,用户无需切换到独立消费端应用。
这类整合可能减少平台自行搭建支付流程和申请相关许可的需要,但不意味着平台可以忽略自身适用的监管义务。Webot集团持有美国多州牌照及欧盟MiCA授权,并据此为法币出入金和发卡服务提供监管基础;具体服务由谁提供、哪些实体承担义务,仍取决于实际业务安排和适用规则。
首次亮相也是业务方向的检验
Rill与Tenon来自Webot集团,此次在Solana Breakpoint期间公开亮相,并被接入GMGN。这个组合将钱包签名控制、跨链结算、法币入口与发卡能力放进同一平台体验,体现的是基础设施服务向链上应用场景延伸,而非单纯推出面向消费者的新钱包。
我们的判断是,合作的关键价值在于把原本分散的能力嵌入交易流程,降低用户在不同产品间迁移的摩擦;但“接入”本身不能证明服务已全面上线,也不能说明用户采用规模或业务成效。后续更值得观察的是具体开放范围、实际支持的链与支付地区、服务运行表现,以及平台与服务商之间的责任划分。相关服务仍面临交易策略失效、跨链结算风险、支付拒付和监管适用范围变化等不确定性。





