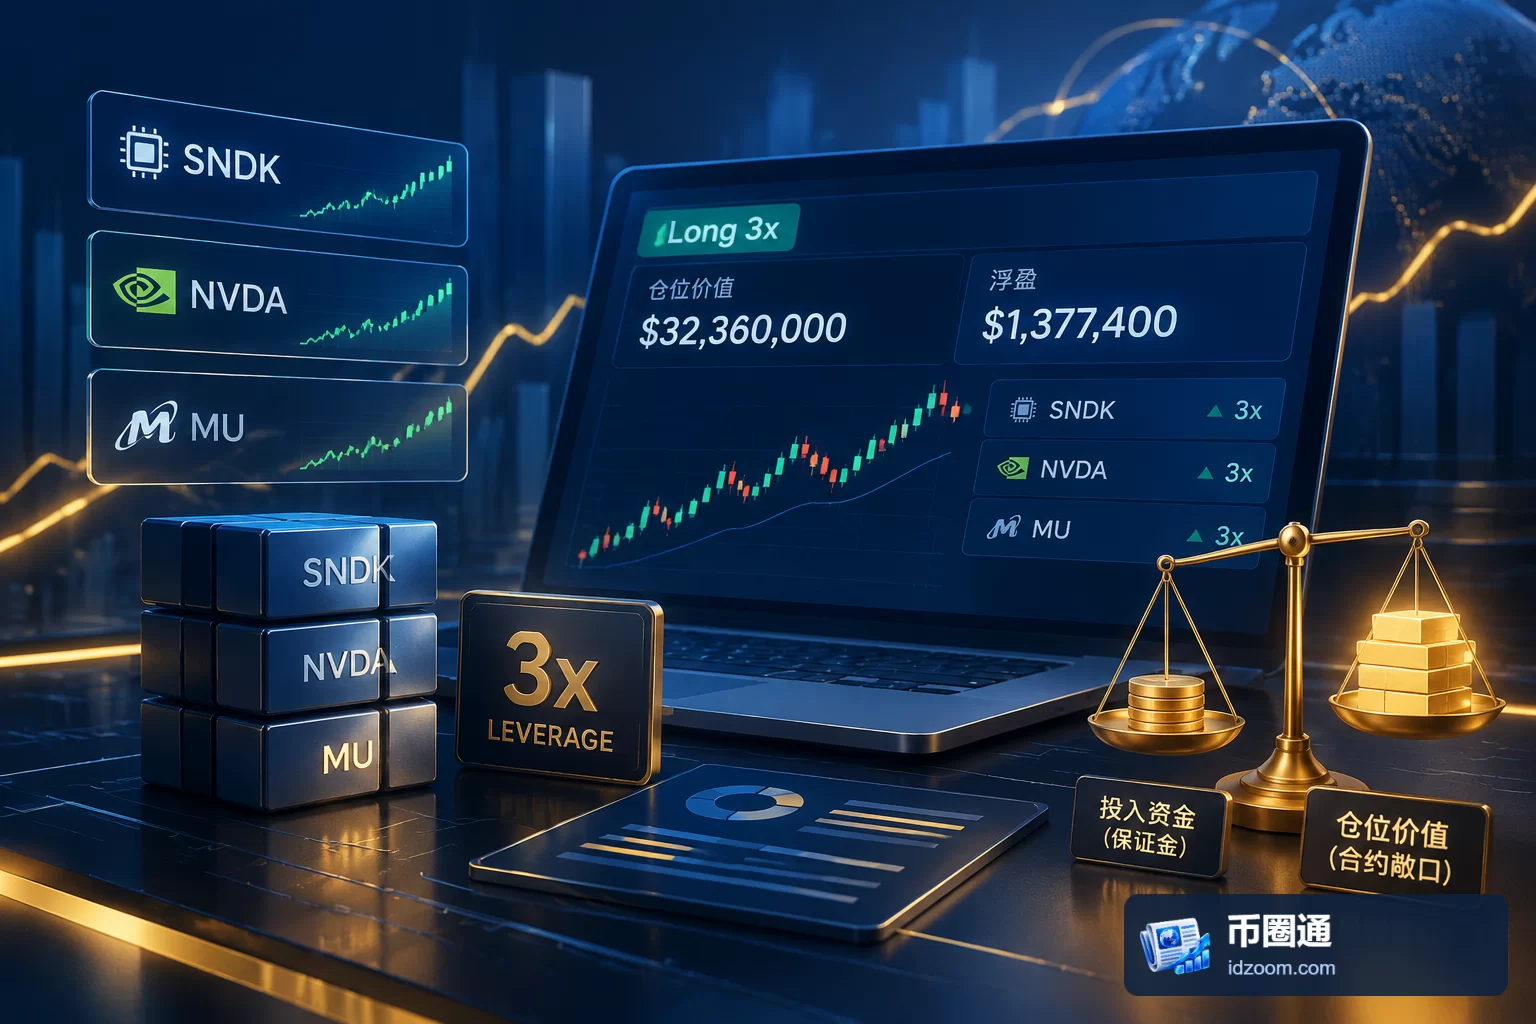
交易员 XXAntiWar 在 X 平台展示的持仓截图显示,其持有 SNDK、NVDA 和 MU 三只美股代币的3倍杠杆永续合约多单,合计仓位价值约3236万美元,浮盈约137.74万美元。这组数据的重点在于:仓位价值、投入资金与最终收益属于不同口径,不能直接相互替代。
3236万美元衡量的是合约敞口
这笔持仓通过美股代币永续合约建立多头敞口。永续合约没有固定到期日,多单的盈亏随合约价格变化;它与直接持有对应公司的股票,在交易结构和权利安排上存在区别。仅凭合约持仓,不能认定交易员拥有对应规模的股票或股东权利。
约3236万美元是三笔头寸的合计仓位价值,并非已投入同等金额的本金。3倍杠杆意味着保证金支持了更大的名义敞口,因此,衡量资金使用情况还需要实际保证金、账户权益及保证金模式等信息。单独用仓位价值描述交易员的资金规模,会混淆风险暴露与自有资金。
浮盈占仓位约4.26%,不等于投资回报率
以披露数字计算,137.74万美元浮盈约占3236万美元仓位价值的4.26%。这个比例能够说明截图时点的浮盈相对于合约敞口的大小,但其分母不是初始投入资金,因而不能直接作为本金收益率。
3倍杠杆不能简单理解为把4.26%的浮盈占仓位比例再乘以三,截图中的浮盈会随持仓价格变化;只有结算并扣除交易费用、资金费率等成本后,才能判断已实现收益,后续还需结合逐笔仓位与保证金条件观察风险。
三只标的需要同时看分布与联动
合计仓位覆盖 SNDK、NVDA 和 MU,但总额并不能反映每只标的的风险贡献。若某一笔头寸占比较高,账户表现可能主要由它决定;若三笔合约在某些市场条件下同向波动,持有多个代码也不一定形成有效分散。判断组合风险,需要观察逐笔仓位权重,而非只统计标的数量。
此外,美股代币永续合约的交易价格与对应股票之间如何衔接,取决于具体产品的指数、标记价格和结算规则。若合约报价与参考资产出现偏离,或平仓时流动性不足,实际成交结果可能与查看截图时的账面结果不同。相关风险必须结合具体产品规则评估。
截图能呈现时点状态,不能证明完整业绩
从这些信息看,更有解释力的判断是:XXAntiWar 展示了一组规模较大的杠杆多头敞口,并在截图时处于浮盈状态;它尚不足以证明一套策略的持续盈利能力。原因在于,单一时点的持仓没有呈现完整的开平仓过程,也无法据此衡量持有期间承担过的回撤。
后续若要评估这笔交易,应重点观察逐笔持仓变化、已实现盈亏,以及保证金和强制平仓条件。杠杆头寸的约束来自账户能否满足保证金要求,而不只是某一时点是否盈利。将浮盈截图视作完整业绩记录,会遗漏资金成本、退出条件和持仓过程中的风险。