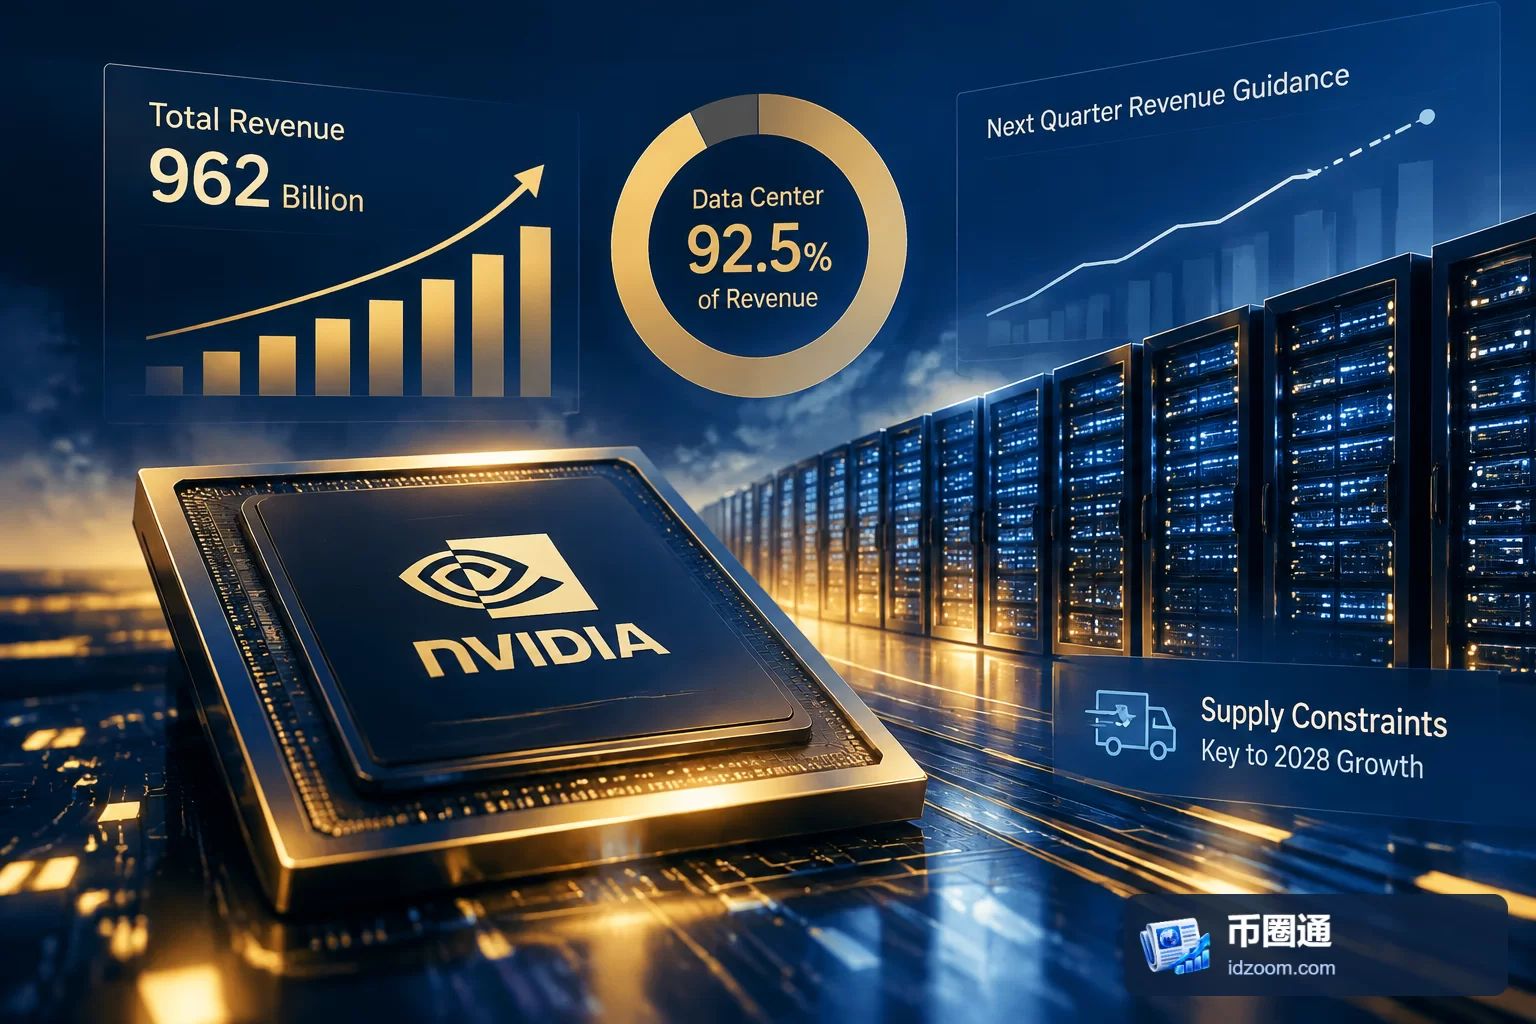
英伟达2027财年第二季度营收达到962亿美元,同比增长106%、环比增长18%。在截至2026年7月26日的这一财季,数据中心业务贡献890亿美元。理解这份业绩的关键,不只是收入翻倍,还在于收入来源进一步集中,以及下一季度更高的营收指引能否与盈利能力同步兑现。
数据中心贡献逾九成营收,增长更加集中
数据中心业务第二季度营收同比增长117%,快于公司整体增速,占总营收约92.5%。这意味着,用于训练和运行人工智能模型的芯片及系统,已经决定了英伟达绝大部分收入表现,其他业务对整体增长的影响相对有限。
这一结构延续了上一财年的趋势。2026财年,英伟达总营收为2159亿美元,同比增长65%,其中数据中心贡献约90%。本季度962亿美元的收入,相当于上一完整财年营收的约44.6%,可以说明当前业务规模,但单季与全年期间不同,不能直接当作增长率。
从这些数据看,英伟达的业绩观察重点应落在数据中心收入能否持续转化为交付,而不能仅凭公司总营收判断各项业务都在同步扩张。收入集中有助于人工智能需求更直接地体现到报表中,也意味着这一核心业务的变化会更显著地影响整体结果。
营收指引提高,毛利率中枢略有回落
英伟达预计2027财年第三季度营收约1080亿美元,上下浮动2%,对应区间为1058.4亿至1101.6亿美元。按指引中值计算,较第二季度营收增加约12.3%。这属于公司对下一季度的预期,尚不是已经实现的销售收入。
第二季度毛利率为75%,第三季度指引则为约74%,上下浮动50个基点,即73.5%至74.5%。指引中值较本季度低1个百分点。因此,营收规模扩大与毛利率提升需要分别观察,更高收入并不自动意味着每一美元收入能留下更高比例的毛利。
本季度非美国通用会计准则(Non-GAAP)摊薄每股收益为2.22美元,同比增长120%。这一增速高于营收增速,但每股收益与毛利率衡量的层面不同,也不能将该数字替代净利润。后续判断盈利表现,需要同时看收入兑现程度和毛利率落在指引区间的具体位置。
70%增长展望的关键限定是供应约束
首席执行官黄仁勋认为,人工智能行业已经来到能力更具生产力和价值的转折点。他同时预计,2028财年营收将增长约70%,并将这一展望描述为受到供应约束;此前分析师对该财年的增长预期约为44%。两者相差26个百分点,但管理层展望与分析师预期都不是已完成业绩。
这一差距提供了重新评估业务规模的依据,却不能单独证明需求必然按预期转化为收入。“供应受限”是管理层对增长条件的判断,其实际含义在于:即使客户需求存在,制造能力和供应链交付仍可能限制收入确认的速度。
我们的判断是,这份展望最需要检验的是交付能力与需求之间的衔接,而非把70%直接视为确定增长。只有供应能力、客户采购与实际交付相匹配,较高的需求预期才有条件进入财务报表;供应约束本身也不足以证明未来定价或毛利率必然得到支撑。
下一次验证要同时看规模与盈利质量
第三季度提供了较近的检验窗口:营收是否落在1058.4亿至1101.6亿美元区间,毛利率是否符合73.5%至74.5%的指引,以及数据中心收入能否支撑整体规模继续扩大。这些结果比单独讨论行业“转折点”更能衡量管理层判断的兑现程度。
具体风险也来自同一结构:数据中心占比超过九成,使核心业务的交付变化更难由其他业务抵消;供应约束可能影响销售实现节奏;毛利率指引中枢下降,则要求对收入增长与盈利质量分开评估。即便一个季度达到指引,也只能验证当期表现,不能据此确认2028财年的增长展望已经实现。